
Deckungsversicherung für Stückgut: Schutz in jeder Umschlagsphase.
Schüttgutversicherung sollte die Warenart, Verpackung, Handhabungsmethode, Verladung, Route und Wertstufen berücksichtigen.
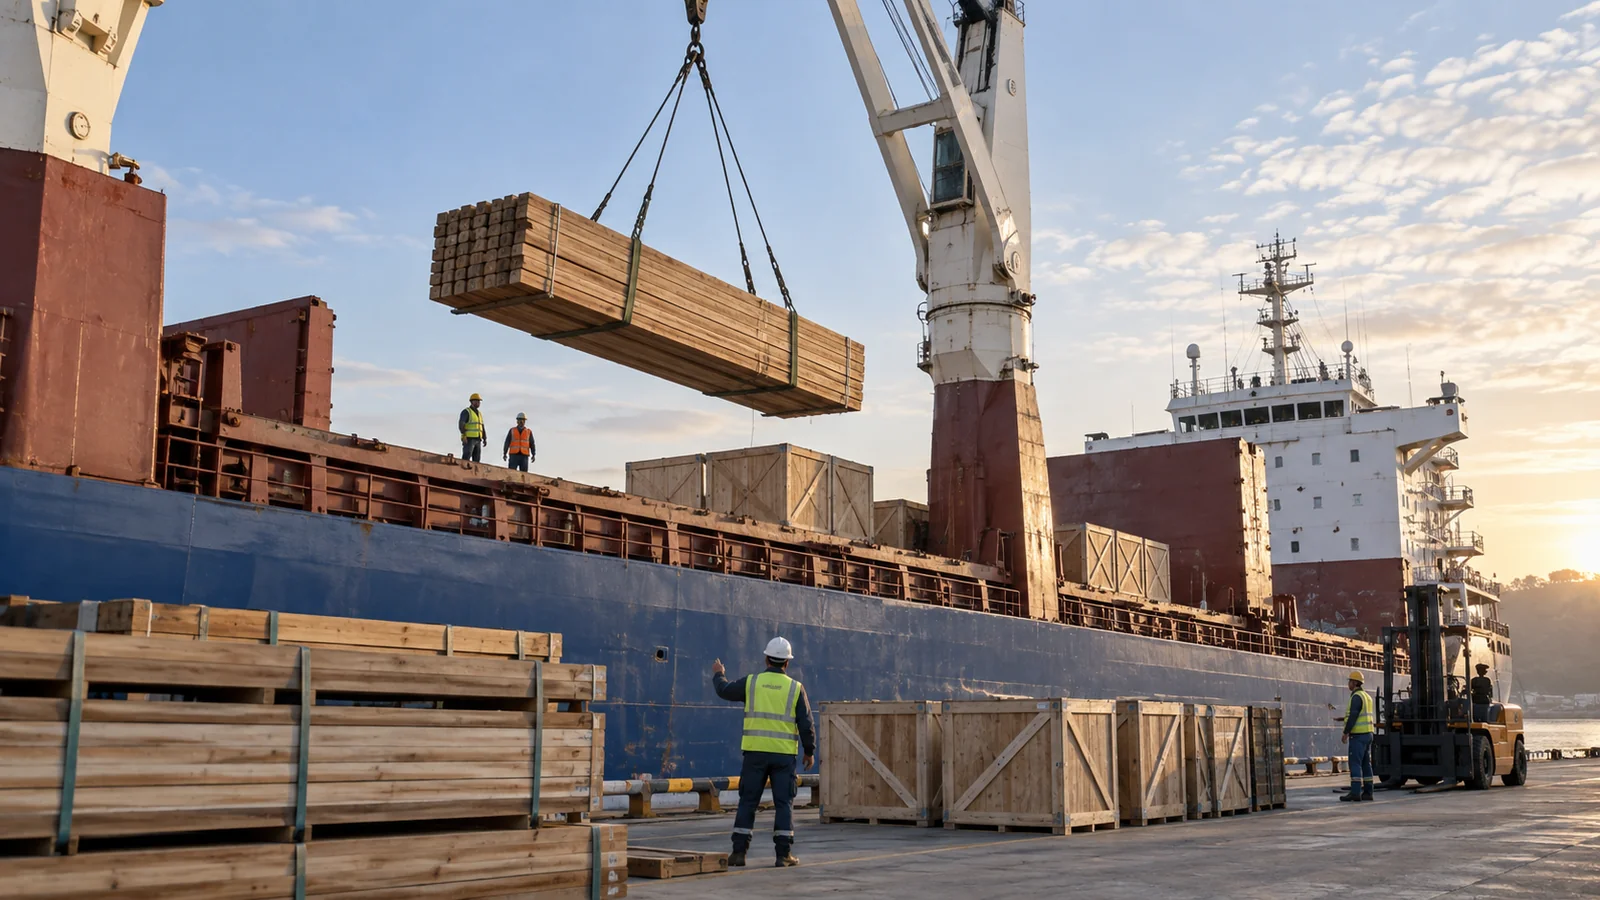
Von KI erstellte redaktionelle Illustration.
Stückgut wird als Einzelpakete, Bündel oder Einheiten gehandhabt und reist nicht vollständig in Standardcontainern. Das macht die Identität des Pakets, Hebevorgänge und Besitznachweise besonders wichtig für eine Versicherungsanfrage.
Was ist bei der Versicherung von Stückgutfracht wichtig?
Die Versicherung von Stückgut sollte die Warenart, Verpackung, Handhabungsmethode, Lagerung, Route und Wert auf jeder Stufe berücksichtigen. Einzelne Hebevorgänge und offene Lagerung können andere Schadensszenarien als der Transport in verschlossenen Containern schaffen. Die Police muss dennoch versicherte Gefahren, Ausschlüsse sowie etwaige Untersuchungs- oder Lagerbedingungen benennen; Stückgut beschreibt eine Handhabungsart, keine standardisierte Versicherungszusage.
Jede Einheit im Hafen verfolgen
Vergeben Sie Paketen eindeutige Kennzeichen und verknüpfen Sie sie mit Rechnung und Packliste. Erfassen Sie Maße, Gewicht, Hebepunkte und etwaige Herstellereinschränkungen. Geben Sie an, ob die Ware an einem offenen Kai lagern kann und wie sie geschützt wird.
| Bearbeitungsstadium | Nachweise zur Organisation |
|---|---|
| Ankunft am Exportterminal | Identität der Verpackung und äußerer Zustand |
| An Bord heben | Genehmigte Hebevorrichtungen und Auftragnehmerdetails |
| Verstauung | Position, Befestigung und Wetterschutz dokumentieren |
| Entladung | Zustandsausnahmen und Zugang zur Begutachtung |
IMO CTU-Code Übersicht bietet Verpackungsrichtlinien für Frachteinheiten. Der Umfang sollte nicht auf eine vollständige Hebe-anleitung für jede Stückgutposition ausgeweitet werden; holen Sie kompetente frachtspezifische Handlingberatung für die tatsächliche Operation ein.
Ein fiktiver Mehrladungs-Schaden
Ein Paket kommt mit verbogenen Enden nach mehreren Umlagerungen am Terminal an. Ein Abbildungsfoto dokumentiert den Schaden, klärt aber nicht den Zeitpunkt. Datierten Übergabenachweise, Packungskennzeichnungen und Hebeberichte helfen, bestehende Schäden von solchen während Be- oder Entladung zu unterscheiden.
Wenn die Sendung an Deck befördert oder im Freien gelagert wurde, sollten diese Fakten bereits im Underwriting angegeben sein. Verlassen Sie sich nicht darauf, dass der Versicherer aufgrund der Bezeichnung „Stückgut“ eine Exposition erwarten würde.
Fragen Sie nach den richtigen Haftungsgrenzen
Prüfen Sie Verpackung, unzureichende Sicherung, Rost oder Oxidation, Feuchteschäden, Kratzer, Deckstransport und Lieferverzögerung im Zusammenhang mit den Waren. Einige Aspekte können durch Klauseln oder Erweiterungen abgedeckt sein, andere bleiben möglicherweise unversichert. Fordern Sie den tatsächlichen Wortlaut an, nicht nur eine allgemeine All-Risk-Beschreibung.
Für ein Angebot fügen Sie Ladungsspezifikationen, Handhabungspläne, Transportart, Schiff- oder Dienstleistungsdetails, Routen, Daten, Werte und Verlusthistorie bei. Erklären Sie, ob Subunternehmer zwischendurch wechseln und ob Umladungen geplant sind.
Machen Sie die Schadenakte einheitsspezifisch
Informieren Sie den Versicherer umgehend nach Schadenfeststellung. Bewahren Sie Verpackung, Hebezeuge und beschädigte Waren möglichst für eine Prüfung auf. Identifizieren Sie die betroffenen Einheiten und weisen Sie den Wert anhand von Belegen zu; verteilen Sie den Wert eines einzelnen beschädigten Gegenstands nicht ohne Erklärung auf die gesamte Sendung.
Dokumentieren Sie Schutzmaßnahmen, Reparaturvorschläge und Bergungsentscheidungen. Trennen Sie physische Schäden von Fahrplanstörungen oder Warenanahmeverweigerungen, die unterschiedlich nach Police behandelt werden können.
Lesen Leitfaden Seefrachtversicherung und Umschlagüberlegungen. Frachtversicherungen erkunden und Handhabungskette einreichen, einschließlich offener Lagerung und einzelner Hebestufen.
Wesentliche Erkenntnisse
- Schüttgutversicherung sollte die Warenart, Verpackung, Handhabungsmethode, Verladung, Route und Wertstufen berücksichtigen.
- Jedes Detail kann relevant sein. Dokumentieren Sie Zustand und Verantwortlichkeit vor und nach dem Heben, Lagerung am Kai, Verladung und Lieferung und nicht nur bei der finalen Übergabe.
Häufig gestellte Fragen
Was ist bei der Versicherung von Stückgutfracht wichtig?
Die Versicherung von Stückgut sollte die Warenart, Verpackung, Handhabungsmethode, Lagerung, Route und Wert auf jeder Stufe berücksichtigen. Einzelne Hebevorgänge und offene Lagerung können andere Schadensszenarien als der Transport in verschlossenen Containern schaffen. Die Police muss dennoch versicherte Gefahren, Ausschlüsse sowie etwaige Untersuchungs- oder Lagerbedingungen benennen; Stückgut beschreibt eine Handhabungsart, keine standardisierte Versicherungszusage.
Welcher Stückgutumschlag ist am wichtigsten?
Jedes Detail kann relevant sein. Dokumentieren Sie Zustand und Verantwortlichkeit vor und nach dem Heben, Lagerung am Kai, Verladung und Lieferung und nicht nur bei der finalen Übergabe.
Quellen & weiterführende Literatur
Allgemeine Informationen, keine Deckungsfeststellung oder Angebot. Tatsächlicher Versicherungsschutz unterliegt den Versicherungsbedingungen, den Bestimmungen des Versicherers, der Zeichnung und geltendem Recht.