
Bulk-Carrier-Versicherung: Schiffsladungsschutz trifft H&M und Haftpflicht
Bewerten Sie Hülle und Maschinen, P&I-Haftpflicht, Fahrgebiet, Ladungsprofil sowie gewünschte Einkommens- oder Kriegsschadendeckung.
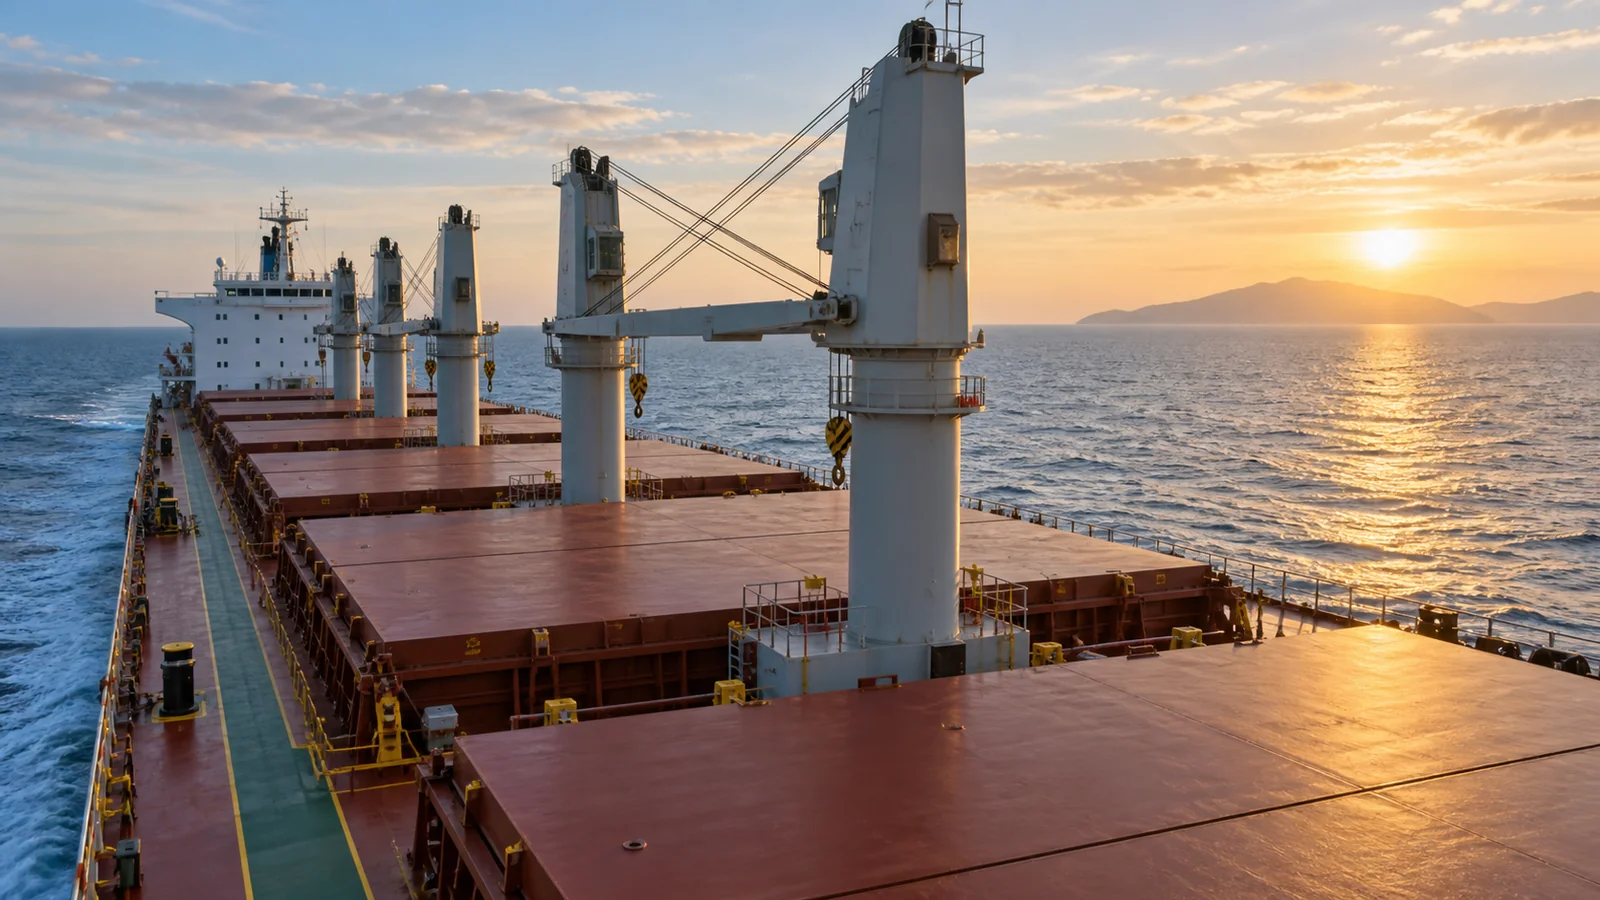
Von KI erstellte redaktionelle Illustration.
Schüttgutversicherungen verbinden gewohnte Schiffsinteressen mit frachtspezifischen operativen Fragestellungen. Lukenzustand, Frachtinformationen und Ladeverfahren betreffen oft mehr als nur die Waren des Frachtführers.
Was sollte bei der Versicherung von Massengutfrachtern berücksichtigt werden?
Bewerten Sie Rumpf und Maschinen, P&I-Haftungen, Fahrtgebiet, Ladungsprofil sowie gewünschte Einkommens- oder Kriegsschadenschutzdeckungen. Merkmale der Schüttladung und Zustand des Schiffs helfen, das Risiko zu bestimmen. Die Versicherung des Eigentümers ist von der Frachtversicherung zu unterscheiden; keine von beiden ersetzt sichere Beförderungspflichten oder die Einhaltung der geltenden Ladungsvorschriften.
Verknüpfen Sie das Frachtprofil mit dem Schiffszustand
| Gebiet | Für Versicherer nützliche Nachweise |
|---|---|
| Lukendeckel | Inspektions-, Wartungs- und Prüfprotokolle |
| Ladungsprofil | Waren, bekannte Gefahren und Handelsmuster |
| Ladung | Relevante Pläne, Ausrüstung und betriebliche Verfahren |
| Maschinenanlage | Wartungs-, Mängel- und Inspektionsstatus |
Gard-Richtlinien für Lukenabdeckungen erklärt die Bedeutung des Laderaumzustands bei Bulk-Carrier-Inspektionen. Nutzen Sie kompetente Inspektions- und Wartungsarrangements; die Einreichung zur Versicherung ersetzt keine technische Prüfung oder Reparatur.
Ein fiktives Ereignis mit nasser Ladung
Ein Empfänger meldet nach einer Fahrt bei schwerem Wetter Schäden durch Seewasser. Die Untersuchung kann Nachweise zu Lukenwartung, Wetter, Bilgen- und Frachtzustand erfordern. Historische Prüfungen der Luken helfen bei der Tatsachenermittlung, beweisen jedoch nicht allein Ursache oder Haftung.
Bewahren Sie zeitnahe Aufzeichnungen auf und ersetzen Sie diese nicht durch rückblickende Zusammenfassungen allein. Melden Sie Schäden umgehend dem Verein oder Versicherer und koordinieren Sie Ladungs- und Schiffsbesichtigungen, falls erforderlich.
Geben Sie dem Versicherer das tatsächliche Handelsmuster an
Stellen Sie Schiffsdetails, Klasse und Flagge, Eigentum und Management, Werte, Ladungsmix, Fahrgebiete, Wartung, Mängel und Schadenhistorie bereit. Erläutern Sie gelegentliche Ladungen mit abweichenden Gefahren, anstatt nur den üblichen Handel des Schiffes zu beschreiben.
Bei festen Massengütern die geltenden Vorschriften zu Rate ziehen IMO IMSBC-Rahmenwerk und kompetente operative Berater. Für Getreide gilt ein gesonderter regulatorischer Rahmen. Ziehen Sie aus einem Versicherungsangebot keine Rückschlüsse auf die Ladungsakzeptanz.
Programm-Schnittstellen prüfen
Fragen Sie, wie Kollisionshaftung, feste und schwimmende Objekte, Ladungshaftung, Umweltverschmutzung und Wrackbeseitigung zwischen H&M und P&I verteilt sind. Trennen Sie Anfragen zu Ausfallzeiten von physischen Schäden. Verzögerungen, vertragliche Verpflichtungen und mangelhafte Zustände erfordern eine sorgfältige Vertragsprüfung.
Prüfen Sie Navigationsbeschränkungen und Zusatzklauseln für sensible Routen. Ein flotteübergreifender Plan sollte auch die Aktivität und den Wert jedes einzelnen Schiffes erfassen. Neuer Betreiber, wesentliche Reparaturen oder geändertes Frachtmuster können meldepflichtig sein.
Anspruchsakte übersichtlich halten
Nach einem Schaden bewahren Sie Frachtdeklarationen, Lade- und Löschprotokolle, Logbücher, Wartungsnachweise und Korrespondenz auf. Trennen Sie Eigentumsschäden, Frachtansprüche und Ertragsausfälle. Holen Sie vor Haftungszugeständnissen oder Vergleichsvereinbarungen stets Rat ein.
Lesen Grundlagen der Hüllen- und Maschinenversicherung und P&I-Versicherung. Flottenanfragen erkunden und Reichen Sie den Zeitplan für Massengutfrachter ein, einschließlich Nachweise zur Ladung und Luke.
Wesentliche Erkenntnisse
- Bewerten Sie Hülle und Maschinen, P&I-Haftpflicht, Fahrgebiet, Ladungsprofil sowie gewünschte Einkommens- oder Kriegsschadendeckung.
- Ja. Eigenschaften der Ladung und Handhabungspraktiken können für die Bewertung des Schiffs und der Haftung relevant sein, insbesondere bei Änderungen der Betriebsarten.
Häufig gestellte Fragen
Was sollte bei der Versicherung von Massengutfrachtern berücksichtigt werden?
Bewerten Sie Rumpf und Maschinen, P&I-Haftungen, Fahrtgebiet, Ladungsprofil sowie gewünschte Einkommens- oder Kriegsschadenschutzdeckungen. Merkmale der Schüttladung und Zustand des Schiffs helfen, das Risiko zu bestimmen. Die Versicherung des Eigentümers ist von der Frachtversicherung zu unterscheiden; keine von beiden ersetzt sichere Beförderungspflichten oder die Einhaltung der geltenden Ladungsvorschriften.
Sollte bei der Erneuerung das Cargo-Profil eines Massengutfrachters offen gelegt werden?
Ja. Eigenschaften der Ladung und Handhabungspraktiken können für die Bewertung des Schiffs und der Haftung relevant sein, insbesondere bei Änderungen der Betriebsarten.
Quellen & weiterführende Literatur
Allgemeine Informationen, keine Deckungsfeststellung oder Angebot. Tatsächlicher Versicherungsschutz unterliegt den Versicherungsbedingungen, den Bestimmungen des Versicherers, der Zeichnung und geltendem Recht.