
Flottenversicherung: Wenn ein Programm mehrere Schiffe abdeckt
Wie ein Programm für mehrere Schiffe mit genauen Zeitplänen, klaren versicherten Interessen, verstandenen Selbstbehalten und kontrollierten Flottenänderungen strukturiert wird.
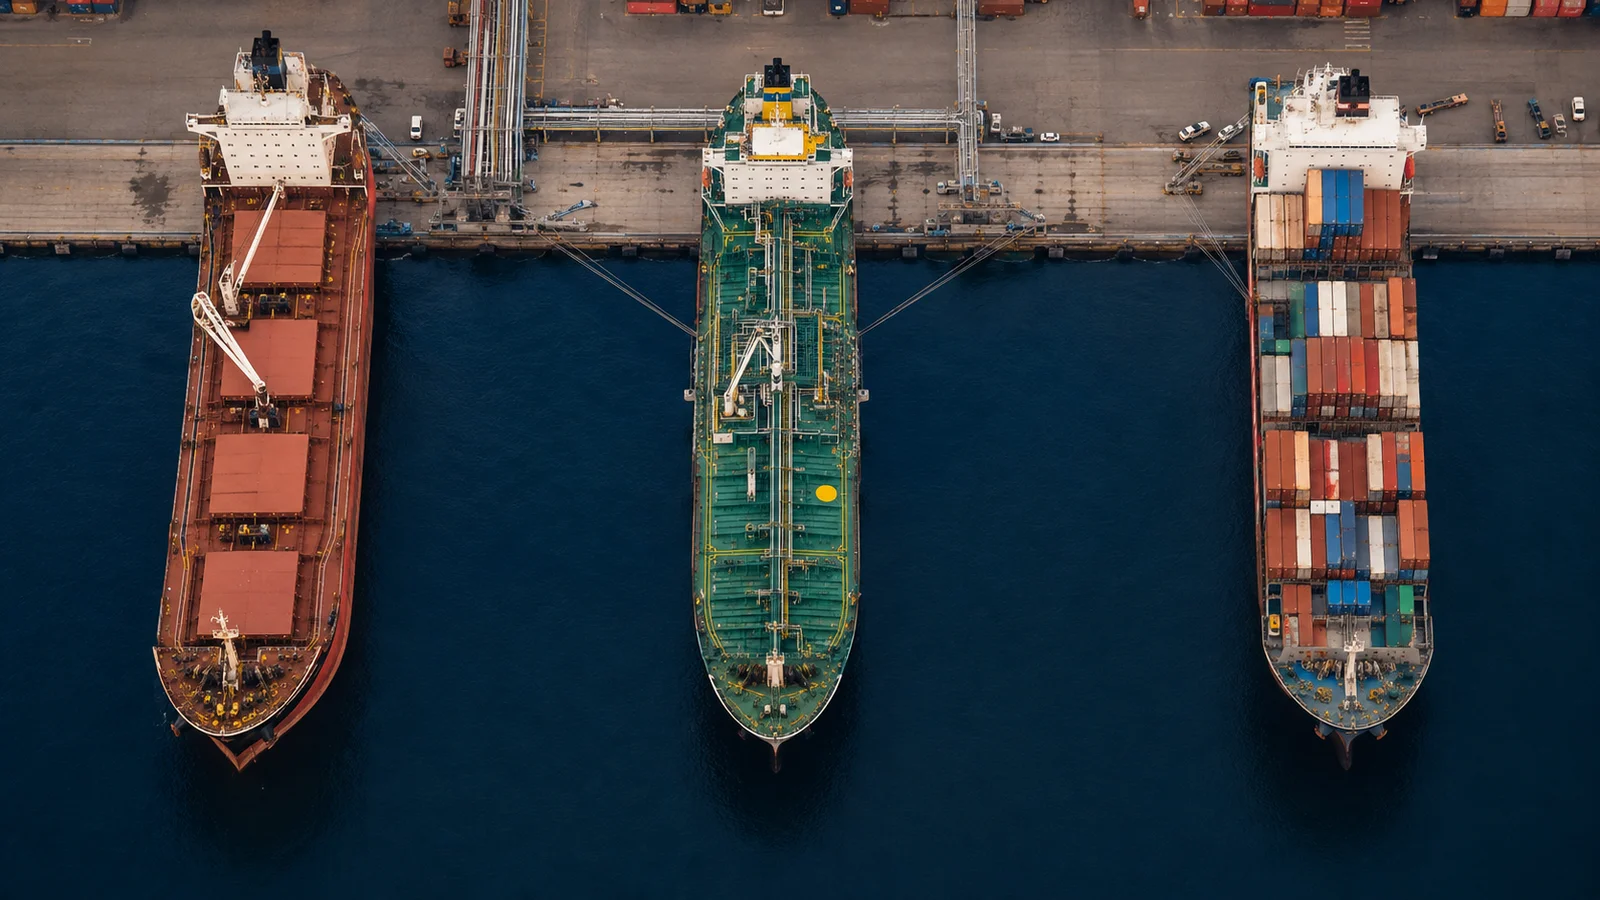
Von KI erstellte redaktionelle Illustration.
> Redaktioneller Entwurf — vorbehaltlich fachlicher und gegebenenfalls juristischer/Compliance-Prüfung. Aktualisiert am 7. September 2026. Beispiele sind hypothetisch; tatsächlicher Schutz richtet sich nach ausgegebener Police und geltendem Recht.
Eine Flottenversicherung bringt mehrere Schiffe in einem Koordinationsprogramm zusammen. Dies kann die Verwaltung vereinfachen und für einheitliche Bedingungen, Schadensfälle und Erneuerungen sorgen, bedeutet jedoch nicht, dass jedes Schiff automatisch identischen Versicherungsschutz genießt. Wert, Betrieb und versicherte Parteien jedes Schiffs müssen weiterhin ermittelt werden.
Das Programm soll die Flottenverwaltung erleichtern, ohne Unterschiede zu verbergen, die für das Underwriting relevant sind. Das zentrale Dokument ist ein verlässlicher Schiffskalender, unterstützt durch klare Regeln für Ergänzungen, Veräußerungen und Handelsänderungen.
Entscheiden, was ins Programm gehört
Kartieren Sie die Flotte nach Eigentum, Management, Schiffstyp und Einsatz. Eine Gruppe kann einige Schiffe besitzen, andere verwalten und zusätzlichen Frachtraum chartern. Diese Rollen begründen unterschiedliche versicherte Interessen. Das Programm sollte angeben, welche Einheit und Kapazität für jedes Schiff abgedeckt ist.
Erwägen Sie, ob Hülle, Haftpflicht, Kriegs- und Einkommensversicherungen unter zusammenhängenden Verträgen koordiniert oder getrennt platziert werden sollten. Gemeinsame Verlängerungstermine können die Verwaltung erleichtern, sollten aber den geschäftlichen Bedürfnissen dienen und kein Selbstzweck sein.
Eine heterogene Flotte erfordert möglicherweise schiffsbezogene Selbstbehalte, Bedingungen oder Versicherer. Das ist nicht zwangsläufig ein Mangel. Wichtig ist, dass die Unterschiede beabsichtigt, dokumentiert und für die Schiffsführung erkennbar sind.
Erstellen Sie einen zuverlässigen Plan
Fügen Sie die IMO-Nummer bei, sofern vorhanden, aktuellen Namen, Flagge, Typ, Baujahr, Klasse, eingetragenen Eigentümer, Manager, versicherten Wert und Währung. Ergänzen Sie relevante Limite, Selbstbehalte, Handels- und Versicherungszeiträume. Nutzen Sie stabile Identifikatoren, damit Namensänderungen nicht zu doppelter Listung führen.
Stimmen Sie den Zeitplan mit Finanz-, Technik- und Handelsunterlagen ab. Ein ausgemustertes Schiff sollte nicht versehentlich weiterhin versichert sein, ein neu ausgeliefertes Schiff sollte nicht von einer informellen E-Mail in die Versicherung aufgenommen werden. Datieren Sie den Zeitplan und bewahren Sie die akzeptierte Version auf.
Für Ertragsausfall decken Sie für jedes Schiff den vereinbarten Tagessatz und Zeitraum ab. Für Haftung erfassen Sie relevante Einträge oder Zertifikate. Eine Flottentabelle kann das Programm indexieren und gleichzeitig auf die autoritativen Policendokumente verlinken.
Verstehen von Prämienbildung und Schadenaggregation
Ein Versicherer berücksichtigt möglicherweise die gesamte Verlusthistorie und das Management der Flotte neben den einzelnen Schiffen. Ein starkes gemeinsames Managementsystem kann nützlicher Nachweis sein, beseitigt aber keine spezifischen Mängel oder Besonderheiten eines Schiffes.
Stellen Sie Ansprüche im Kontext der Gefährdung dar: Flottengröße, Versicherungszeiträume, Schiffstyp und Managementänderungen. Trennen Sie große außergewöhnliche Ereignisse von wiederholten moderaten Verlusten. Erklären Sie, wie Korrekturmaßnahmen gegebenenfalls auf Schwesternschiffe angewendet wurden.
Prüfen Sie, ob ein aggregierter Selbstbehalt, Jahreshöchstgrenze, Bonus- oder Anpassungsmechanismus gilt. Ein Aggregat kann nach mehreren Schäden die gesamte Flotte betreffen. Die Finanzabteilung sollte verstehen, wie ein Anspruch eines Schiffes den verbleibenden Schutz oder die Selbstbeteiligung anderer beeinflusst.
Zugänge und Abgänge kontrollieren
Einige Programme sehen vereinbarte Verfahren für die Hinzunahme von Schiffen vor, oft mit Höchstgrenzen und Meldepflichten. Andere erfordern eine individuelle Vorabannahme. Lesen Sie die Klausel und klären Sie, wer befugt ist, Änderungen zu beantragen. Interpretieren Sie ein Kennzeichen für automatische Aufnahme nicht als unbegrenzten Schutz für beliebig erworbene Schiffe der Gruppe.
Bei einem Neubau liefern Sie die erforderlichen technischen und Eigentumsdaten und bestätigen den Beginn der Deckung. Beim Verkauf stimmen Sie die Löschung mit dem Risikoübergang und etwaigen verbleibenden versicherten Interessen ab. Berücksichtigen Sie in der Übergabeplanung die Dokumentationsanforderungen von Kreditgebern und Charterern.
Wechsel von Manager, Flagge, Klassifikationsgesellschaft oder Fahrtgebiet können ebenfalls meldepflichtig sein. Das Betriebssystem sollte die Versicherungsprüfung auslösen statt sich darauf zu verlassen, dass eine Person eine E-Mail weiterleitet.
Übliche Bedingungen und Ausnahmen prüfen
Führen Sie ein prägnantes Register der Bedingungen mit Angaben darüber, welche Regeln für die gesamte Flotte und welche nur für ein Schiff gelten. Erfassen Sie Navigationsbeschränkungen, Klassifizierungsanforderungen, Begutachtungspflichten, Selbstbehalte und Meldeanweisungen für Schadensfälle. Halten Sie die Formulierungen autoritativ und nutzen Sie das Register als betriebliches Hilfsmittel.
Veröffentlichte Versicherungsformulare und Regelwerke zeigen die Bedeutung produktspezifischer Informationen und vertraglicher Details. Sie sind nützliche Vergleichsreferenzen, jedoch kein universeller Flottenstandard. Siehe Gard-Antragsformulare für Marineversicherungen und Gard Regeln, Verordnungen und Leitlinien.
Für Verträge im Anwendungsbereich ist der Rahmen des UK Insurance Act zur fairen Offenlegung für Nicht-Verbraucher relevant. Das anwendbare Recht und Vertragsbedingungen sollten für den tatsächlichen Flotteneinsatz geprüft werden. Siehe UK Insurance Act 2015. Ein zentrales Programm ersetzt nicht die Notwendigkeit, wesentliche schiffsbezogene Fakten offen zu legen.
Hypothetische Flottenübernahme gemischter Art
Ein Unternehmen versichert sechs Massengutfrachter und kauft zwei Produkttanker hinzu. Das kommerzielle Team geht davon aus, dass diese automatisch in der Flottenversicherung enthalten sind. Das Versicherungsteam prüft die Hinzufügungsklausel und stellt fest, dass die zugelassene Operation und Schiffskategorien überprüft werden müssen.
Es übermittelt tanke-spezifische Informationen, Werte, Managementpläne und Haftpflichtanforderungen. Der Versicherer entscheidet dann über eine Programmverlängerung und deren Konditionen. Neue Schiffe werden in den Zeitplan nur mit genauem Akzeptanznachweis und wirksamem Zeitpunkt eingetragen.
Das hypothetische Beispiel zeigt, warum Flottenwachstum sowohl ein Risiko- als auch ein buchhalterisches Ereignis sein sollte. Ein gemeinsamer Eigentümer macht neue Ladesysteme oder Handelsmuster nicht identisch mit dem bestehenden Risiko.
Treffen Sie die Erneuerungsentscheidung koordiniert
Fassen Sie technische, operative, finanzielle und Schadensinformationen vor der Verlängerung zusammen. Identifizieren Sie Veräußerungen, Erwerbungen, Werftaufenthalte und geänderte Verträge, die im nächsten Zeitraum erwartet werden. Verwenden Sie denselben Datensatz zum Vergleich von Angeboten.
Bewerten Sie die Prämie zusammen mit zurückbehaltenen Schäden, Verwaltung, Schadenbearbeitung und der Klarheit schiffspezifischer Bedingungen. Ein Programm ist erfolgreich, wenn jedes Schiff auf akzeptierten Schutz zurückgeführt werden kann und das Flottenteam Änderungen sicher steuern kann.
Häufig gestellte Fragen
Bedeuten Flottenpolicen identische Selbstbeteiligungen für alle Schiffe?
Nein. Selbstbeteiligungen und Bedingungen können je Schiff oder Risiko variieren. Der Zeitplan und die Vertragsanhänge sollten diese Unterschiede klarstellen.
Sind neu erworbene Schiffe automatisch versichert?
Nur wenn eine vereinbarte Klausel greift und ihre Bedingungen erfüllt sind. Andernfalls sind vorausgehende Annahme und verbindliche Bestätigung erforderlich.
Können gecharterte Schiffe in ein eigenes Flottenprogramm aufgenommen werden?
Möglicherweise, jedoch unterscheiden sich die Interessen und Haftungen des Charterers vom Eigentum. Der Versicherer muss Rolle, Schiff und relevante Bedingungen akzeptieren.
Verwandte Lektüre und nächster Schritt
Welche Faktoren beeinflussen die Prämien für Hüllen- und Maschinenversicherung?; Marineversicherung für ältere Handelsschiffe; Einzelreiserückversicherung vs. Jahresrückversicherung im Seeversicherungsschutz.
Bereiten Sie eine marine Versicherungsanfrage vor mit den relevanten Schiff-, Ladungs- und Reisedaten. Die Verfügbarkeit setzt Underwriting, Compliance-Prüfung und bestätigte Kapazität voraus. Eine Anfrage, Schätzung oder Zahlung begründet allein keinen Versicherungsschutz.
Quellen und redaktionelle Prüfung
- Gard-Antragsformulare für Marineversicherungen
- UK Insurance Act 2015
- Gard Regeln, Verordnungen und Leitlinien
Erstellt vom MarineEnergyCover-Redaktionsteam. Ein individueller Fachexperte hat diesen Entwurf noch nicht freigegeben. Quellenangaben beschreiben eigene Rechtsordnungen oder Policenformen und begründen nicht den regulatorischen Status, die Befugnis oder verfügbare Konditionen von MarineEnergyCover.
Häufig gestellte Fragen
Bedeuten Flottenpolicen identische Selbstbeteiligungen für alle Schiffe?
Nein. Selbstbeteiligungen und Bedingungen können je Schiff oder Risiko variieren. Der Zeitplan und die Vertragsanhänge sollten diese Unterschiede klarstellen.
Sind neu erworbene Schiffe automatisch versichert?
Nur wenn eine vereinbarte Klausel greift und ihre Bedingungen erfüllt sind. Andernfalls sind vorausgehende Annahme und verbindliche Bestätigung erforderlich.
Können gecharterte Schiffe in ein eigenes Flottenprogramm aufgenommen werden?
Möglicherweise, jedoch unterscheiden sich die Interessen und Haftungen des Charterers vom Eigentum. Der Versicherer muss Rolle, Schiff und relevante Bedingungen akzeptieren.
Quellen & weiterführende Literatur
- Gard-Antragsformulare für Marineversicherungen
- UK Insurance Act 2015
- Gard Regeln, Verordnungen und Leitlinien
Allgemeine Informationen, keine Deckungsfeststellung oder Angebot. Tatsächlicher Versicherungsschutz unterliegt den Versicherungsbedingungen, den Bestimmungen des Versicherers, der Zeichnung und geltendem Recht.