
Versicherungsaspekte für LNG- und LPG-Tanker
Eine praxisorientierte Versicherungseinschätzung für Gastransporter, inklusive Behälter, Spezialmaschinen, Ladungsmessung, Verdampfung (Boil-off) und einkommensbedingtem Reparaturrisiko.
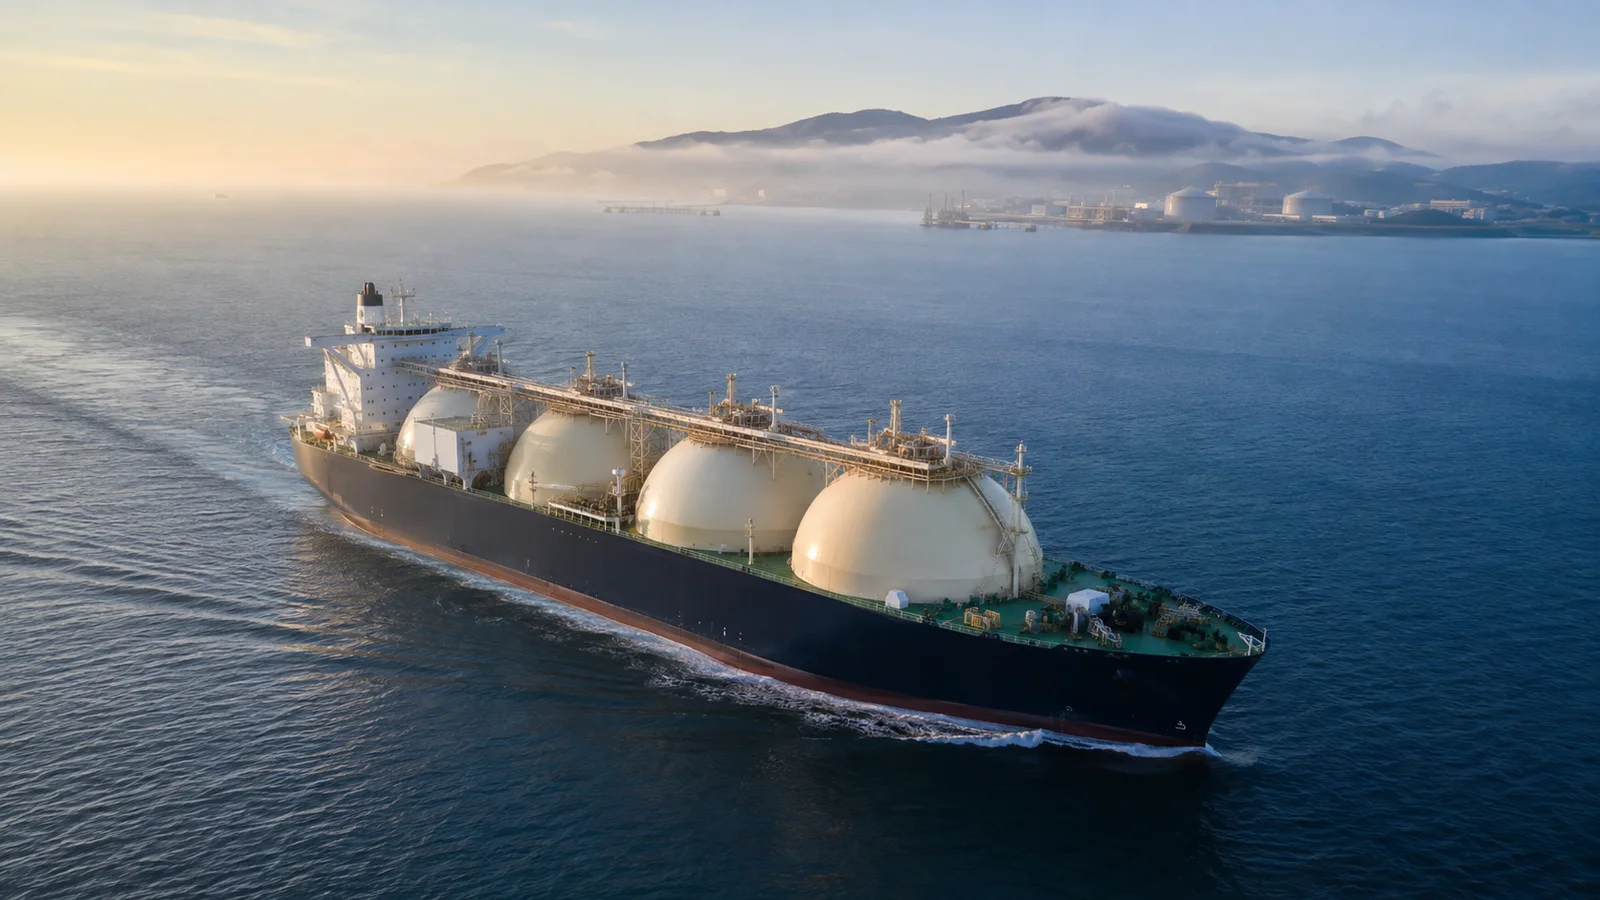
Von KI erstellte redaktionelle Illustration.
> Redaktioneller Entwurf — vorbehaltlich fachlicher und gegebenenfalls juristischer/Compliance-Prüfung. Aktualisiert am 7. September 2026. Beispiele sind hypothetisch; tatsächlicher Schutz richtet sich nach ausgegebener Police und geltendem Recht.
LNG- und LPG-Tanker erfordern eine Versicherung, die spezialisierte Tanks, Maschinen und Ladungsbehandlung berücksichtigt. Die Abkürzungen beschreiben unterschiedliche verflüssigte Gashandelsarten, und die Schiffe nutzen verschiedene Lagermöglichkeiten und Antriebe. Eine Meldung sollte das tatsächliche Schiff beschreiben, statt ein einheitliches Risiko für Gastanker anzunehmen.
Die Hauptaufgabe des Eigentümers ist, physische Vermögenswerte, vertragliche Leistung und Frachtverantwortlichkeiten zu verbinden. Ein technischer Ausfall kann gleichzeitig Schiff, Frachtumschlag und Einnahmen beeinträchtigen, während jede Police ihren eigenen Auslösemechanismus hat.
Containment und Maschinen erklären
Geben Sie Schiffsangaben, Klassifikation, Ladungsbehältersystem, Antriebsanordnung und relevante Ladungsausrüstung an. Identifizieren Sie wesentliche Kompressoren, Pumpen, Verflüssigungssysteme oder andere Spezialanlagen, sofern vorhanden. Nennen Sie Herstellersupport und Wartungsvereinbarungen für Geräte, deren Reparatur schwierig oder zeitaufwendig sein kann.
Der IGC-Code der IMO schafft einen internationalen Rahmen für Bau und Ausstattung von Schiffen, die flüssige Gase in großen Mengen transportieren. Sein Ansatz berücksichtigt Produktrisiken sowie Risiken durch gekühlten oder druckbeaufschlagten Transport. Die Anwendbarkeit und Änderungen müssen für das jeweilige Schiff geprüft werden. Siehe IMO Internationaler Gasfrachtfahrzeug-Code.
Underwriter sollten eine prägnante technische Zusammenfassung mit Nachweisen erhalten. Zu viele Details ohne Erläuterung der Schlüsselsysteme können die wesentlichen Punkte verschleiern, wie Redundanz, Verfügbarkeit von Ersatzteilen und Folgen eines Ausfalls einzelner Anlagen.
Unterscheiden Sie Schiffsumfassenden Schutz von Ladungsverpflichtungen
Hülleversicherung betrifft versicherten Schiffsschaden und Ausrüstung. Frachtversicherung betrifft die Güter. P&I- oder Charterer-Haftpflicht kann bestimmte Haftungen abdecken, während Einkommensversicherung gesonderte Vereinbarung benötigt. Das Versicherungsprogramm sollte die Interessen aller Handelsbeteiligten benennen.
Verträge können Verantwortlichkeiten für Ladungsmenge, -qualität, Kraftstoffverbrauch, Leistung und Handhabung regeln. Ein Abzug vom Miet- oder Frachtzins ist nicht automatisch ein versicherter Ladungsverlust. Sowohl die rechtliche Grundlage des Abzugs als auch der Versicherungstext müssen geprüft werden.
Trennen Sie Zusagen zur Frachtleistung von der Forderung nach physischem Schadenersatz. Ein Versicherer, der unbeabsichtigte Schäden bewertet, muss nicht jede vertragliche Garantie im Chartervertrag akzeptieren.
Boil-off spezifisch bewerten
Boil-off-Gas entsteht aufgrund der physikalischen Eigenschaften und der Handhabung von verflüssigtem Gas als Ladung. Seine Behandlung kann Frachtbuchführung, Antrieb, Wiederverflüssigung und Vertragskonditionen betreffen. Normaler Betriebsverbrauch und die Behauptung eines unfallbedingten Verlusts sind nicht zwangsläufig gleichzusetzen im Versicherungskontext.
Gards Erläuterungen zu LNG-Verdampfung und Wiederverdichtung zeigen, wie bestimmte Charterregelungen Abzüge erzeugen können, die unter normalen P&I-Verträgen nicht erstattungsfähig sind. Dies ist ein hilfreiches Beispiel, weshalb Verträge individuell zu prüfen sind, nicht ein pauschales Urteil zu jeder LNG-Police. Siehe Gard: Versicherthemen bei LNG-Siedeverlust und Rückverflüssigung..
Legen Sie dem Berater die relevanten Charterklauseln und Abrechnungsmodalitäten vor. Klären Sie, wie Mengen beim Be- und Entladen erfasst werden, wie Treibstoffverbrauch berücksichtigt wird und wie Streitigkeiten belegt werden. Vermeiden Sie die Behauptung, dass jeglicher Überschussverdampf aufgrund einer Haftpflichtdeckung automatisch versichert ist.
Ausfallrisiken prüfen
Spezialreparaturen können Zeit erfordern wegen Werftverfügbarkeit, Ersatzteilen, technischer Betreuung und Tests. Loss-of-Hire-Versicherung sollte auf das Einkommensrisiko des Eigentümers und die Basis-Hull-Bedingungen abgestimmt sein. Täglich auszahlbare Beträge, zeitlich definierte Selbstbehalte, maximale Zeiträume und Handhabung von teilweisem Einkommensausfall sind zu bestätigen.
Eine veröffentlichte Versichererbeschreibung veranschaulicht den Zusammenhang zwischen Hüllenbeschädigung und Verlust-der-Einsatzzeit-Deckung. Die tatsächliche Police kann abweichen und muss vollständig gelesen werden. Siehe Gard: Deckungsumfang Verlust des Einsatzes.
Erkundigen Sie sich, wie die Police Wartezeiten auf Ersatzteile, Verbringung in eine Reparaturanlage und Arbeiten parallel zu geplanten Wartungen behandelt. Ein Teil der Ausfallzeit könnte auf Besitzereigenleistungen statt den versicherten Schaden entfallen. Eine verlässliche Reparaturchronologie ist unerlässlich.
Bereiten Sie operative Nachweise vor
Fügen Sie Wartungshistorie, Klassenunterlagen, relevante Inspektionsberichte und eine Schadenszusammenfassung bei. Erläutern Sie Erfahrung und Ausbildung des Personals für Spezialladungsgeräte. Zeigen Sie auf, wie Land-Spezialisten Alarme, Mängel und Sonderbetrieb unterstützen.
Beschreiben Sie die Terminalanbindung und etwaige Handelsbeschränkungen. Ändert sich der geplante Schiffseinsatz, klären Sie technische und vertragliche Folgen, bevor Sie die Eignung des bestehenden Versicherungsschutzes prüfen. Ein anderer Handel kann sowohl die Nutzung der Ausrüstung als auch die Verantwortungsverteilung beeinflussen.
Bei größeren Nachrüstungen geben Sie den Umfang, Nachweise zum Abschluss und aktualisierte Werte an. Die Versicherungsakte sollte mit der Schiffskonfiguration zum Polizzenbeginn übereinstimmen, nicht mit älteren Angaben aus einer früheren Erneuerung.
Ein hypothetischer Kompressor-Ausfall
Ein Gasfrachter erleidet einen unfallbedingten Schaden an einem ladungsbezogenen Kompressor. Das Schiff bleibt schwimmfähig und einsatzbereit, doch das technische Team muss prüfen, ob die vorgesehene Ladeoperation sicher fortgesetzt werden kann. Reparaturen erfordern Facheinsatz und Ersatzteil.
Der Eigner informiert die relevanten Versicherer und sichert Logbücher, Alarmprotokolle, Wartungsunterlagen und beschädigte Teile. Die Schadensanalyse trennt Reparaturen an Ausrüstung, jegliche Frachtverlustvorwürfe, vertragliche Abzüge und Ausfallzeiten. Für jeden Punkt sind Nachweise und maßgebliche Versicherungsbedingungen erforderlich.
Führen Eigentümer während des Stillstands auch geplante Verbesserungen durch, sind diese Kosten und Zeiten separat zu erfassen. Das hypothetische Beispiel nimmt Ursache oder Versicherungsergebnis nicht an; es zeigt, wie ein technischer Ausfall mehrere unterschiedliche finanzielle Fragestellungen erzeugen kann.
Ein endgültiges Programm klar abstimmen
Prüfen Sie gemeinsam Hüllenwerte, Haftung für Fracht, vertragliche Erweiterungen, Kriegsanforderungen und Bedingungen für Nutzungsausfallentschädigung. Kontrollieren Sie die versicherten Parteien und die Rolle des Charterers, besonders bei Schnittmengen von Fracht- und Treibstoffverantwortung.
Geben Sie den technischen und kaufmännischen Teams eine klare Zusammenfassung der Bedingungen und Meldepflichten bei Änderungen. Die Gasfahrzeugversicherung ist am hilfreichsten, wenn ihr Wortlaut die tatsächliche Maschinerie, das Betriebsmodell und die Vertragsbeziehungen des Schiffes widerspiegelt.
Häufig gestellte Fragen
Werden LNG- und LPG-Tanker zu identischen Bedingungen versichert?
Nein. Behälter, Ausrüstung, Eigenschaften der Ladung, Operationen und Verträge können unterschiedlich sein. Der Underwriter muss das jeweilige Schiff und den Handel bewerten.
Ist der gewöhnliche Abkochenverlust automatisch versichert?
Nein. Normale Betriebsschäden, Kraftstoffverbrauch, vertragliche Abzüge und Unfallsschäden erfordern eine separate Prüfung anhand der jeweiligen Versicherungsbedingungen.
Kann der Ausfallzeit-Versicherungsschutz auf lange Wartezeiten für Spezialteile angewendet werden?
Möglicherweise, wenn die Verzögerung einem versicherten Auslöser folgt und die Police Bedingungen dies erlauben. Wartezeiten, Limits, Reparaturwahl und Nachweise bleiben wichtig.
Verwandte Lektüre und nächster Schritt
Tankerversicherung: Deckung für Öl-, Produkt- und Chemietanker; Wie die Energie-Ladungsversicherung hochpreisige Sendungen schützt; Ausfallzeit-Versicherung für Handelsschiffe.
Bereiten Sie eine marine Versicherungsanfrage vor mit den relevanten Schiff-, Ladungs- und Reisedaten. Die Verfügbarkeit setzt Underwriting, Compliance-Prüfung und bestätigte Kapazität voraus. Eine Anfrage, Schätzung oder Zahlung begründet allein keinen Versicherungsschutz.
Quellen und redaktionelle Prüfung
- IMO Internationaler Gasfrachtfahrzeug-Code
- Gard: Versicherthemen bei LNG-Siedeverlust und Rückverflüssigung.
- Gard: Deckungsumfang Verlust des Einsatzes
Erstellt vom MarineEnergyCover-Redaktionsteam. Ein individueller Fachexperte hat diesen Entwurf noch nicht freigegeben. Quellenangaben beschreiben eigene Rechtsordnungen oder Policenformen und begründen nicht den regulatorischen Status, die Befugnis oder verfügbare Konditionen von MarineEnergyCover.
Häufig gestellte Fragen
Werden LNG- und LPG-Tanker zu identischen Bedingungen versichert?
Nein. Behälter, Ausrüstung, Eigenschaften der Ladung, Operationen und Verträge können unterschiedlich sein. Der Underwriter muss das jeweilige Schiff und den Handel bewerten.
Ist der gewöhnliche Abkochenverlust automatisch versichert?
Nein. Normale Betriebsschäden, Kraftstoffverbrauch, vertragliche Abzüge und Unfallsschäden erfordern eine separate Prüfung anhand der jeweiligen Versicherungsbedingungen.
Kann der Ausfallzeit-Versicherungsschutz auf lange Wartezeiten für Spezialteile angewendet werden?
Möglicherweise, wenn die Verzögerung einem versicherten Auslöser folgt und die Police Bedingungen dies erlauben. Wartezeiten, Limits, Reparaturwahl und Nachweise bleiben wichtig.
Quellen & weiterführende Literatur
- IMO Internationaler Gasfrachtfahrzeug-Code
- Gard: Versicherthemen bei LNG-Siedeverlust und Rückverflüssigung.
- Gard: Deckungsumfang Verlust des Einsatzes
Allgemeine Informationen, keine Deckungsfeststellung oder Angebot. Tatsächlicher Versicherungsschutz unterliegt den Versicherungsbedingungen, den Bestimmungen des Versicherers, der Zeichnung und geltendem Recht.