
Werftversicherung: Werftanlagen und Kundenfahrzeuge separat absichern
Organisieren Sie die Werftversicherung rund um Eigentum, Bauinteressen, Kundenfahrzeuge, Haftpflichten, Mitarbeiter und Betriebsunterbrechungsrisiken.
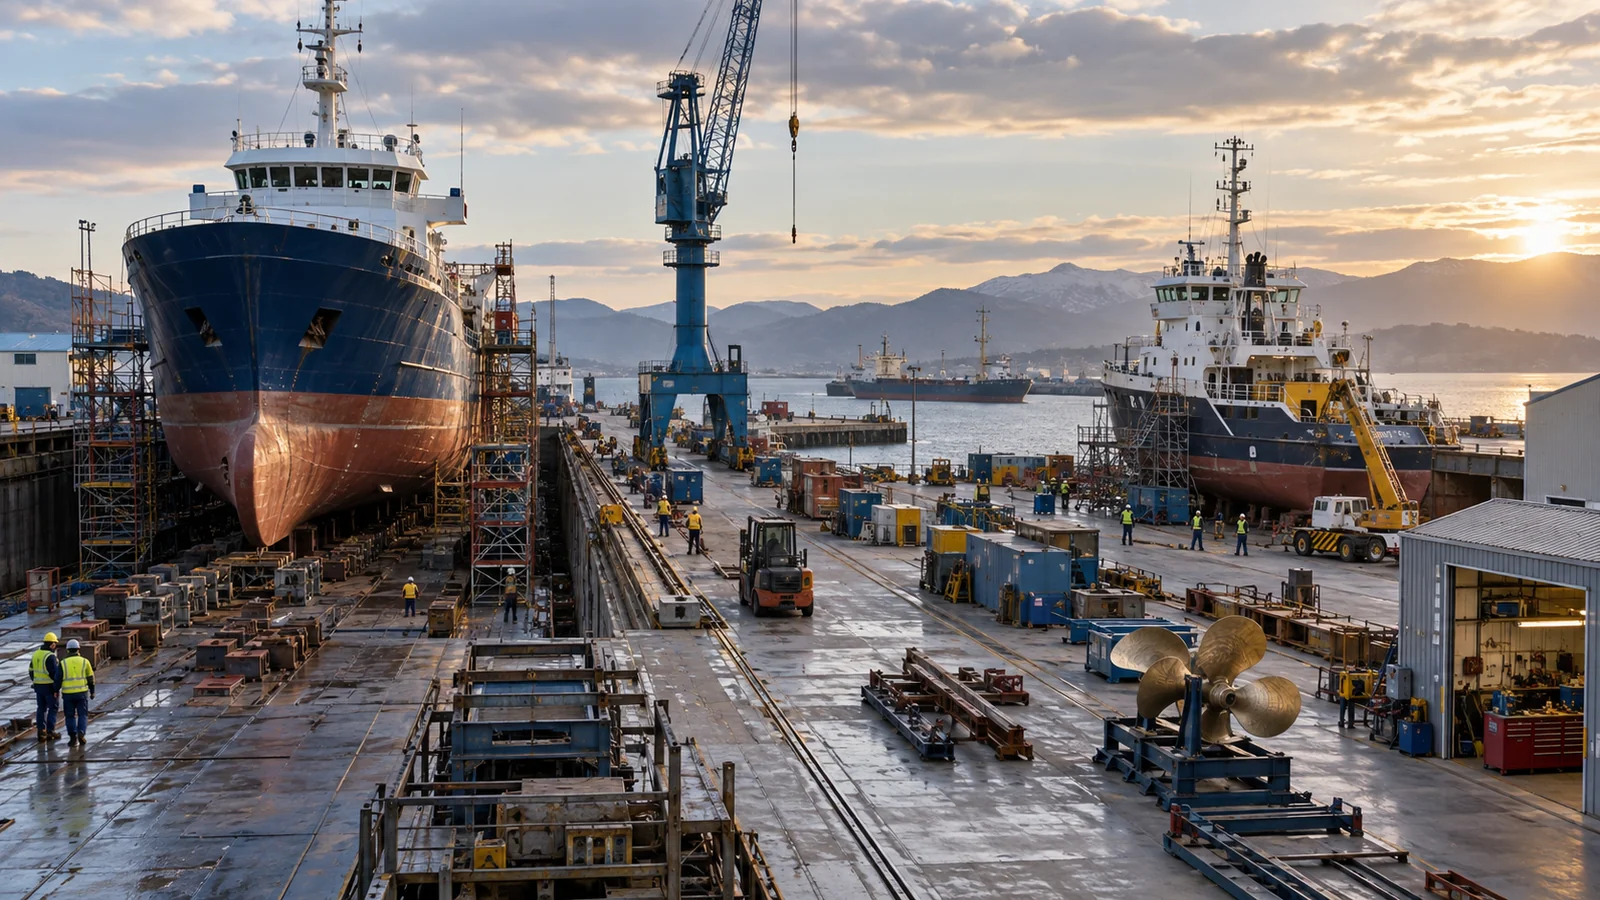
Von KI erstellte redaktionelle Illustration.
Eine Werft kann Gebäude, Kräne, im Bau befindliche Schiffe, Kundenschiffe und Ausrüstung von Auftragnehmern umfassen. Eine Versicherung nur des Grundstücks der Werft lässt Fragen zu Kundeninteressen und Haftungen unbeantwortet.
Wie sollte eine Werftversicherung organisiert werden?
Organisieren Sie die Werftversicherung unter Berücksichtigung von Eigentum, Baurechten, Kundenschiffen, Haftpflicht, Mitarbeitern und Betriebsunterbrechungen. Jedes benötigt ein definiertes versichertes Interesse und geeignete Bedingungen. Ein einzelnes Paket kann die Abschnitte koordinieren, doch dessen Bezeichnung bedeutet nicht zwangsläufig, dass jeder Vermögenswert, jede Tätigkeit oder vertragliche Verpflichtung abgedeckt ist.
Nutzung einer Werft-Expositionskarte
| Bereich der Werft | Recht zu identifizieren | Potenzielle Versicherungsdiskussion |
|---|---|---|
| Werkstätten und Kräne | Werft-eigene Vermögenswerte | Eigentum und Ausrüstung |
| Liegeplatz Neubau | Bauprojekt-Interessen | Bauherrenrisiko |
| Reparaturdock | Kundenschiffe und Werftverantwortung | Eigentumsschutz des Eigners und Haftung des Reparateurs |
| Konstruktionsbüro | Fachliche Dienstleistungen | Berufliche Haftpflicht, falls zutreffend |
| Gemeinsam genutzte Zugangsbereiche | Mitarbeiter, Auftragnehmer und Besucher | Anwendbare Arbeitgeber- und Dritthaftpflichten |
Marshs Leitfaden für Werften beschreibt mehrere relevante Versicherungsklassen für Werften. Diese Expositionskarte dient als Einkaufshilfe, stellt jedoch keine Aussage dar, dass MarineEnergyCover jede Klasse anbietet oder ein Versicherer das gesamte Risiko übernimmt.
Fiktiver Vorfall mit gemeinsam genutztem Kran
Ein Werftkran beschädigt sowohl eine Neubauteilkomponente als auch ein Kundenfahrzeug. Der Vorfall betrifft eigenes Equipment, Projektvermögen und Haftungsinteressen. Definitionen, Ausschlüsse, Selbstbehalte und Schadensregulierungsmechanismen der Policen sind getrennt zu prüfen.
Führen Sie eine Chronologie des Vorfalls und identifizieren Sie den Eigentümer jedes betroffenen Gegenstands. Gehen Sie nicht davon aus, dass sämtliches Eigentum innerhalb des Zauns der Werft gehört oder unter deren Versicherungssumme fällt.
Stellen Sie Werte und Tätigkeiten klar dar
Für die Zeichnung liefern Sie Lagepläne, Bau- und Schutzdetails, Hauptausrüstung, maximale Schiffswerte, Projektpläne, Subunternehmer, Umsatz nach Tätigkeiten und Verlusthistorie. Benennen Sie Naturgefahrenexponierung, Heißarbeiten, Hebung, Trockendock und Schiffsbewegungen.
Zeigen Sie Spitzenakkumulationen auf. Eine Werft mit mehreren wertvollen Schiffen nebeneinander kann eine andere Verlustkonzentration aufweisen als die durchschnittliche monatliche Aktivität. Erläutern Sie, ob angrenzende Betriebe Versorgungsanlagen, Kräne oder Notzugänge gemeinsam nutzen.
Überprüfen Sie die kritischen Schnittstellen
Fragen Sie nach fehlerhafter Ausführung, Konstruktion, Umweltverschmutzung, vertraglichen Haftungsfreistellungen, Tests, Probebetrieb und Auslösern für Betriebsunterbrechungen. Eine Projektverzögerung oder ein Verlust zukünftiger Aufträge ist nicht automatisch durch Sachschadenversicherung abgedeckt. Klären Sie, wie das Programm Schäden am Eigentum des Kunden in Obhut behandelt.
Verträge mit Eignern und Subunternehmern sollten zusammen mit der vorgeschlagenen Versicherung geprüft werden. Bedingungen, die zusätzlichen versicherten Status, Verzichtserklärungen oder ungewöhnliche Freistellungen verlangen, müssen explizit bewertet werden und sind nicht durch ein Zertifikat ohne Überprüfung der zugrunde liegenden Verpflichtung abgedeckt.
Schadensbelege nach Interesse aufbewahren
Nach einem Schaden bewahren Sie Arbeitsaufträge, Eigentumsnachweise, Ausrüstungsdaten und Sicherheitsdokumente auf. Informieren Sie möglicherweise relevante Versicherer und koordinieren Sie Begutachtungen. Trennen Sie Reparaturkosten, Haftungsansprüche und Berechnungen der Betriebsunterbrechung, damit jede eigenständig bewertet werden kann.
Lesen Grundlagen der Schiffsversicherung und Hafenversicherung. Versicherungskategorien erkunden und Die Werftaktivitäten besprechen bevor Sie einen koordinierten Spezialistenvorschlag anfordern.
Wesentliche Erkenntnisse
- Organisieren Sie die Werftversicherung rund um Eigentum, Bauinteressen, Kundenfahrzeuge, Haftpflichten, Mitarbeiter und Betriebsunterbrechungsrisiken.
- Nein. Prüfen Sie Reparaturverträge, Haftungsverteilung, Verzichtserklärungen und jede Police, statt anzunehmen, dass die Deckung des Eigentümers die Werft schützt.
Häufig gestellte Fragen
Wie sollte eine Werftversicherung organisiert werden?
Organisieren Sie die Werftversicherung unter Berücksichtigung von Eigentum, Baurechten, Kundenschiffen, Haftpflicht, Mitarbeitern und Betriebsunterbrechungen. Jedes benötigt ein definiertes versichertes Interesse und geeignete Bedingungen. Ein einzelnes Paket kann die Abschnitte koordinieren, doch dessen Bezeichnung bedeutet nicht zwangsläufig, dass jeder Vermögenswert, jede Tätigkeit oder vertragliche Verpflichtung abgedeckt ist.
Kann eine Werft davon ausgehen, dass die Versicherung des Schiffseigners deren Fahrlässigkeit abdeckt?
Nein. Prüfen Sie Reparaturverträge, Haftungsverteilung, Verzichtserklärungen und jede Police, statt anzunehmen, dass die Deckung des Eigentümers die Werft schützt.
Quellen & weiterführende Literatur
Allgemeine Informationen, keine Deckungsfeststellung oder Angebot. Tatsächlicher Versicherungsschutz unterliegt den Versicherungsbedingungen, den Bestimmungen des Versicherers, der Zeichnung und geltendem Recht.