
Versicherung für Unterwasseranlagen: Transit, Installation und Bergung.
Bewerten Sie die Ausrüstung während Lagerung, Transport, Mobilisierung, Einsatz, Betrieb und Rückführung.
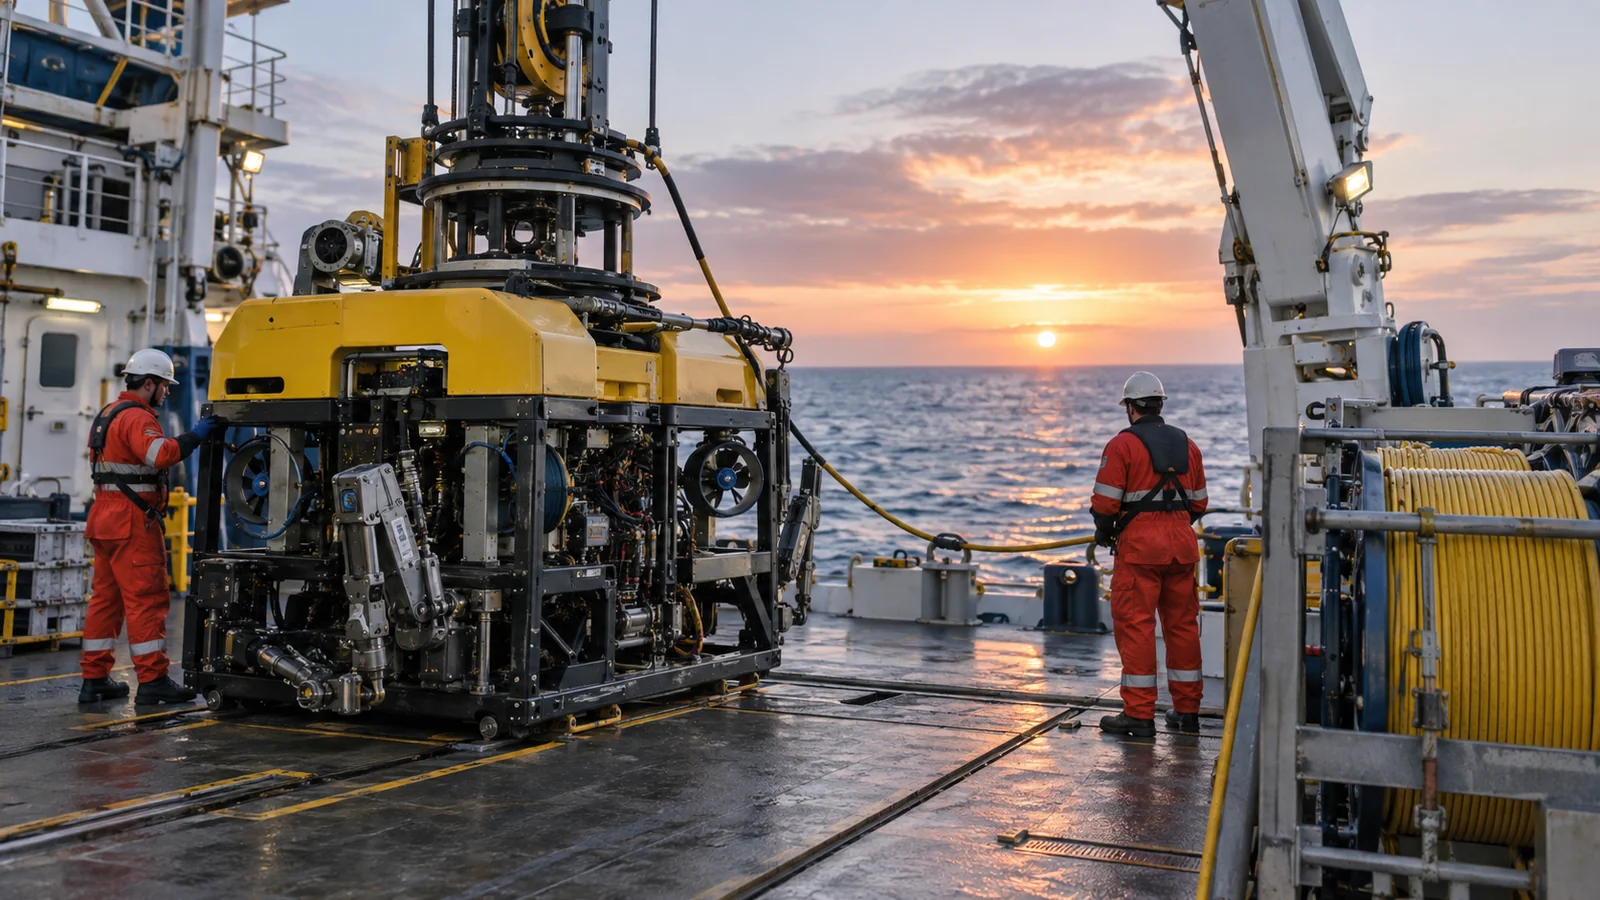
Von KI erstellte redaktionelle Illustration.
Subsea-Ausrüstung kann während des Transports versichert sein, unterliegt jedoch unter Wasser anderen Bedingungen. Eigentum, Nutzung, Bergung und Schäden an der Anlage müssen über den gesamten Ablauf differenziert betrachtet werden.
Was sollte eine Versicherung für Unterwassertechnik bewerten?
Bewerten Sie die Ausrüstung während Lagerung, Transport, Mobilisierung, Einsatz, Betrieb und Bergung. Klären Sie, ob diese Eigentum, gemietet oder vom Kunden gestellt ist und wie der Wert bestimmt wird. Schäden im Betrieb, Verluste unter Wasser und Bergungskosten bedürfen expliziter Vertragstextprüfung; allein eine Ladungsversicherung deckt üblicherweise nicht die Betriebsphase ab.
Verfolgen Sie den Lebenszyklus der Ausrüstung
| Phase | Frage zur vorgeschlagenen Deckung |
|---|---|
| Mobilisierung | Ist die Bewegung zwischen Basis und Schiff eingeschlossen? |
| Einsatz | Sind Aussetz- und Bergungsoperationen deklariert? |
| Unterwasserarbeiten | Welche Tauchtiefe, Aktivitäten und Betriebsbedingungen wurden vereinbart? |
| Schadensregulierung | Behandlung von Bergungskosten und Verzicht |
Skulds Produktverzeichnis identifiziert Ausrüstung von Unterwasser- und maritimen Auftragnehmern als eigenständigen Produktbereich. Dies weist auf eine spezialisierte Versicherungskategorie hin, bestätigt aber nicht automatisch verfügbare Konditionen über diese Webseite.
Ein fiktives verlorenes ROV
Ein ferngesteuertes Fahrzeug wird während der Arbeit nicht geborgen. Der Eigentümer sieht sich mit dem Wert der Ausrüstung, Bergungsversuchen, Mobilisierung eines Ersatzes und einer Verzögerungsklage des Kunden konfrontiert. Diese Kosten dürfen nicht zu einem angenommenen Ladungsverlust zusammengefasst werden. Police und Verträge müssen für jedes Interesse geprüft werden.
Bewahren Sie Telemetrie, Einschiffsprotokolle, Wartung, Bedienanweisungen und Bergungsentscheidungen auf. Dokumentieren Sie, warum eine weitere Bergung als sicher oder nicht praktikabel bewertet wurde, unter Verwendung sachkundiger betrieblicher Beratung. Versicherungsbelange dürfen Sicherheitsentscheidungen nicht überlagern.
Eigentum und Bewertung beschreiben
Für die Zeichnung liefern Sie Ausrüstungsverzeichnisse, Seriennummern, Alter, Zustand, Ersatz- oder vereinbarte Werte, Mietverträge, geplante Arbeiten, Standort, Wassertiefenbereich und Schadenshistorie. Erklären Sie Zubehör, Ersatzteile und Steuersysteme, damit die Liste keine essentiellen Komponenten auslässt.
Gehört Ausrüstung einem Kunden, klären Sie die vertragliche Haftung für Verlust sowie erforderliche Verzichtserklärungen oder Entschädigungen. Ein Mietvertrag kann mehr fordern, als die vorgeschlagene Ausrüstungsversicherung abdeckt. Holen Sie eine Prüfung ein, bevor Sie davon ausgehen, dass vertragliche Ersatzhaftung der versicherten Bewertung entspricht.
Nach betrieblichen Einschränkungen fragen
Überprüfen Sie Verschleiß, elektrische oder mechanische Ausfälle, Verlust von Werkzeugen, unerklärtes Verschwinden, Bergungskosten, Projektschäden und Nutzungsausfall. Das bearbeitete Objekt und die Ausrüstung, die die Arbeit ausführt, können unterschiedliche versicherte Interessen sein.
Klärung, ob Prüf-, Wartungs- oder Betriebsanforderungen gelten und wie Änderungen zu melden sind. Eine grobe geografische Beschreibung gilt nicht als Freigabe für jede Unterwasser-Aktivität.
Unterscheidung der Schadenfälle bewahren
Informieren Sie die relevanten Versicherer unverzüglich nach einem Ereignis und trennen Sie Geräteverluste von Haftungs- und Verzögerungsansprüchen. Holen Sie gegebenenfalls eine Zustimmung für nicht-notfallbedingte Ausgaben ein. Bewahren Sie Reparatur- oder Ersatzangebote sowie Bergungsannahmen mit belegbaren Nachweisen auf.
Lesen Besonderheiten bei Energie-Gütern und Marine Schadensreaktion. Untersuchen Sie Anfragen zu hochpreisigen Frachten und das operative Ausrüstungsrisiko besprechen mit einem Phasenplan.
Wesentliche Erkenntnisse
- Bewerten Sie die Ausrüstung während Lagerung, Transport, Mobilisierung, Einsatz, Betrieb und Rückführung.
- Nein. Bergungs- und Rückholkosten können eigene Bedingungen oder Limite haben; bewerten Sie diese zusammen mit Sachschäden und betrieblichen Verpflichtungen.
Häufig gestellte Fragen
Was sollte eine Versicherung für Unterwassertechnik bewerten?
Bewerten Sie die Ausrüstung während Lagerung, Transport, Mobilisierung, Einsatz, Betrieb und Bergung. Klären Sie, ob diese Eigentum, gemietet oder vom Kunden gestellt ist und wie der Wert bestimmt wird. Schäden im Betrieb, Verluste unter Wasser und Bergungskosten bedürfen expliziter Vertragstextprüfung; allein eine Ladungsversicherung deckt üblicherweise nicht die Betriebsphase ab.
Ist die Bergung von Unterwasserausrüstung immer abgedeckt, wenn Schaden vorliegt?
Nein. Bergungs- und Rückholkosten können eigene Bedingungen oder Limite haben; bewerten Sie diese zusammen mit Sachschäden und betrieblichen Verpflichtungen.
Quellen & weiterführende Literatur
Allgemeine Informationen, keine Deckungsfeststellung oder Angebot. Tatsächlicher Versicherungsschutz unterliegt den Versicherungsbedingungen, den Bestimmungen des Versicherers, der Zeichnung und geltendem Recht.