
Suezkanal-Seeversicherung: Fragen zu Transit, Verzögerung und Abweichung
Bewerten Sie Schiff, Reise, Ladung und relevante vertragliche Interessen unter den tatsächlichen Hüll-, P&I-, Ladungs- und Unterbrechungsversicherungen.
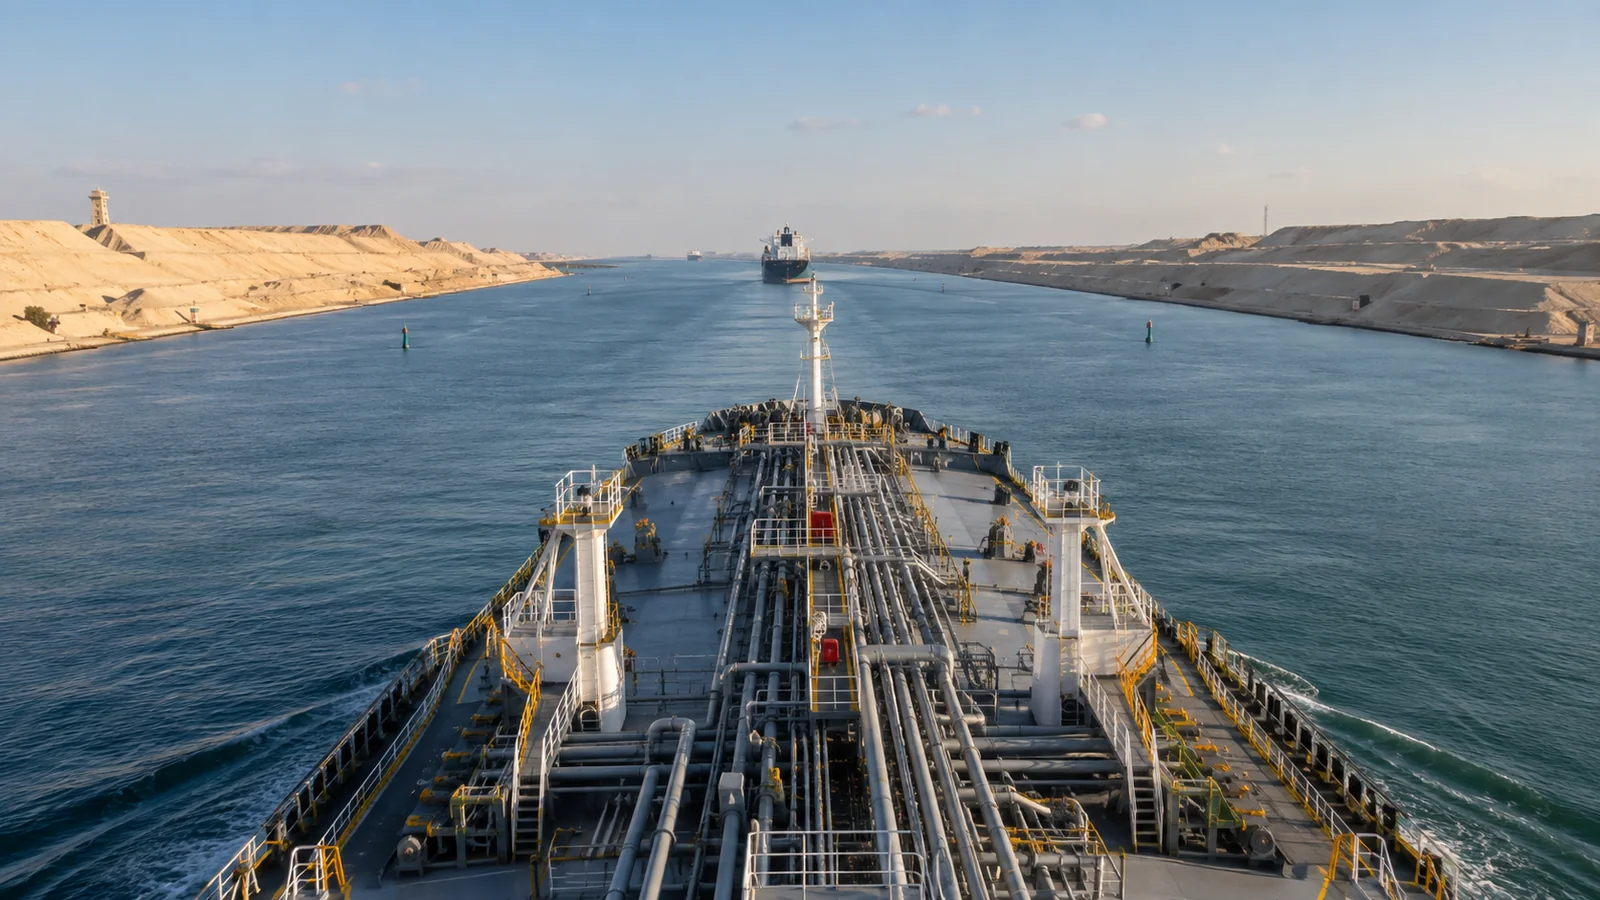
Von KI erstellte redaktionelle Illustration.
Die Durchfahrt durch den Suezkanal kann Fragen zu Navigation, Schiffsschäden, Haftungen und Verspätungen aufwerfen. Versicherungsentscheidungen sollten zwischen dem Schiff, das den Kanal nutzt, und der Ware, die auf ein Schiff wartet, sowie einem Unternehmen mit Umsatzverlusten wegen verspäteter Lieferkette unterscheiden.
Was sollte die Marineversicherung für den Suezkanal bewerten?
Bewerten Sie Schiff, Reise, Ladung und relevante Vertragsinteressen anhand der tatsächlichen H&M-, P&I-, Ladungs- und Unterbrechungspolicen. Anforderungen an die Kanaldurchfahrt und Versicherungsbedingungen sind getrennt zu betrachten. Eine Blockade, Warteschlange oder Umleitung löst nicht automatisch eine Schadenmeldung aus, und historische Schadensfälle begründen weder die heutigen Transitbedingungen noch Prämien.
Nutzen Sie aktuelle Navigationsinformationen
Der Verkehrsrundschreiben der Suezkanalbehörde wurden als offizielle Referenz bei der Vorbereitung geprüft. Betreiber sollten unmittelbar vor Verwendung die für ihr tatsächliches Schiff und die Durchfahrt geltenden Hinweise und Anforderungen bestätigen. Dieser Beitrag behauptet keine aktuelle Warteschlangenlänge, Schließstatus oder Transitkosten.
| Situation | Versicherungsfrage |
|---|---|
| Schiffsschaden | Welche Sach- und Haftpflichtinteressen sind betroffen? |
| Ladung wartend | Liegt versicherter Schaden oder nur Verzögerung vor? |
| Routenabweichung | Erfordert die überarbeitete Reise eine Zustimmung? |
| Projektauswirkung | Ist ein separater Auslöser für Vermögensschäden erfüllt? |
Trennen Sie historische Erkenntnisse von den aktuellen Bedingungen
Allianz' Analyse der Blockade im Suez-Kanal 2021 verdeutlicht, dass ein größerer Schadenereignis verschiedene Versicherungszweige betreffen kann. Es ist historischer Kontext, keine Quelle für aktuelle Preisgestaltung, gegenwärtigen Status eines Kanals oder Ergebnis eines neuen Schadenfalls.
Eine fiktive Umlenkungsentscheidung
Ein Verlader erwägt nach einer Zeitplanstörung eine längere Route. Vor Änderung der Anweisungen sollte er die geänderten Häfen, Dauer, Lagerung und Empfindlichkeiten der Ladung klären und prüfen, ob die Ladungsbedingungen Zustimmung benötigen. Der Schiffsbetreiber muss gesondert seine Navigations- und Kriegsrisikoschutzmaßnahmen berücksichtigen.
Dokumentieren Sie den kommerziellen Grund, Alternativen und das Entscheidungsdatum. Eine Kursabweichung zur Vermeidung von Verzögerungen bedeutet nicht automatisch, dass deren zusätzliche Kosten versichert sind. Die Police muss Ursache und beanspruchte Kosten abdecken.
Bereiten Sie eine fokussierte Einreichung vor
Geben Sie Schiffsdetails, Route, ETA, Ladung, versicherte Werte, Verträge und den gewünschten Versicherungsschutz an. Erklären Sie für das Projekt kritische Güter, Temperaturanforderungen oder Lagerbedingungen, die relevant werden könnten, wenn sich der Zeitplan ändert. Fordern Sie aktuelle schriftliche Bedingungen an, anstatt einen für ein anderes Schiff oder ein früheres Ereignis genannten Tarif zu verwenden.
Prüfen Sie Verzögerungs-, Marktverlust-, Vertragsstrafe-, Generalaverage-, Bergungs- und Abweichungsregelungen, wo angemessen. Physische Schadensdeckung und Schutz vor rein finanziellen Störungen sind unterschiedliche Fragestellungen. Klären Sie, welche Police und welcher Versicherer benachrichtigt werden müssen, wenn mehrere Interessen betroffen sind.
Vorfallakte ordentlich führen
Bewahren Sie Navigationsmitteilungen, Anweisungen, Fahrtaufzeichnungen, Konnossemente, Untersuchungen und Kostennachweise auf. Melden Sie relevante Versicherer unverzüglich und holen Sie Rat vor Regulierung oder außerplanmäßigen Verpflichtungen ein. Trennen Sie Reparatur-, Fracht-, Lager-, Transport- und Ertragsverluste, anstatt eine einzige Unterbrechungsgröße zu präsentieren.
Lesen Versicherungsaspekte Rotes Meer und Umschlagsrichtlinien. Reiseanfragen erkunden und Vorgeschlagene Bewegung einreichen mit einem klaren Datum und einer Route zur Bewertung.
Wesentliche Erkenntnisse
- Bewerten Sie Schiff, Reise, Ladung und relevante vertragliche Interessen unter den tatsächlichen Hüll-, P&I-, Ladungs- und Unterbrechungsversicherungen.
- Nein. Ermitteln Sie den tatsächlichen Schaden, den relevanten Versicherungsschutz und Ausschlüsse; Transitgenehmigung und Versicherung bei Verzögerungen sind unterschiedliche Fragestellungen.
Häufig gestellte Fragen
Was sollte die Marineversicherung für den Suezkanal bewerten?
Bewerten Sie Schiff, Reise, Ladung und relevante Vertragsinteressen anhand der tatsächlichen H&M-, P&I-, Ladungs- und Unterbrechungspolicen. Anforderungen an die Kanaldurchfahrt und Versicherungsbedingungen sind getrennt zu betrachten. Eine Blockade, Warteschlange oder Umleitung löst nicht automatisch eine Schadenmeldung aus, und historische Schadensfälle begründen weder die heutigen Transitbedingungen noch Prämien.
Deckt ein Suez-Passageversicherung automatisch Verzögerungskosten ab?
Nein. Ermitteln Sie den tatsächlichen Schaden, den relevanten Versicherungsschutz und Ausschlüsse; Transitgenehmigung und Versicherung bei Verzögerungen sind unterschiedliche Fragestellungen.
Quellen & weiterführende Literatur
Allgemeine Informationen, keine Deckungsfeststellung oder Angebot. Tatsächlicher Versicherungsschutz unterliegt den Versicherungsbedingungen, den Bestimmungen des Versicherers, der Zeichnung und geltendem Recht.