
Ναυτική Ασφάλιση για Παλαιότερα Εμπορικά Πλοία
Πώς οι ιδιοκτήτες παλαιότερων πλοίων μπορούν να παρουσιάσουν συντήρηση, επιθεωρήσεις, υποστήριξη μηχανημάτων και ρεαλιστικές αξίες για ουσιαστική ασφαλιστική αξιολόγηση.
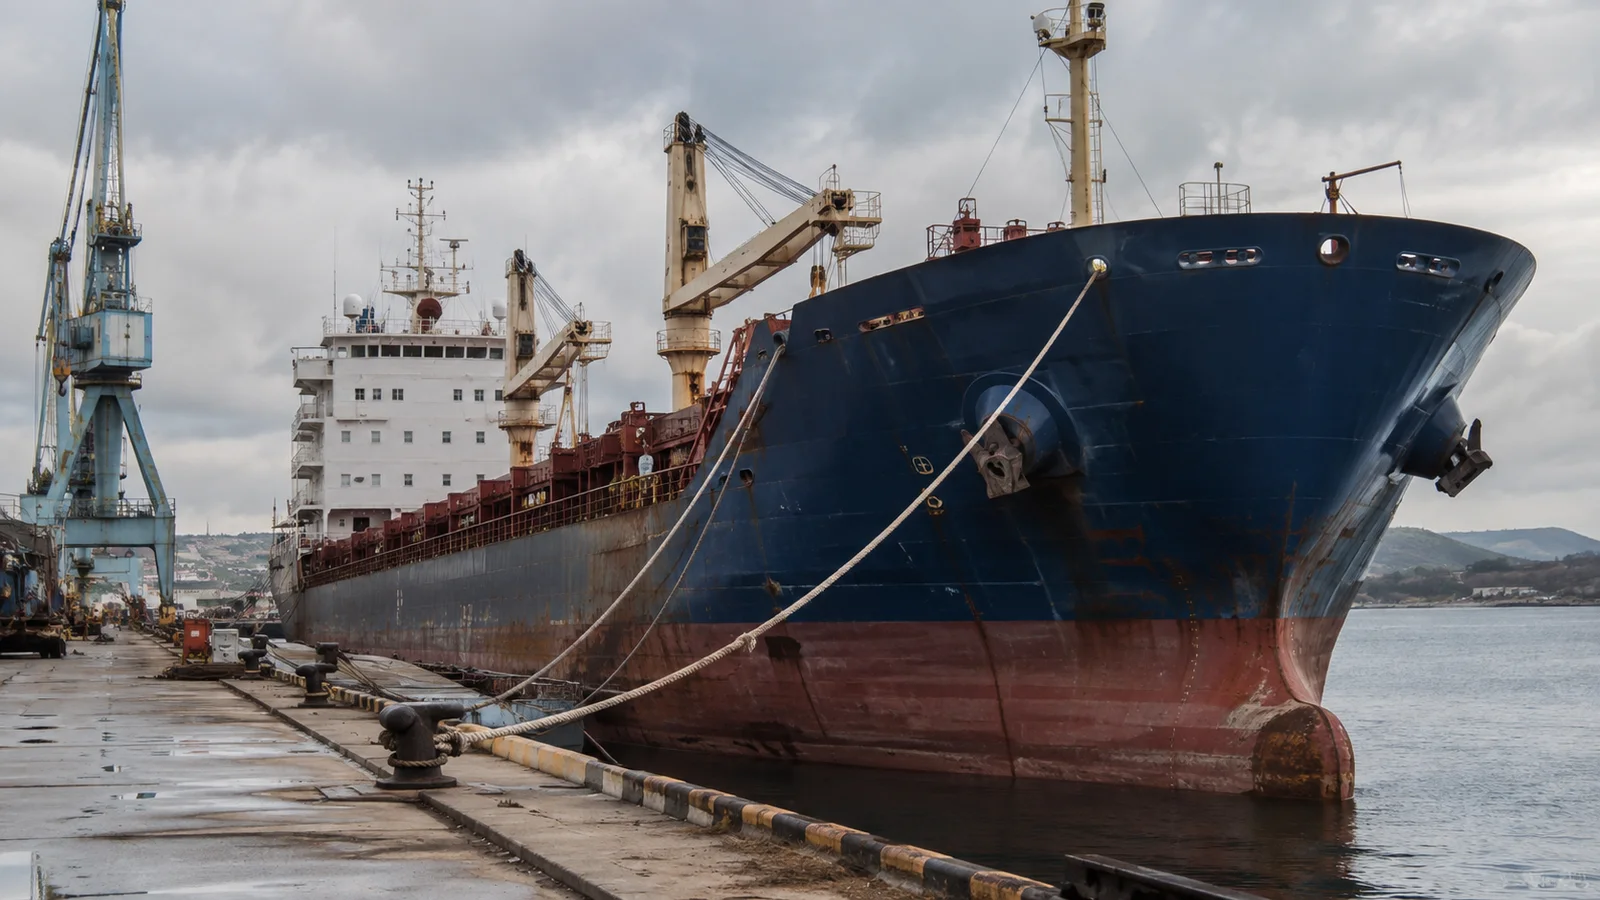
Εικονογράφηση επιμελημένη από τεχνητή νοημοσύνη.
> Εκδοτικό προσχέδιο — σε αναμονή ειδικού ασφαλιστικού και, όπου χρειάζεται, νομικής/συμμορφωτικής αξιολόγησης. Ανανεώθηκε στις 7 Σεπτεμβρίου 2026. Τα παραδείγματα είναι υποθετικά· η εκδοθείσα πολιτική και η εφαρμοστέα νομοθεσία καθορίζουν την πραγματική κάλυψη.
Ένα παλαιότερο εμπορικό πλοίο πρέπει να αξιολογείται με βάση την πραγματική του κατάσταση, τον εξοπλισμό, τη διαχείριση και το προβλεπόμενο έργο. Η ηλικία είναι σημαντική, αλλά δεν δείχνει στον ασφαλιστή ποιο ατσάλι έχει ανανεωθεί, αν υποστηρίζεται κρίσιμος μηχανολογικός εξοπλισμός ή πόσο αποτελεσματικά διαχειρίζονται τα ελαττώματα.
Οι ιδιοκτήτες μπορούν να βελτιώσουν την αξιολόγηση παρουσιάζοντας ένα τεχνικό ιστορικό που συνδέει εκθέσεις, επισκευές και μελλοντικά σχέδια. Στόχος είναι μια τεκμηριωμένη απόφαση για όρους και διατήρηση κινδύνου, χωρίς να υποσχόμαστε ότι κάθε παλαιότερο πλοίο μπορεί να αποκτήσει κάλυψη.
Εξηγήστε την παρούσα κατάσταση του πλοίου
Παραθέστε συνοπτική περιγραφή της κατασκευής, σημαντικών μετατροπών, αντικατάστασης χάλυβα και μηχανολογικού εξοπλισμού. Καταγράψτε τις ημερομηνίες και τα συνοδευτικά αρχεία. Ένα πλοίο με ουσιαστικά ανανεωμένο εξοπλισμό δεν πρέπει να χαρακτηρίζεται αποκλειστικά από το αρχικό έτος κατασκευής, αλλά η αρχική ηλικία πρέπει να δηλώνεται με ακρίβεια.
Παρέχετε τρέχουσα κατάσταση κλάσης, ευρήματα επιθεωρήσεων και εκκρεμείς συστάσεις. Η κατάταξη περιλαμβάνει περιοδική τεχνική ανασκόπηση βάσει των κανόνων της σχετικής κοινωνίας· τα τρέχοντα αρχεία είναι πιο χρήσιμα από τη γενική δήλωση ότι το πλοίο «ήταν πάντα εντός κλάσης». Δείτε IACS: ερωτήσεις και απαντήσεις ταξινόμησης.
Όπου υπάρχουν έρευνες κατάστασης ή μετρήσεις πάχους, εξηγήστε τι αποκαλύπτουν και ποια ενέργεια ακολούθησε. Ο ασφαλιστής πρέπει να κατανοεί αν τα ζητήματα έχουν ολοκληρωθεί, παρακολουθούνται ή αναμένουν ακόμη εργασίες.
Επικεντρωθείτε στην ποιότητα και απόδειξη συντήρησης
Δείξτε πώς χρησιμοποιείται το προγραμματισμένο σύστημα συντήρησης, ποιος ελέγχει την καθυστέρηση εργασιών και πώς διερευνώνται επαναλαμβανόμενα ελαττώματα. Συμπεριλάβετε αρχεία για κρίσιμα συστήματα πρόωσης, πηδαλιουχίας, ηλεκτρικά και ασφάλειας σχετικά με το πλοίο. Μια μεγάλη βάση δεδομένων συντήρησης είναι λιγότερο αξιόπιστη αν δεν υπάρχει σαφής διαδικασία αντιμετώπισης των ευρημάτων.
Για παλιομηχανές, συζητήστε τη διαθεσιμότητα ανταλλακτικών και την υποστήριξη κατασκευαστή ή ειδικού. Καθορίστε ανταλλακτικά που απαιτούν μεγάλο χρόνο προμήθειας και τα σχέδια έκτακτης ανάγκης του χειριστή. Αυτά τα ζητήματα μπορούν να επηρεάσουν το κόστος επισκευής και τον χρόνο ακινησίας ακόμη και όταν ο ρυθμός βλαβών είναι ελεγχόμενος.
Οι ασφαλιστικοί όροι μπορεί να διακρίνουν την φθορά από την τυχαία βλάβη και να αντιμετωπίζουν διαφορετικά το αποτυχημένο εξάρτημα σε σχέση με τη ζημιά που προκαλείται. Το σχόλιο για το κύτος στο Nordic Plan παρέχει ένα παράδειγμα αυτής της διάκρισης. Δείτε Σχόλια Nordic Plan για ζημιές στο κύτος. Η πραγματική προσφορά πρέπει να εξεταστεί χωριστά.
Ταυτοποίηση εμπορικών δραστηριοτήτων με το πλοίο
Περιγράψτε ειλικρινώς τη σκοπούμενη λειτουργία, συμπεριλαμβανομένης της συχνότητας προσεγγίσεων λιμένων, περιβαλλοντικών συνθηκών, φορτίου και προσβασιμότητας για επισκευές. Ένα πλοίο κατάλληλο για σταθερή παράκτια υπηρεσία μπορεί να παρουσιάζει διαφορετική έκθεση αν μεταφερθεί σε άγνωστο μακρινό δρομολόγιο.
Εξηγήστε τα λειτουργικά όρια και τον τρόπο επιβολής τους. Εάν οι περιορισμοί καιρού, όρια φόρτωσης ή επιπρόσθετοι έλεγχοι αποτελούν μέρος των μέτρων κινδύνου, η ομάδα ναυλομεσιτών πρέπει να τους κατανοεί. Μην υπόσχεστε περιορισμούς μόνο και μόνο για να λάβετε προσφορά αν το εμπορικό σχέδιο απαιτεί παράβασή τους.
Για ακινησία, επανενεργοποίηση, μετατροπή ή ταξίδι παράδοσης, ζητήστε όρους για τη συγκεκριμένη φάση. Η ετήσια πολιτική εμπορίου δεν θα πρέπει να θεωρείται ότι καλύπτει κάθε μεταβατική λειτουργία με τον ίδιο τρόπο.
Χρησιμοποιήστε ρεαλιστική αποτίμηση
Υποστηρίξτε την ασφαλισμένη αξία με τρέχοντα αποδεικτικά στοιχεία και εξηγήστε σημαντικές πρόσφατες επενδύσεις. Η αγοραία αξία, η αξία του παλιοσίδερου, το κόστος επισκευής και το υπόλοιπο δανείου είναι διαφορετικά μέτρα. Η εκτίμηση της πολιτικής και οι διατάξεις ολικής απώλειας πρέπει να γίνουν κατανοητές πριν επιλεγεί το ασφαλισμένο ποσό.
Για παλαιότερο πλοίο, μια σημαντική επισκευή μπορεί να αντιπροσωπεύει μεγάλο ποσοστό της αγοραίας αξίας του. Ερωτήστε πώς αντιμετωπίζονται η οικονομική ολική απώλεια, η μη επιδιορθωθείσα ζημιά και τυχόν συμφέροντα αυξημένης αξίας. Η απάντηση εξαρτάται από τη διατύπωση και το εφαρμοστέο δίκαιο, όχι απλώς από τον ισολογισμό του ιδιοκτήτη.
Αποφύγετε την υποαξιολόγηση μόνο για μείωση του ασφαλίστρου χωρίς κατανόηση των συνεπειών. Ομοίως, προηγούμενες κεφαλαιουχικές δαπάνες δεν καθορίζουν αυτόματα ασφαλίσιμη αξία ίση με το ίδιο ποσό. Συμφωνήστε μια αμυντική βάση με τον ασφαλιστή και τον σύμβουλο.
Συγκρίνετε τους όρους που μπορεί να προσφερθούν
Ένας ασφαλιστής μπορεί να ζητήσει επιθεώρηση, να επιβάλει απαιτήσεις επισκευής ή να προτείνει διαφορετικά εκπιπτόμενα ποσά και πεδία κάλυψης. Η κάλυψη μόνο για ολική απώλεια διαφέρει ουσιωδώς από τη διευρυμένη προστασία επισκευής. Μια προσφορά πρέπει να αξιολογείται για τις ζημιές που θα αναλάβει ο πλοιοκτήτης καθώς και το ασφάλιστρο.
Καταγράψτε τις προϋποθέσεις με ημερομηνίες ολοκλήρωσης και υπεύθυνους. Διακρίνετε μεταξύ απαίτησης πριν τη δέσμευση και αυτής που ικανοποιείται αργότερα. Ο πλοιοκτήτης πρέπει να γνωρίζει αν απαιτείται κράτηση σε ναυπηγείο ή έκθεση επιθεώρησης πριν γίνει αποδεκτή η προγραμματισμένη λειτουργία.
Τα έντυπα αίτησης ασφαλιστή δείχνουν πώς οι λεπτομέρειες προϊόντος και πλοίου διαμορφώνουν το αίτημα πληροφοριών. Χρησιμοποιήστε τα ως προετοιμασία, χωρίς να υποθέτετε ότι άλλος ασφαλιστής ακολουθεί τα ίδια κριτήρια. Δείτε Φόρμες αίτησης ασφάλισης ναυτιλίας Gard.
Υποθετική ανανέωση μετά από εργασίες μηχανών
Ένα 25χρονο πλοίο παράκτιας μεταφοράς έχει υποβληθεί σε σημαντική ανακατασκευή μηχανής και ανανέωση εξοπλισμού πηδαλίου. Ο ιδιοκτήτης ζητά ευρύτερους όρους στην ανανέωση. Αντί να προσκομίσει μόνο τιμολόγια, παρέχει τη βάση επιθεώρησης, το εύρος εργασιών, τα αποτελέσματα δοκιμών και το σχέδιο συντήρησης για τα ανανεωμένα συστήματα.
Η υποβολή αποκαλύπτει επίσης τα εναπομείναντα έργα σε βοηθητικό εξοπλισμό και την προγραμματισμένη ημερομηνία ολοκλήρωσης. Ο ασφαλιστής μπορεί να διακρίνει βελτιώσεις που έχουν ήδη πραγματοποιηθεί από αυτά που είναι ακόμα προγραμματισμένα. Η χρονολογία των ζημιών εξηγεί εάν η επιδιόρθωση ακολούθησε ατύχημα ή προγραμματισμένη συντήρηση.
Το παράδειγμα δεν προβλέπει αποδοχή ή έκπτωση. Δείχνει πώς τα στοιχεία μπορούν να αντικαταστήσουν την αβεβαιότητα και να υποστηρίξουν πιο ακριβή συζήτηση για όρους.
Σχεδιάστε τον διατηρούμενο κίνδυνο με την ίδια προσοχή όπως και την ασφάλιση.
Οι χειριστές παλαιότερων πλοίων πρέπει να προϋπολογίζουν τα τακτικά συντηρήσεις, τις απαλλαγές και το μη ασφαλισμένο χρόνο διακοπής. Λάβετε υπόψη τα χρήματα που απαιτούνται για απρόβλεπτη επίσκεψη σε ναυπηγείο και το εμπορικό αντίκτυπο της απώλειας ενός πλοίου από μικρό στόλο. Η ασφάλιση δεν αντικαθιστά το αποθεματικό συντήρησης.
Πριν την έναρξη, βεβαιωθείτε ότι το τελικό κείμενο συμφωνεί με το πλοίο, την αξία και το επιχειρησιακό πλάνο. Μετά την έναρξη, κρατήστε την ομάδα ασφάλισης ενήμερη για σημαντικά ελαττώματα, αλλαγές κατηγορίας και τροποποιήσεις σύμφωνα με τις απαιτήσεις της πολιτικής. Ένα διαφανές τεχνικό αρχείο είναι χρήσιμο σε όλη τη διάρκεια ζωής του πλοίου.
Συχνές ερωτήσεις
Υπάρχει καθολικό μέγιστο όριο ηλικίας πλοίου για ασφάλιση;
Όχι. Η διάθεση ασφαλιστών και οι όροι προϊόντος διαφέρουν. Αξιολογούνται μαζί ηλικία, κατάσταση, διαχείριση, εμπόριο και ζητούμενο πεδίο.
Εξασφαλίζει μια πρόσφατη ανακαίνιση χαμηλότερο ασφάλιστρο;
Όχι. Οι τεκμηριωμένες βελτιώσεις βοηθούν στην εκτίμηση, αλλά η τιμολόγηση εξαρτάται επίσης από αξιώσεις, όρους, επιχειρήσεις και διαθέσιμη χωρητικότητα.
Η κάλυψη μόνο για ολική απώλεια ισοδυναμεί με πλήρη κάλυψη κύτους;
Όχι. Γενικά παρέχει στενότερη μορφή προστασίας και μπορεί να αφήσει ζημίες επισκευής στον ιδιοκτήτη. Διαβάστε ακριβώς τη ρήτρα ασφάλισης και τις εξαιρέσεις.
Σχετική ανάγνωση και επόμενη ενέργεια
Ασφάλιση Κύτους & Μηχανών: Ολοκληρωμένος οδηγός για ιδιοκτήτες πλοίων.; Τι Επηρεάζει τα Ασφάλιστρα Ασφάλισης Από Το H&M;; Πώς Επηρεάζει η Ταξινόμηση Πλοίων την Θαλάσσια Ασφάλιση.
Προετοιμασία ερωτήματος ναυτικής ασφάλισης με τις σχετικές λεπτομέρειες πλοίου, φορτίου και ταξιδιού. Η διαθεσιμότητα απαιτεί underwriting, συμμόρφωση και επιβεβαιωμένη ικανότητα. Μια ερώτηση, εκτίμηση ή πληρωμή από μόνη της δεν καθιερώνει κάλυψη.
Πηγές και επιμελητική ανασκόπηση
- IACS: ερωτήσεις και απαντήσεις ταξινόμησης
- Σχόλια Nordic Plan για ζημιές στο κύτος
- Φόρμες αίτησης ασφάλισης ναυτιλίας Gard
Προετοιμασμένο από το συντακτικό γραφείο MarineEnergyCover. Κανένας ατομικός ειδικός αξιολογητής δεν έχει ακόμη εγκρίνει αυτό το προσχέδιο. Οι πηγές αναφοράς περιγράφουν τα δικά τους νομικά καθεστώτα ή μορφές πολιτικής και δεν καθορίζουν τη ρυθμιστική θέση, αρμοδιότητα ή διαθέσιμους όρους του MarineEnergyCover.
Συχνές ερωτήσεις
Υπάρχει καθολικό μέγιστο όριο ηλικίας πλοίου για ασφάλιση;
Όχι. Η διάθεση ασφαλιστών και οι όροι προϊόντος διαφέρουν. Αξιολογούνται μαζί ηλικία, κατάσταση, διαχείριση, εμπόριο και ζητούμενο πεδίο.
Εξασφαλίζει μια πρόσφατη ανακαίνιση χαμηλότερο ασφάλιστρο;
Όχι. Οι τεκμηριωμένες βελτιώσεις βοηθούν στην εκτίμηση, αλλά η τιμολόγηση εξαρτάται επίσης από αξιώσεις, όρους, επιχειρήσεις και διαθέσιμη χωρητικότητα.
Η κάλυψη μόνο για ολική απώλεια ισοδυναμεί με πλήρη κάλυψη κύτους;
Όχι. Γενικά παρέχει στενότερη μορφή προστασίας και μπορεί να αφήσει ζημίες επισκευής στον ιδιοκτήτη. Διαβάστε ακριβώς τη ρήτρα ασφάλισης και τις εξαιρέσεις.
Πηγές και περαιτέρω ανάγνωση
- IACS: ερωτήσεις και απαντήσεις ταξινόμησης
- Σχόλια Nordic Plan για ζημιές στο κύτος
- Φόρμες αίτησης ασφάλισης ναυτιλίας Gard
Γενικές πληροφορίες, όχι προσδιορισμός κάλυψης ή προσφορά. Η πραγματική κάλυψη υπόκειται στους όρους του συμβολαίου, στις προϋποθέσεις του ασφαλιστή, στο underwriting και στο εφαρμοστέο δίκαιο.