
Εξήγηση της Ασφάλισης Προστασίας και Αποζημίωσης (P&I)
Οδηγός ιδιοκτήτη για την κάλυψη ναυτικής ευθύνης, κανόνες συλλόγων, συμβατικές υποχρεώσεις, χρηματοοικονομική ασφάλεια και αντιμετώπιση ατυχημάτων.
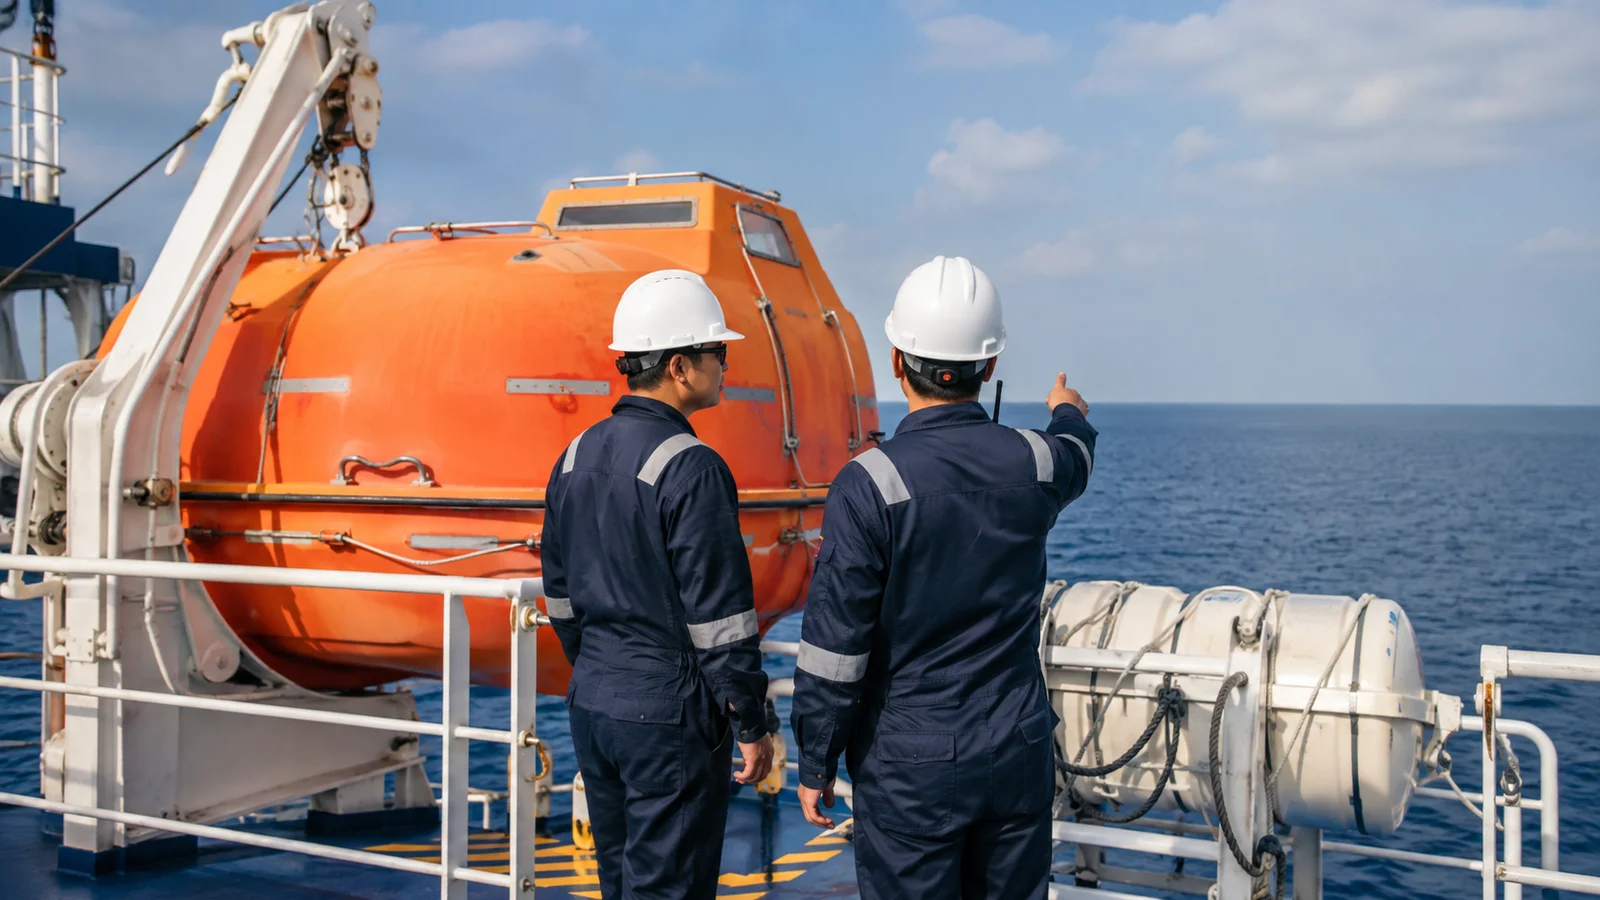
Εικονογράφηση επιμελημένη από τεχνητή νοημοσύνη.
> Εκδοτικό προσχέδιο — σε αναμονή ειδικού ασφαλιστικού και, όπου χρειάζεται, νομικής/συμμορφωτικής αξιολόγησης. Ανανεώθηκε στις 7 Σεπτεμβρίου 2026. Τα παραδείγματα είναι υποθετικά· η εκδοθείσα πολιτική και η εφαρμοστέα νομοθεσία καθορίζουν την πραγματική κάλυψη.
Η ασφάλιση Προστασίας και Αποζημίωσης, ή P&I, καλύπτει συγκεκριμένες ευθύνες που προκύπτουν από τη λειτουργία ενός πλοίου. Συμπληρώνει την ασφάλιση περιουσίας εξετάζοντας τι μπορεί να οφείλει ο ασφαλιζόμενος σε τρίτους, αντί απλώς το κόστος επισκευής του ίδιου του πλοίου.
Για έναν ιδιοκτήτη, η κατανόηση της P&I αρχίζει με τον προσδιορισμό νομικών ευθυνών. Η εργασία πληρώματος, η μεταφορά φορτίου, οι εργασίες λιμένα, η ρύπανση και η απομάκρυνση ναυαγίων δημιουργούν ουσιαστικές υποχρεώσεις. Η διαθέσιμη κάλυψη εξαρτάται από τους κανονισμούς του ασφαλιστή, το πιστοποιητικό εισόδου ή το πρόγραμμα και τα πραγματικά στοιχεία της απαίτησης.
Πώς διαφέρει η ευθύνη από τη ζημιά περιουσίας;
Εάν ένα φορτίο υποστεί ζημιά πάνω σε πλοίο, ο ιδιοκτήτης του φορτίου μπορεί να διεκδικήσει την αποζημίωση μέσω της ασφάλισής του. Χωριστό ζήτημα είναι αν ο φορέας μεταφοράς ευθύνεται νομικά για τη ζημιά. Το P&I αφορά την καλυπτόμενη ευθύνη του μέλους ή του ασφαλισμένου, υπό τους όρους και τις άμυνες.
Παρομοίως, ένα τραυματισμένο μέλος πληρώματος, μια ζημιά σε θέση πρόσδεσης ή περιστατικό ρύπανσης μπορούν να δημιουργήσουν αξιώσεις ευθύνης με αξία διαφορετική από το κόστος επισκευής του ιδιοκτήτη. Τα αποδεικτικά στοιχεία σχετικά με συμβάσεις, αιτιώδη σχέση και εφαρμοστέο δίκαιο γίνονται κεντρικά. Ένα γράμμα απαίτησης δηλώνει ότι έχει υποβληθεί αξίωση· δεν αποδεικνύει ότι η αξίωση είναι έγκυρη ή καλύπτεται.
Ο International Group περιγράφει τους κύριους τομείς ευθύνης που εξυπηρετούν τα μέλη του. Η εξήγησή του περιλαμβάνει τραυματισμούς πληρώματος και επιβατών, φορτίο, ρύπανση, απομάκρυνση ναυαγίων και ζημιά σε περιουσία. Δείτε Διεθνής Ομάδα: ο ρόλος των συλλόγων P&I.
Κατανοήστε τη δομή του ασφαλιστή και τα έγγραφά του
Η ασφάλιση P&I παρέχεται μέσω διαφορετικών δομών ασφάλισης. Οι αμοιβαίες λέσχες έχουν μέλη και κανόνες που μπορεί να διαφέρουν από τα κανονικά ασφάλιστρα. Εξετάστε τις οικονομικές υποχρεώσεις, εκπιπτόμενα ποσά, όρια, κλήσεις όπου εφαρμόζεται, και όρους ακύρωσης στην πραγματική προσφορά.
Διαβάστε την είσοδο ή το πρόγραμμα παράλληλα με τους εφαρμοστέους κανόνες και τις επικυρώσεις. Ελέγξτε ποιος ιδιοκτήτης, διαχειριστής ή ναυλωτής είναι ασφαλισμένος και σε ποια ιδιότητα. Ένας συν-ασφαλισμένος μπορεί να έχει στενότερο συμφέρον από τον κύριο ασφαλισμένο. Η ομαδική ιδιοκτησία δεν αναιρεί την ανάγκη σωστής ταυτοποίησης κάθε μέρους.
Οι δημοσιευμένοι κανονισμοί συλλόγων είναι χρήσιμα παραδείγματα λεπτομέρειας. Η βιβλιοθήκη κανονισμών της Gard δείχνει γιατί ένα πιστοποιητικό δεν μπορεί να λειτουργεί ως πλήρης εξήγηση των όρων P&I. Δεν υπονοεί καμία σχέση μεταξύ του συγκεκριμένου ασφαλιστή και της MarineEnergyCover. Δείτε Κανονισμοί, νομοθεσία και οδηγίες της Gard.
Ανασκοπήστε τις συμβάσεις πριν αναλάβετε επιπλέον ευθύνες
Τα ναυλοσύμφωνα, συμφωνίες τερματικών, συμβόλαια ρυμούλκησης και ρυθμίσεις πληρώματος μπορεί να μεταβάλλουν τις ευθύνες του ασφαλιζόμενου. Ορισμένες υποχρεώσεις προκύπτουν εκ του νόμου· άλλες αναλαμβάνονται εκούσια. Μία ασυνήθιστη αποζημίωση ή παραίτηση μπορεί να απαιτεί προκαταρκτική συμφωνία ασφαλιστή.
Δημιουργήστε μια διαδικασία που αποστέλλει μη τυπικές ασφαλιστικές και ευθυνόφορες διατάξεις για έλεγχο πριν από την υπογραφή. Οι ομάδες λειτουργιών πρέπει να γνωρίζουν ποιες συμβάσεις απαιτούν κλιμάκωση. Η αναμονή για ζήτηση ζημίας για να ανακαλυφθεί ότι η σύμβαση υπερέβαινε την προβλεπόμενη κάλυψη είναι αποφεύξιμη.
Ελέγξτε την κατανομή ευθύνης σύγκρουσης και ζημιών από σταθερά ή κινούμενα αντικείμενα ανάμεσα σε πολιτικά ατυχήματα (P&I) και ασφάλειες κύτους. Διαχωρίστε επίσης την ασφάλιση υπεράσπισης νομικών διαφορών από την κάλυψη ευθύνης λόγω ατυχήματος. Παρόμοια νομικά έξοδα μπορεί να εμπίπτουν σε διαφορετικές ενότητες ανάλογα με τη διαφορά.
Οικονομική ασφάλεια και νόμιμα πιστοποιητικά
Ορισμένες ναυτικές συμβάσεις απαιτούν ασφάλιση ή άλλη οικονομική εγγύηση και σχετικό πιστοποιητικό. Η Σύμβαση Bunkers αποτελεί παράδειγμα με απαιτήσεις για σχετικά πλοία και ευθύνες. Η εφαρμογή εξαρτάται από το πλοίο και το νομικό καθεστώς. Δείτε IMO Σύμβαση για τη ζημιά από ρύπανση καυσίμων.
Μια μπλε κάρτα ή η δέσμευση ασφαλιστή υποστηρίζει τη διαδικασία πιστοποίησης αρχής όπου εφαρμόζεται· δεν πρέπει να συγχέεται με το πιστοποιητικό της σύμβασης που εκδίδει η αρχή. Ένα εμπορικό ασφαλιστήριο, μια εγγραφή σε ένωση και ένα έγγραφο σύμβασης έχουν διαφορετικές λειτουργίες.
Διατηρήστε έναν πίνακα εγγράφων με πλοίο, σύμβαση ή συμβατική απαίτηση, εκδότη, περίοδο ισχύος και υπευθυνότητα ανανέωσης. Επιβεβαιώστε αποδοχή με τη σχετική σημαία ή αρχή. Μην υποθέτετε ότι ένα ψηφιακό έγγραφο που παράγεται από εμπορική πλατφόρμα ικανοποιεί κάθε νόμιμη απαίτηση.
Μια υποθετική αξίωση φορτίου
Ένας παραλήπτης ισχυρίζεται ζημία σε συσκευασμένο φορτίο μετά την εκφόρτωση από πλοίο γενικού φορτίου. Ο ιδιοκτήτης ενημερώνει τον επαφή P&I, διασφαλίζει τα φορτωτικά έγγραφα, τα παραστατικά παραλαβής, τα αρχεία θυρίδων και τις μετεωρολογικές πληροφορίες, και οργανώνει την κατάλληλη επιθεώρηση.
Η έρευνα εξετάζει την κατάσταση του φορτίου κατά τη φόρτωση, τη στοιβασία, τον αερισμό, τη διείσδυση θαλασσινού νερού και τον χειρισμό εκφόρτωσης. Η ναυλοσύμβαση μπορεί να επηρεάσει την κατανομή ευθύνης μεταξύ ιδιοκτήτη και ναυλωτή, ενώ το φορτωτικό έγγραφο και η εφαρμοστέα νομοθεσία επηρεάζουν τις ευθύνες προς τον αξιούντα το φορτίο.
Ο ιδιοκτήτης δεν πρέπει να αναγνωρίζει ευθύνη ή να διευθετεί με βάση υποθέσεις πριν λάβει συμβουλές σύμφωνα με τη διαδικασία ζημιών του συμβολαίου. Ταυτόχρονα, πρέπει να εξετάζονται άμεσα λογικά μέτρα για τον περιορισμό περαιτέρω ζημιών. Το παράδειγμα δείχνει πώς η P&I συνδυάζει την ανάλυση ευθύνης με την πρακτική διαχείριση ατυχημάτων.
Προετοιμαστείτε για ένα περιστατικό πριν συμβεί
Παρέχετε σε πλοίαρχο και ομάδα ξηράς έναν ενημερωμένο κατάλογο επαφών και σαφείς οδηγίες αναφοράς. Καταγράψτε ποιος μπορεί να δίνει εντολές σε ανταποκριτές, να διορίζει εμπειρογνώμονες, να παρέχει εγγυήσεις ή να εγκρίνει διακανονισμούς. Κρατήστε ασφαλή κεντρικό φάκελο συμβάσεων και εγγράφων πλοίου προσβάσιμο σε επείγουσα ανάγκη.
Οι ομάδες Hull και P&I μπορεί να χρειαστεί να συντονίσουν επιθεωρήσεις, αποδεικτικά στοιχεία και κόστη μετά το ίδιο ατύχημα. Η περιγραφή ενός ασφαλιστή για τον συντονισμένο χειρισμό αξιώσεων παρέχει πρακτικό παράδειγμα αυτής της προσέγγισης. Δείτε Gard: Συντονισμένη διαχείριση αξιώσεων ναυτικών περιστατικών.
Κατά την ανανέωση, εξετάστε τις αξιώσεις ανά κατηγορία, εκκρεμείς ευθύνες και επαναλαμβανόμενες αιτίες λειτουργίας. Παρουσιάστε διορθωτικά μέτρα, αλλαγές σε συμβόλαια φορτίου και νέα πρότυπα εμπορίου. Μια χρήσιμη συζήτηση P&I υπερβαίνει το ετήσιο ασφάλιστρο και ρωτά αν ο ασφαλισμένος μπορεί να εκπληρώσει τις υποχρεώσεις του και να λάβει σωστή υποστήριξη όταν αναπτυχθεί αξίωση.
Συχνές ερωτήσεις
Αντικαθιστά η P&I την ασφάλιση H&M;
Όχι. Το P&I καλύπτει συγκεκριμένες ευθύνες, ενώ η ασφάλιση αμαξώματος καλύπτει το ασφαλισμένο περιουσιακό συμφέρον του πλοίου και κάθε στοιχεία ευθύνης που ρητά περιλαμβάνονται.
Θα καλύψει ο ασφαλιστής κάθε αξίωση κατά του πλοίου;
Όχι. Πρέπει να αξιολογηθούν η ευθύνη, η κάλυψη, τα όρια, οι εξαιρέσεις και οι όροι απαιτήσεων. Οι ασφαλιστές ενδέχεται να υπερασπιστούν μια απαίτηση καθώς και να εξετάσουν την πληρωμή.
Καλύπτονται πάντα τα πρόστιμα;
Όχι. Η μεταχείριση προστίμων εξαρτάται από το νόμο, τη διατύπωση και μερικές φορές την διακριτική ευχέρεια του ασφαλιστή. Ρωτήστε σχετικά με τον συγκεκριμένο κίνδυνο αντί να υποθέτετε γενική κάλυψη.
Σχετική ανάγνωση και επόμενη ενέργεια
Τι Καλύπτει η Ασφάλιση Πλοίου;; Εξηγήσαμε την Ασφάλιση Ευθύνης Ναυλωτών; Επεξήγηση Ασφάλισης Ευθύνης Ρύπανσης Θαλάσσιου Περιβάλλοντος.
Προετοιμασία ερωτήματος ναυτικής ασφάλισης με τις σχετικές λεπτομέρειες πλοίου, φορτίου και ταξιδιού. Η διαθεσιμότητα απαιτεί underwriting, συμμόρφωση και επιβεβαιωμένη ικανότητα. Μια ερώτηση, εκτίμηση ή πληρωμή από μόνη της δεν καθιερώνει κάλυψη.
Πηγές και επιμελητική ανασκόπηση
- Διεθνής Ομάδα: ο ρόλος των συλλόγων P&I
- Κανονισμοί, νομοθεσία και οδηγίες της Gard
- IMO Σύμβαση για τη ζημιά από ρύπανση καυσίμων
- Gard: Συντονισμένη διαχείριση αξιώσεων ναυτικών περιστατικών
Προετοιμασμένο από το συντακτικό γραφείο MarineEnergyCover. Κανένας ατομικός ειδικός αξιολογητής δεν έχει ακόμη εγκρίνει αυτό το προσχέδιο. Οι πηγές αναφοράς περιγράφουν τα δικά τους νομικά καθεστώτα ή μορφές πολιτικής και δεν καθορίζουν τη ρυθμιστική θέση, αρμοδιότητα ή διαθέσιμους όρους του MarineEnergyCover.
Συχνές ερωτήσεις
Αντικαθιστά η P&I την ασφάλιση H&M;
Όχι. Το P&I καλύπτει συγκεκριμένες ευθύνες, ενώ η ασφάλιση αμαξώματος καλύπτει το ασφαλισμένο περιουσιακό συμφέρον του πλοίου και κάθε στοιχεία ευθύνης που ρητά περιλαμβάνονται.
Θα καλύψει ο ασφαλιστής κάθε αξίωση κατά του πλοίου;
Όχι. Πρέπει να αξιολογηθούν η ευθύνη, η κάλυψη, τα όρια, οι εξαιρέσεις και οι όροι απαιτήσεων. Οι ασφαλιστές ενδέχεται να υπερασπιστούν μια απαίτηση καθώς και να εξετάσουν την πληρωμή.
Καλύπτονται πάντα τα πρόστιμα;
Όχι. Η μεταχείριση προστίμων εξαρτάται από το νόμο, τη διατύπωση και μερικές φορές την διακριτική ευχέρεια του ασφαλιστή. Ρωτήστε σχετικά με τον συγκεκριμένο κίνδυνο αντί να υποθέτετε γενική κάλυψη.
Πηγές και περαιτέρω ανάγνωση
- Διεθνής Ομάδα: ο ρόλος των συλλόγων P&I
- Κανονισμοί, νομοθεσία και οδηγίες της Gard
- IMO Σύμβαση για τη ζημιά από ρύπανση καυσίμων
- Gard: Συντονισμένη διαχείριση αξιώσεων ναυτικών περιστατικών
Γενικές πληροφορίες, όχι προσδιορισμός κάλυψης ή προσφορά. Η πραγματική κάλυψη υπόκειται στους όρους του συμβολαίου, στις προϋποθέσεις του ασφαλιστή, στο underwriting και στο εφαρμοστέο δίκαιο.
Σχετική ανάγνωση
- Ασφάλιση Ευθύνης Επισκευαστών Πλοίων: Κίνδυνοι Φύλαξης και Συμβολαίου
- Ασφάλεια Ευθύνης Τερματικών Λειτουργών: Φύλαξη, Όρια και Συμβάσεις.
- Ασφάλιση Ευθύνης Φορτοεκφορτωτών: Ζημιές κατά τη φόρτωση και τεκμήρια.
- Τι Καλύπτει η Ασφάλιση Πλοίου;
- Εξηγήσαμε την Ασφάλιση Ευθύνης Ναυλωτών
- Επεξήγηση Ασφάλισης Ευθύνης Ρύπανσης Θαλάσσιου Περιβάλλοντος
- Εξερευνήστε προϊόντα ναυτικής ασφάλισης