
Gövde ve Makine Sigortası: Gemi Sahipleri İçin Kapsamlı Rehber
Sigortalı gemi değerini, makine risklerini, onarım şartlarını ve gövde teminatı, P&I ve kiralıktan kayıp ilişkisini nasıl değerlendireceğinizi öğrenin.
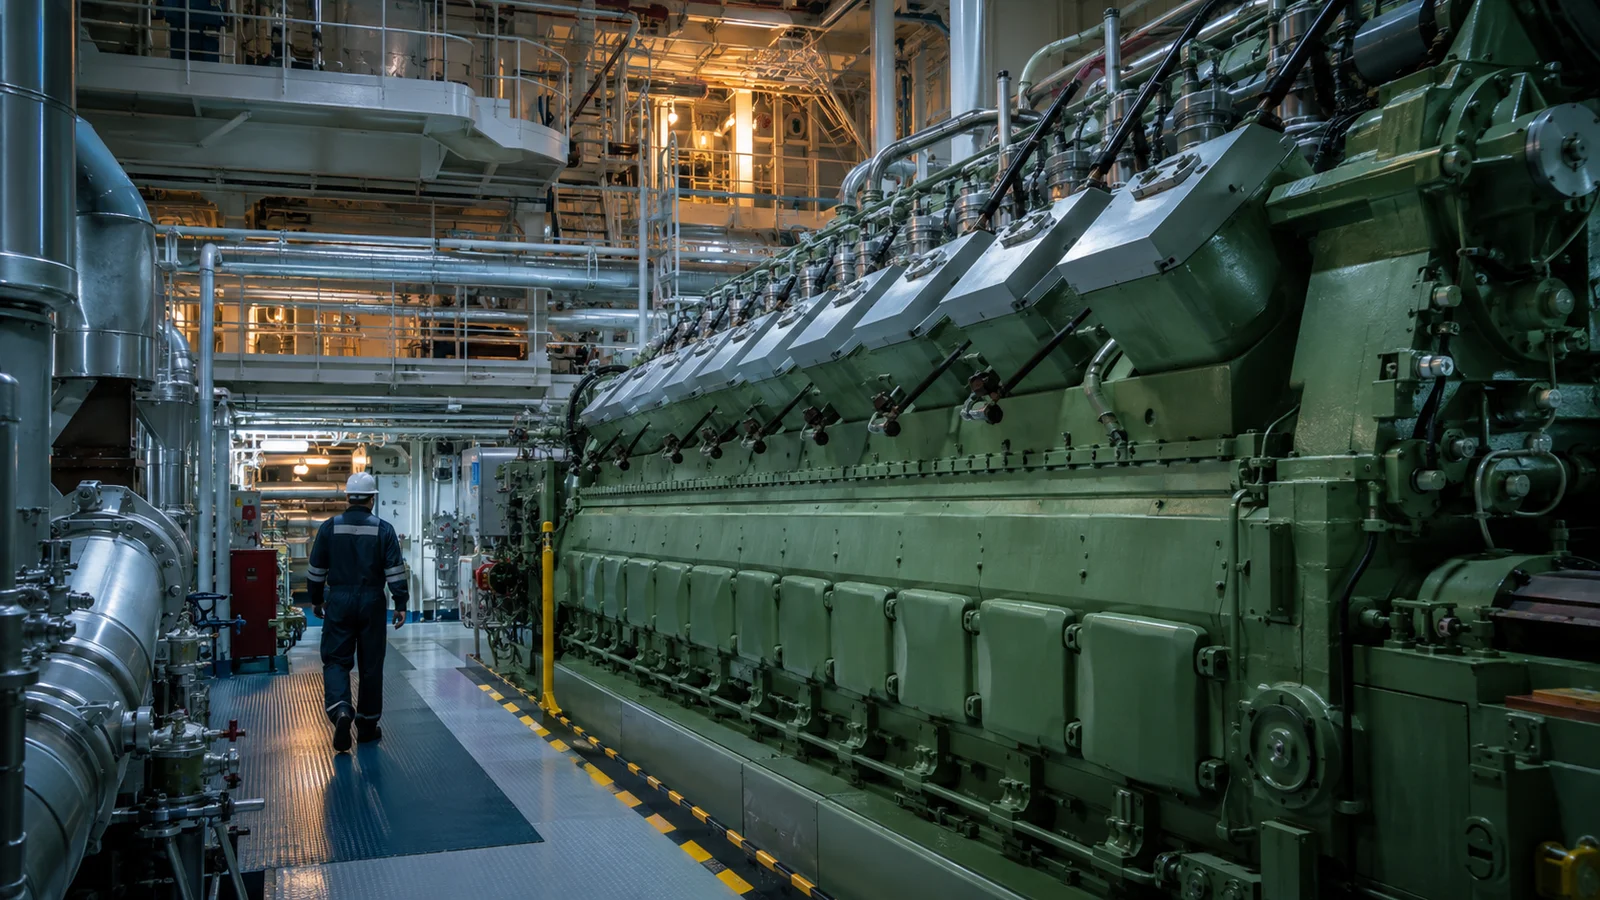
Yapay zeka tarafından oluşturulmuş editoryal illüstrasyon.
> Editoryal taslak — uzman sigorta ve ilgili durumlarda hukuk/uyum incelemesi bekleniyor. 7 Eylül 2026 güncel. Örnekler varsayımsaldır; yürürlükteki poliçe ve geçerli yasa gerçek teminatı belirler.
Gövde ve makina sigortası, sahibin sigortalı gemideki finansal çıkarını sözleşmede tanımlanan kayıplara karşı korur. Değeri, “sigorta tutarı” yanındaki rakamdan daha fazladır. Sigortalı mülk tanımı, tamirat hükümleri, muafiyetler ve operasyonel şartlar, gemi hasarlandığında poliçenin nasıl işlediğini belirler.
Yeni bir satın alma, refinansman veya yenileme durumunda, geminin teknik ve riskin ticari tablosu hazırlanmalıdır. Amaç, teknik ekibin izleyebileceği ve finans ekibin karşılayabileceği şartlarda anlaşmaktır.
Mülkü ve Sigortalı Değeri Tanımlayın
Poliçenin geminin sabit makineleri, navigasyon sistemleri, yedek parçaları ve geçici karaya çıkarılmış ekipmanları kapsayıp kapsamadığını teyit edin. Pahalı eklemeleri ve üçüncü tarafa ait ekipmanı açıklayın. Modifikasyon öncesi doğru olan tanım, geminin değerini veya konfigürasyonunu artık yansıtmayabilir.
Kabul edilen sigorta değeri net bir değerleme esasına dayanmalıdır. Alış fiyatı, güncel piyasa değeri, ödenmemiş kredi ve yenileme maliyeti farklı rakamlardır. Bir kredi veren kendi sigorta şartlarını koyabilir ancak alacaklıya olan borç otomatik olarak doğru gövde değeri olmayabilir. Değerleme tarihi kaydedilmeli ve piyasa veya varlıkta önemli değişiklikler gözden geçirilmelidir.
Eksik sigorta, değer artışı ve ayrı menfaatlerin uygulanışı seçilen metne bağlıdır. Büyük kısmi ve tam zarar sonrası beklenen sonucu sorun. Bu karşılaştırma, primin yalnızca değer yüzdesi olarak değerlendirilmesinden daha bilgilendiricidir.
Tamir kapsamını anlayın
Kaza sonucu hasar kapsamını, kusurlu parçaların işlemini ve tamir ile iyileştirme ayrımını karşılaştırın. Makineler belirli parça arızası ile ortaya çıkan hasarı ayrı değerlendirebilir. Poliçe, geçici onarımların, ertelenmiş tamirlerin, ekspertiz maliyetlerinin ve tersaneye naklin nasıl ele alınacağını da belirtebilir.
Nordic Plan’ın hasar bölümü, ayrıntılı tamir kurallarının nasıl düzenlenebileceğine dair faydalı birincil örnektir. Yorumları bozulma ve yetersiz bakımı ele alır. Bunlar tek bir sözleşmesel çerçeve örneğidir, her yerleştirme için geçerli terimler değildir. Bakınız Nordik Deniz Sigorta Planı, Bölüm 12: Hasar ve Nordic Plan'ın Gövde Hasarı Yorumu.
Onarım spesifikasyonunu kimin onayladığını, tekliflerin nasıl alındığını, iyileştirme indirimi olup olmadığını ve gemi sahibinin ticari sebeplerle daha pahalı bir tersane seçmesi durumunda ne olacağını sorun. Bu konuları önceden karara bağlamak, amirin baskı altında karar vermesine yardımcı olur.
Teknik durumu reasüransa bağlayın
Sigortacıların, güncel sınıf durumu, açık tavsiyeler, eksper tarihleri, bakım kanıtı ve hasar geçmişine ihtiyacı vardır. Sınıflandırma teknik kuralları ve periyodik ekspertizler içerir; sınıf durumu, ilgili kuruluş kayıtlarıyla doğrulanmalı, geçmiş sertifikaya dayanılarak varsayılmamalıdır. Bakınız IACS: sınıflandırma soru ve cevapları.
Önemli makine, yedekleme ve bakım kontrolleri hakkında kısa bir açıklama hazırlayın. Tek motorlu gemiler için kritik tahrik bileşenlerinin durumu ve uygun onarım desteğinin mevcudiyetini belirtin. Sıradışı ekipmanlar için üretici desteği, yedek parça tedarik süreleri ve uzman bakımın kim tarafından yapıldığı açıklanmalıdır.
Yararlı bir başvuru, kusurların arkasındaki hikayeyi anlatır. Eğer bir yatak geçen yıl arızalandıysa, soruşturma sonucunu, tamamlanan tamiri ve muayene veya yağlama prosedürlerinde yapılan değişiklikleri sağlayın. Sadece “tamir edildi” ifadesi, orijinal nedenin giderildiğini açıklamaz.
Muafiyetleri ve finansal teminatı karşılaştırın
Uygulanan olağan muafiyet ile ek makine, buz, ağır hava koşulları veya diğer muafiyetlerin belirlenmesi gerekir. Aynı hasarı etkileyen birden fazla kesinti olup olmadığı tespit edilmelidir. İşletme daha yüksek teminat payını karşılayabiliyorsa daha düşük prim mantıklı olabilir, ancak bu bilinçli bir tercih olmalıdır.
Filosunun gerçek deneyimini kullanarak bırakılan maliyetleri modelleyin. Muafiyet altındaki olayları ve ödenen tazminatları sayın. Sürekli orta derece onarımlar gerektiren bir gemi, büyük sigorta ödemesi yapmadan önemli nakit talepleri yaratabilir. Sigorta harcamasını ayrı tutmak yerine toplam risk maliyetini finans ile tartışın.
Varsayımsal makine hasarı
Bir jeneratör arızası, yanındaki elektrik ekipmanına zarar verip geminin plansız tersane ziyaretine zorlanmasına neden olabilir. Mühendis raporu arızalı bileşeni belirtir, ancak sebep belirsizdir. Gemi sahibi bileşeni, işletme günlüklerini, bakım kayıtlarını ve fotoğrafları korumalı ve ilgili sigortacıları derhal bilgilendirmelidir.
Hasar analizi arızalı parçayı, oluşan fiziksel hasarı, tersane maliyetlerini ve kaybedilen işletme süresini ayırır. Bazı maliyetler gemi sahibinin önceden planladığı rutin işlere ait olabilir. H&M ve kira kaybı sigortacıları ortak tamir kronolojisi isteyebilir ancak farklı düzenleme kuralları uygularlar.
Sahip, kesintiyi kullanarak etkilenmeyen ekipmanı yükseltiyorsa, faturalar bu işleri hasar tamirlerinden ayrı göstermelidir. Bu teminatı önceden hükme bağlamaz. Tamir kanıtlarını anlaşılır kılar ve ticari iyileştirmelerin hasar sonucuymuş gibi gösterilmesini önler.
Bitisik poliçe ve sözleşmeleri koordine edin
Çarpışma sorumluluğunun gövde ve P&I arasında bölünmesini, kurtarma uygulamasını ve varsa kredi verenlerin çıkarlarını doğrulayın. Kira gelir kaybı satın alındıysa, hasar tetikleyicisinin gerçek gövde şartlarıyla uyumlu olup olmadığını kontrol edin. Ürün isimlerindeki görünür benzerlik yetersizdir.
Charter ve onarım tersane sözleşmelerini tazminatlar, feragatler ve sigorta yükümlülükleri bakımından inceleyin. İmzalamadan önce sigorta danışmanını alışılmış dışı koşullar hakkında bilgilendirin. Gemi sahibinin ticari taahhütleri poliçe tazminat varsayımlarına dayanmamalıdır.
Sigorta başlamadan önce, üzerinde anlaşılmış tam metni ve bekleyen gerekliliklerin listesini alın. Sonrası için sınıf, yönetim, mülkiyet, değerler ve ticaret değişikliklerini içeren bir değişiklik günlüğü oluşturun. İyi organize edilmiş bir H&M dosyası, gelecekteki yenilemeleri kolaylaştırır ve talep ekibine olay sonrası güvenilir bir başlangıç noktası sağlar.
Sıkça Sorulan Sorular
Kasko sigortası aşınmış makine masraflarını karşılar mı?
Normal aşınma ve kazara oluşan zarar farklı şekilde ele alınabilir. İlgili makine ve bakım maddeleri, kanıtlarla karşılaştırılarak gözden geçirilmelidir.
Gövde Değeri Krediyi Eşlemeli mi?
Otomatik değil. Desteklenen sigorta değerlemesini kararlaştırın ve ayrıca kredi verenin sözleşme gerekliliklerini ve menfaatlerini kontrol edin.
Sınıf sertifikası sigorta kabulünü garanti eder mi?
Hayır. Sınıf önemli teknik kanıttır ancak sigortacılar durum, operasyonlar, yönetim, hasarlar, değerler ve kendi kapasitesini de değerlendirir.
İlgili okuma ve sonraki adım
Gemi Gövde ve Makine Sigortası Primlerini Etkileyen Faktörler Nelerdir?; Gemi Sınıflandırmasının Deniz Sigortasına Etkisi; Yaşlı Ticari Gemiler için Deniz Sigortası.
Deniz sigortası talebi hazırla İlgili gemi, yük ve sefer detaylarıyla. Uygunluk, sigorta, uyumluluk incelemesi ve teyit edilmiş kapasite gerektirir. Bir sorgu, tahmin veya ödeme tek başına teminat oluşturmaz.
Kaynaklar ve editoryal inceleme
- Nordik Deniz Sigorta Planı, Bölüm 12: Hasar
- Nordic Plan'ın Gövde Hasarı Yorumu
- IACS: sınıflandırma soru ve cevapları
MarineEnergyCover editörlüğü tarafından hazırlanmıştır. Henüz bireysel uzman inceleyici bu taslağı onaylamamıştır. Kaynak referansları kendi yasal rejimlerini veya poliçe formlarını tanımlar, MarineEnergyCover’ın düzenleyici statüsü, yetkisi veya sunulan şartları anlamına gelmez.
Sıkça Sorulan Sorular
Kasko sigortası aşınmış makine masraflarını karşılar mı?
Normal aşınma ve kazara oluşan zarar farklı şekilde ele alınabilir. İlgili makine ve bakım maddeleri, kanıtlarla karşılaştırılarak gözden geçirilmelidir.
Gövde Değeri Krediyi Eşlemeli mi?
Otomatik değil. Desteklenen sigorta değerlemesini kararlaştırın ve ayrıca kredi verenin sözleşme gerekliliklerini ve menfaatlerini kontrol edin.
Sınıf sertifikası sigorta kabulünü garanti eder mi?
Hayır. Sınıf önemli teknik kanıttır ancak sigortacılar durum, operasyonlar, yönetim, hasarlar, değerler ve kendi kapasitesini de değerlendirir.
Kaynaklar & ileri okumalar
- Nordik Deniz Sigorta Planı, Bölüm 12: Hasar
- Nordic Plan'ın Gövde Hasarı Yorumu
- IACS: sınıflandırma soru ve cevapları
Genel bilgi olup kapsam belirlemesi veya teklif değildir. Gerçek kapsam poliçe metni, sigortacı koşulları, reasürans ve geçerli mevzuata tabidir.
İlgili okuma materyalleri
- Gemi İnşaatı Risk Sigortası: İskeleden Teslime
- Römorkör Sigortası: Çekme Sözleşmeleri ve Operasyonel Sınırlar
- Barge Sigortası: Çekme Planları, Bağlama ve Yük Arayüzleri
- Gemi Gövde ve Makine Sigortası Primlerini Etkileyen Faktörler Nelerdir?
- Gemi Sınıflandırmasının Deniz Sigortasına Etkisi
- Yaşlı Ticari Gemiler için Deniz Sigortası
- Deniz sigortası ürünlerini keşfedin