
Assurance Porte-Conteneurs : Risques de perte de pile et d’incendie
Évaluez la coque et la machinerie, les responsabilités P&I, les intérêts sur conteneurs et équipements, les zones de navigation et toute couverture demandée pour interruption ou risque de guerre.
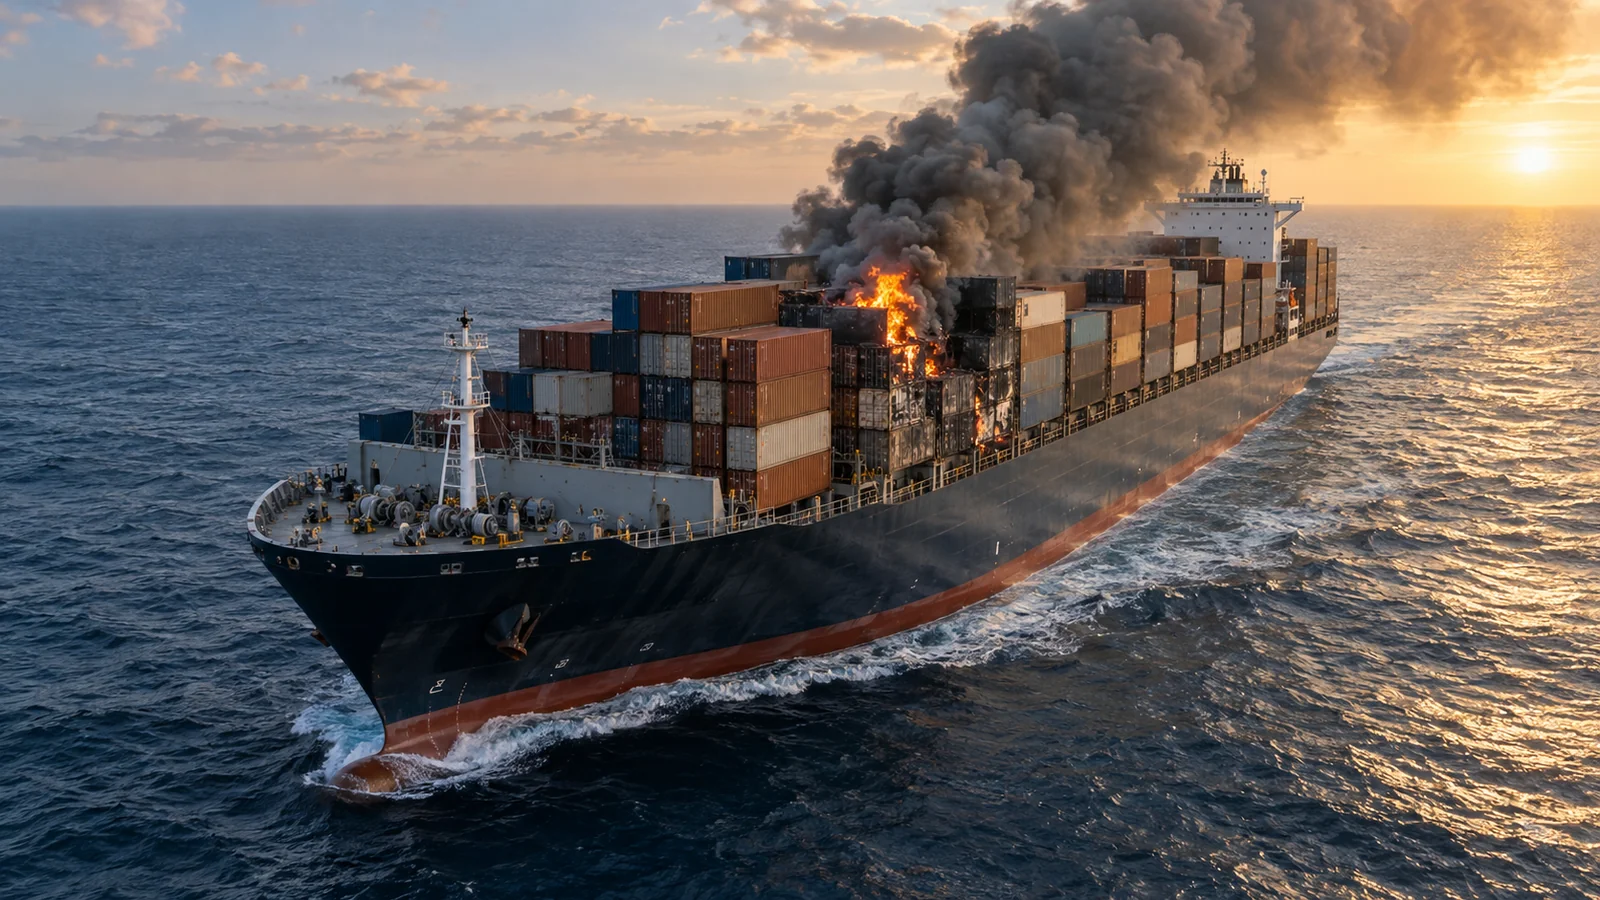
Illustration éditoriale générée par IA.
Les incidents sur porte-conteneurs peuvent concerner simultanément le navire, de nombreux intérêts de cargaison et les installations à terre. L’assurance doit couvrir ces interfaces sans supposer que les polices des propriétaires de marchandise remplacent les responsabilités de l’exploitant.
Que doit évaluer l’assurance des porte-conteneurs ?
Évaluez la coque et machines, les responsabilités P&I, les intérêts conteneur et équipement, les zones d'exploitation et toute couverture interruption ou risque guerre demandée. La perte de cargaison, l'incendie et la fausse déclaration de cargaison soulèvent différentes questions de cause, responsabilité et réaction de la police. Le programme de l’exploitant du navire est distinct de l’assurance souscrite par les expéditeurs individuels.
Commencez par le système d’exploitation du navire
| Exposition | Informations à présenter |
|---|---|
| arrimage et sécurisation des conteneurs | Procédures, équipements et registres de maintenance |
| Déclarations de cargaison | Contrôles pour marchandises dangereuses ou mal déclarées |
| Intervention incendie | Systèmes pertinents, formation et preuves d'inspection. |
| Intérêts sur l’équipement | Propriété ou location de conteneurs et actifs connexes |
Aperçu IMO sur le transport sûr des conteneurs aborde les préoccupations de sécurité, notamment les cargaisons non déclarées ou mal déclarées. Le séparé guide sur la masse brute vérifiée est une référence opérationnelle, non une attestation de couverture d’assurance.
Un incendie fictif de conteneur
Un incendie endommage la structure du navire et la cargaison voisine. L’enquête peut porter sur l’origine du feu, les déclarations de cargaison, le calage, l’intervention et les relations contractuelles. Un même événement ne signifie pas que toutes les pertes sont réglées sous une seule police ni que la cargaison initialement suspectée est définitivement responsable.
Conservez les données de réservation, déclarations, plans d'arrimage, enregistrements d'alarme et communications. Coordonnez la protection des preuves avec les exigences d'urgence et de sécurité. Évitez de présenter une hypothèse précoce comme cause définitive lors d'une déclaration de sinistre.
Décrire la flotte et l’équipement avec précision
Pour la souscription, fournissez les valeurs du navire, sa capacité, ses routes, sa classification, sa gestion, son historique des sinistres et les contrôles de sécurité pertinents. Expliquez les intérêts relatifs aux conteneurs loués ou possédés et indiquez si l'entreprise agit également comme opérateur logistique ou terminalier. Ces activités supplémentaires peuvent modifier la demande de responsabilité.
Informez-vous sur la responsabilité cargo, la perte de conteneur, collision, pollution, enlèvement d’épave et obligations contractuelles. Les dommages au navire, à la cargaison et la perte d’un conteneur loué peuvent nécessiter des sections ou couvertures distinctes. Vérifiez franchises et limites pour chaque intérêt concerné.
Considérez le retard comme une question distincte
Un sinistre peut entraîner une perturbation du programme, des coûts portuaires et des réclamations clients. Un retard ordinaire ou des pénalités commerciales ne sont pas automatiquement couvertes par l’assurance coque ou cargaison. Si une protection des revenus est demandée, le déclencheur et le calcul nécessitent leur propre évaluation.
Après un incident, informez rapidement les assureurs concernés et préservez les droits de recours. Gardez distincts les coûts de réparation du navire, les demandes liées au cargo, les réclamations d’équipement et les dépenses d’atténuation pour que chacun soit examiné selon la rédaction applicable.
Lire ce que couvre l’assurance navire et Fondamentaux P&I. Explorer les demandes de couverture flotte et soumettre l’exploitation du porte-conteneurs, y compris toute activité de location de conteneurs ou opérations à terre.
Points clés
- Évaluez la coque et la machinerie, les responsabilités P&I, les intérêts sur conteneurs et équipements, les zones de navigation et toute couverture demandée pour interruption ou risque de guerre.
- Non. La propriété du navire, les intérêts sur cargaison et les responsabilités sont distincts ; un incident grave peut impliquer plusieurs polices et parties.
Questions fréquemment posées
Que doit évaluer l’assurance des porte-conteneurs ?
Évaluez la coque et machines, les responsabilités P&I, les intérêts conteneur et équipement, les zones d'exploitation et toute couverture interruption ou risque guerre demandée. La perte de cargaison, l'incendie et la fausse déclaration de cargaison soulèvent différentes questions de cause, responsabilité et réaction de la police. Le programme de l’exploitant du navire est distinct de l’assurance souscrite par les expéditeurs individuels.
La police coque d'un porte-conteneurs couvre-t-elle chaque propriétaire de cargaison ?
Non. La propriété du navire, les intérêts sur cargaison et les responsabilités sont distincts ; un incident grave peut impliquer plusieurs polices et parties.
Sources et lectures complémentaires
Informations générales, non décision de couverture ou offre. La protection effective dépend du texte de la police, des conditions assureur, de la souscription et du droit applicable.
Lectures associées
- Déclaration de container perdu en 2026 : séparez avis de sécurité et déclarations de sinistre.
- Expédition maritime de batteries au lithium : preuves avant réservation.
- Que couvre l'assurance maritime ?
- Assurance des navires commerciaux lors de changements opérationnels
- Explorer les produits d’assurance maritime