
Considérations d’assurance pour les transporteurs de GNL et de GPL
Revue pratique d’assurance transporteurs de gaz couvrant confinement, machines spécialisées, mesure de cargaison, évaporation et exposition au revenu liée aux réparations.
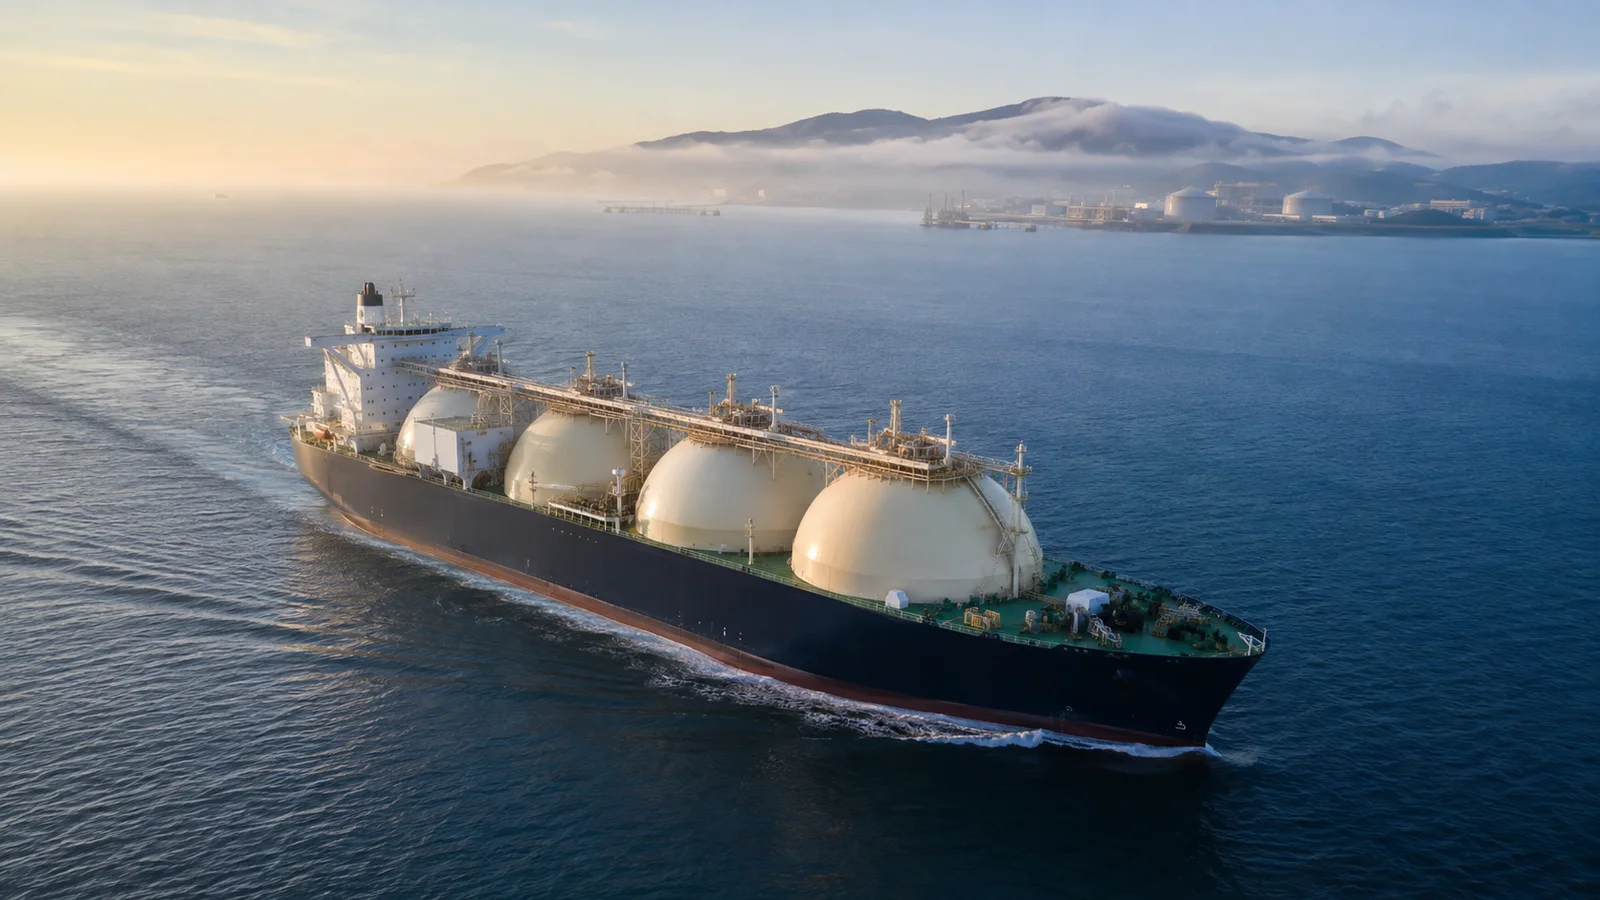
Illustration éditoriale générée par IA.
> Brouillon éditorial — en attente d’un examen spécialisé du secteur de l’assurance et, le cas échéant, d’un contrôle juridique/conformité. Mise à jour le 7 septembre 2026. Les exemples sont hypothétiques ; la police émise et la loi applicable déterminent la couverture réelle.
Les transporteurs de GNL et GPL nécessitent une discussion d’assurance reconnaissant la contenance spécialisée, la machinerie et la manutention de cargaison. Ces initiales désignent différents trafics de gaz liquéfié, et les navires concernés peuvent utiliser des arrangements de stockage et de propulsion différents. Une soumission doit décrire le navire réel plutôt que supposer un risque standard de gaziers.
Le principal défi du propriétaire est de connecter les actifs physiques, la performance contractuelle et les responsabilités liées au cargo. Une défaillance technique peut affecter simultanément le navire, la manutention du cargo et les revenus, chaque police ayant son propre déclencheur.
Expliquer le confinement et la machinerie
Fournissez les caractéristiques du navire, la classification, le système de confinement de la cargaison, l’agencement de propulsion et l’équipement de cargaison pertinent. Identifiez les compresseurs principaux, pompes, systèmes de reliquéfaction ou autres installations spécialisées si présentes. Indiquez le support constructeur et les modalités de maintenance pour les équipements dont la réparation peut être complexe ou longue.
Le Code IGC de l'OMI fournit un cadre international pour la construction et l'équipement des navires transportant des gaz liquéfiés en vrac. Son approche reconnaît les dangers des produits et les risques liés au transport réfrigéré ou pressurisé. L'applicabilité et les modifications doivent être vérifiées pour chaque navire particulier. Voir Code international des transporteurs de gaz IMO.
Les souscripteurs doivent recevoir un résumé technique concis étayé par des documents. Un excès de détails sans explication des systèmes critiques peut masquer les points essentiels, tels que la redondance, la disponibilité des pièces de rechange et les conséquences d’une défaillance d’équipement unique.
Distinguer la couverture du navire des obligations liées à la cargaison
L’assurance coque couvre les dommages assurés au navire et à son équipement. L’assurance fret couvre la marchandise. La responsabilité P&I ou celle des affréteurs peut couvrir des responsabilités spécifiées, tandis que la couverture des pertes de revenus nécessite un accord distinct. Le programme d’assurance doit identifier l’intérêt de chaque partie au commerce.
Les contrats peuvent répartir les responsabilités pour la quantité, qualité, consommation de carburant, performance et manutention de la cargaison. Une retenue sur le loyer ou le fret n’est pas automatiquement une perte assurée de cargaison. La base juridique de la retenue et le libellé de l’assurance doivent être analysés.
Séparez les promesses de performance du fret de la demande de couverture dommages matériels. Un assureur évaluant un dommage accidentel peut ne pas accepter toutes les garanties contractuelles d’un contrat d’affrètement.
Donnez un examen spécifique au dégazage
Le dégazage (boil-off gas) provient des caractéristiques physiques et de la manutention de la cargaison de gaz liquéfié. Son traitement peut impliquer la comptabilisation de la cargaison, la propulsion, la reliquéfaction et les conditions contractuelles. La consommation opérationnelle normale et une perte accidentelle ne sont pas forcément équivalentes en assurance.
La discussion de Gard sur l’évaporation du GNL et la reliquéfaction explique comment certains mécanismes d’affrètement peuvent générer des déductions non récupérables dans les garanties P&I ordinaires. C’est un exemple utile du besoin d’examens contractuels individuels, pas une affirmation universelle concernant toutes les polices GNL. Voir Gard : questions d’assurance sur l’évaporation et reliquéfaction du GNL..
Présentez au conseiller les clauses d’affrètement pertinentes et les modalités de mesure. Clarifiez comment les quantités sont enregistrées au chargement et à la décharge, comment la consommation de carburant est prise en compte et comment les litiges sont documentés. Évitez d’affirmer que tout excès de vaporisation est couvert seulement parce qu’une police responsabilité existe.
Examiner l’exposition à l’indisponibilité
Les réparations spécialisées peuvent prendre du temps en raison de l’adéquation du chantier, des pièces de rechange, de la présence technique et des essais. La couverture perte de jouissance, si prise, doit correspondre à l’exposition aux revenus du propriétaire et aux conditions de coque sous-jacentes. Confirmez les montants journaliers, franchises exprimées en temps, périodes maximales et gestion des pertes partielles de revenus.
Une description publiée par l’assureur illustre la liaison entre les dommages à la coque et la couverture perte d’emploi. La police réelle peut différer et doit être lue intégralement. Voir Gard : couverture perte de temps d’immobilisation.
Demandez comment la police traite l’attente d’une pièce, le transfert vers un atelier et les travaux réalisés simultanément avec une maintenance programmée. Une partie du temps perdu peut concerner des travaux du propriétaire plutôt que le sinistre assuré. Une chronologie fiable des réparations est essentielle.
Préparez les preuves opérationnelles
Incluez l’historique de maintenance, les dossiers de classification, les rapports d’inspection pertinents et un résumé des sinistres. Expliquez l’expérience et la formation de l’équipage pour l’exploitation des équipements spécialisés. Montrez comment les spécialistes à terre soutiennent alarmes, défauts et opérations non routinières.
Décrivez l’interface terminal et les éventuelles limitations de trafic. Si l’emploi prévu du navire change, identifiez les conséquences techniques et contractuelles avant de vérifier si la couverture existante reste adaptée. Un trafic différent peut affecter à la fois l’utilisation de l’équipement et la répartition des responsabilités.
Pour les importants rétrofits, fournissez l’étendue, les preuves d’achèvement et les valeurs actualisées. Le dossier assuré doit correspondre à la configuration du navire à la date d’effet, non à un ancien jeu de caractéristiques issu d’un précédent renouvellement.
Panne hypothétique d’un compresseur
Un transporteur de gaz subit des dommages accidentels à un compresseur lié à la cargaison. Le navire reste à flot et opérationnel, mais l'équipe technique doit évaluer si l'opération prévue de la cargaison peut continuer en toute sécurité. Les réparations nécessitent une intervention spécialisée et une pièce de rechange.
Le propriétaire informe les assureurs concernés et conserve journaux, alarmes, registres de maintenance et pièces endommagées. L’analyse sinistre dissocie réparations d’équipement, éventuelle perte de cargaison, déductions contractuelles et perte de revenus. Chaque élément exige une preuve et une disposition pertinente de la police.
Si le propriétaire exécute aussi des mises à niveau planifiées durant l’arrêt, coûts et jours doivent être clairement identifiés séparément. L’hypothèse ne présume ni la cause ni l’issue d’assurance ; elle montre comment une même défaillance technique peut induire plusieurs questions financières distinctes.
Convenir clairement du programme final
Examinez ensemble les valeurs coque, responsabilités cargo, extensions contractuelles, exigences guerre et clauses perte de jouissance. Vérifiez les parties assurées et le rôle du affréteur, en particulier là où cargaison et carburant se recoupent.
Fournissez aux équipes techniques et commerciales un résumé clair des conditions et des obligations de notification des changements. L’assurance pour transporteurs de gaz est la plus efficace quand sa rédaction reflète la machinerie réelle, le modèle d’exploitation et les contrats utilisés par le navire.
Questions fréquemment posées
Les transporteurs de GNL et de GPL sont-ils assurés aux mêmes conditions ?
Non. Le confinement, les équipements, caractéristiques du cargo, opérations et contrats peuvent varier. L’assureur doit évaluer le navire et le commerce spécifique.
L’évaporation normale est-elle automatiquement assurée ?
Non. Les pertes opérationnelles normales, la consommation de carburant, les déductions contractuelles et les dommages accidentels nécessitent une analyse séparée selon les termes applicables.
La perte de fret peut-elle couvrir une longue attente pour pièces spécialisées ?
Potentiellement, si le retard suit un déclencheur assuré et que les termes de la police le permettent. Les délais d’attente, limites, choix de réparation et preuves restent importants.
Lectures associées et étape suivante
Assurance tankers : couverture pour pétroliers, navires-citernes produits et chimique.; Comment l'assurance de cargaisons énergétiques protège les expéditions de grande valeur; Assurance Perte d’Affrètement pour Navires Commerciaux.
Préparez une demande d’assurance maritime avec les détails pertinents du navire, de la cargaison et du voyage. La disponibilité nécessite souscription, revue conformité et capacité confirmée. Une demande, estimation ou paiement ne constituent pas en soi une couverture.
Sources et revue éditoriale
- Code international des transporteurs de gaz IMO
- Gard : questions d’assurance sur l’évaporation et reliquéfaction du GNL.
- Gard : couverture perte de temps d’immobilisation
Préparé par la rédaction de MarineEnergyCover. Aucun expert individuel n’a encore validé ce brouillon. Les références sources décrivent leurs propres régimes juridiques ou formulaires d’assurance et ne confèrent pas à MarineEnergyCover un statut réglementaire, une autorité ou des conditions disponibles.
Questions fréquemment posées
Les transporteurs de GNL et de GPL sont-ils assurés aux mêmes conditions ?
Non. Le confinement, les équipements, caractéristiques du cargo, opérations et contrats peuvent varier. L’assureur doit évaluer le navire et le commerce spécifique.
L’évaporation normale est-elle automatiquement assurée ?
Non. Les pertes opérationnelles normales, la consommation de carburant, les déductions contractuelles et les dommages accidentels nécessitent une analyse séparée selon les termes applicables.
La perte de fret peut-elle couvrir une longue attente pour pièces spécialisées ?
Potentiellement, si le retard suit un déclencheur assuré et que les termes de la police le permettent. Les délais d’attente, limites, choix de réparation et preuves restent importants.
Sources et lectures complémentaires
- Code international des transporteurs de gaz IMO
- Gard : questions d’assurance sur l’évaporation et reliquéfaction du GNL.
- Gard : couverture perte de temps d’immobilisation
Informations générales, non décision de couverture ou offre. La protection effective dépend du texte de la police, des conditions assureur, de la souscription et du droit applicable.