
Seguro de Casco y Máquina: guía completa para propietarios de buques
Cómo evaluar el valor asegurado del buque, exposiciones a maquinaria, términos de reparación y la relación entre cobertura de casco, P&I y pérdida de fletamento.
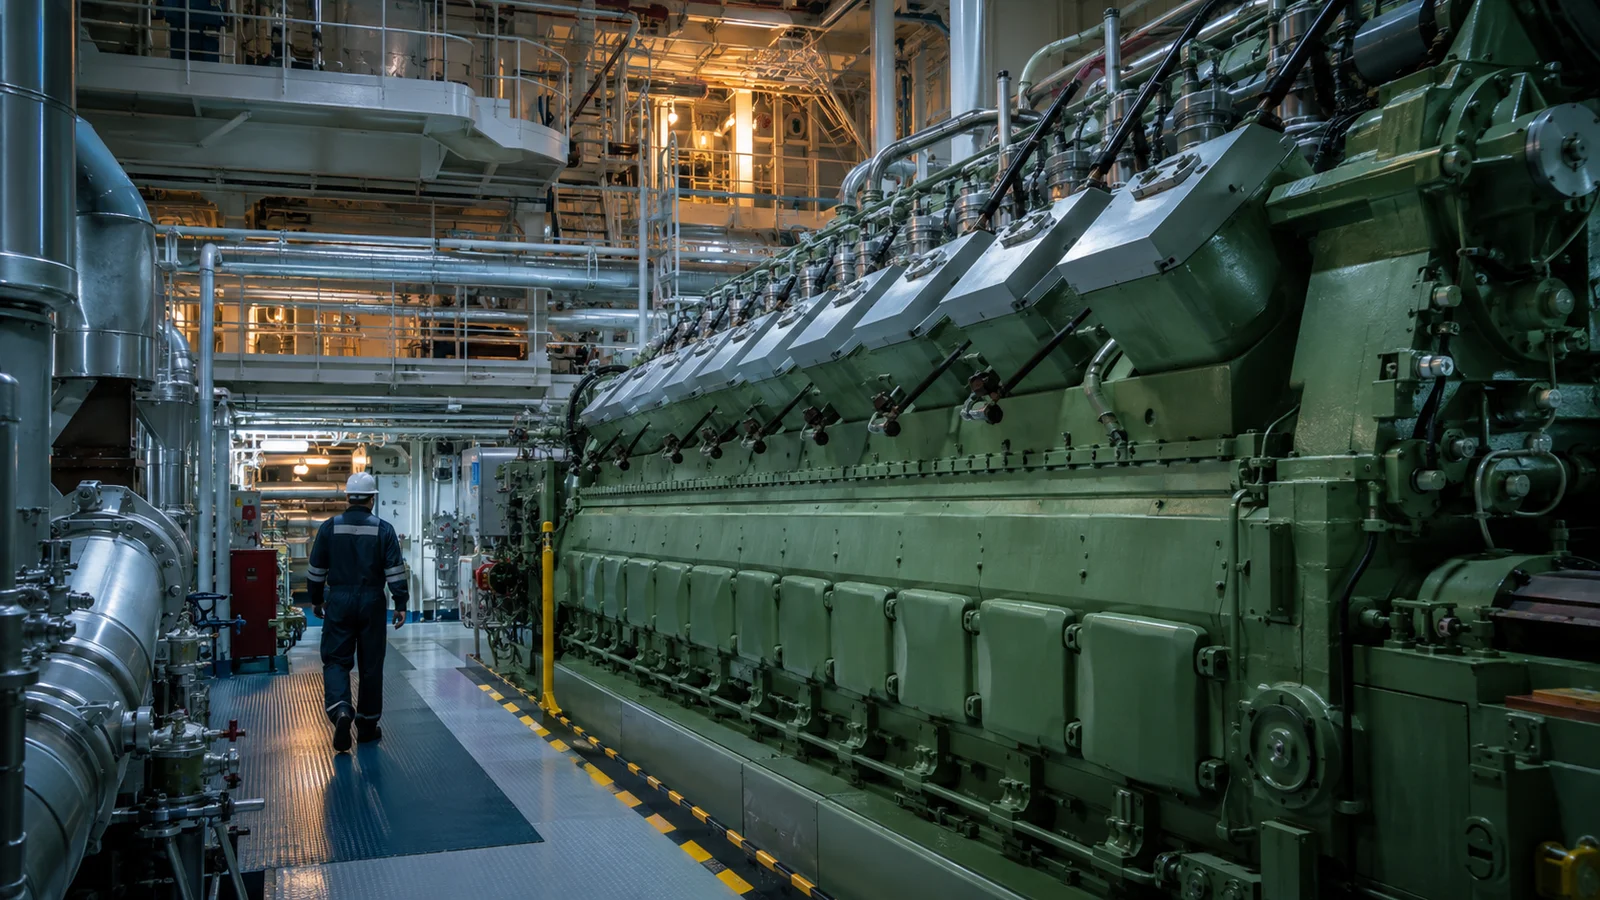
Ilustración editorial generada por IA.
> Borrador editorial — pendiente de revisión por especialistas en seguros y, cuando corresponda, revisión legal/compliance. Actualizado el 7 de septiembre de 2026. Los ejemplos son hipotéticos; la póliza emitida y la ley aplicable determinan la cobertura real.
El seguro de casco y maquinaria protege el interés financiero del armador en el buque asegurado contra las pérdidas descritas en el contrato. Su valor va más allá del monto indicado junto a “suma asegurada”. La definición de propiedad asegurada, disposiciones de reparación, deducibles y condiciones operativas determinan cómo funciona la póliza cuando un buque resulta dañado.
Para una compra nueva, refinanciamiento o renovación, el propietario debe reunir un perfil técnico del buque y un perfil comercial de la exposición. El objetivo es acordar condiciones que el equipo técnico pueda seguir y el equipo financiero pueda costear.
Definir la propiedad y el valor asegurado
Confirme si la póliza incluye la maquinaria fija del buque, sistemas de navegación, repuestos y equipo temporalmente en tierra. Divulgue adiciones costosas y equipo que pertenece a un tercero. Una descripción que era precisa antes de una modernización puede ya no representar el valor o configuración del buque.
El valor asegurado acordado debe sustentarse en una base de valoración clara. Precio de compra, valor actual de mercado, préstamo pendiente y coste de reemplazo son cifras distintas. Un prestamista puede imponer requisitos propios de seguro, pero la cantidad adeudada no es automáticamente el valor correcto del casco. Registre la fecha de valoración y revise cambios sustanciales en mercado o activos.
El tratamiento de infraseguro, valor aumentado e intereses separados depende de la redacción elegida. Pregunte por el resultado esperado tras una pérdida parcial significativa y tras una pérdida total. Esa comparación es más informativa que considerar la prima solo como porcentaje del valor.
Entender la cobertura de reparación
Compare el alcance de daños accidentales, el manejo de piezas defectuosas y la distinción entre reparaciones y mejoras. Las cláusulas de maquinaria pueden tratar la pieza que falla diferente al daño resultante. Una póliza también puede especificar cómo manejar reparaciones temporales, reparaciones aplazadas, costos de peritaje y traslado a astillero.
El capítulo de daños del Plan Nórdico es un ejemplo primario útil sobre la organización detallada de reglas de reparación. Su comentario aborda el deterioro y mantenimiento insuficiente. Son ejemplos de un marco contractual, no términos aplicables a toda contratación. Véase Plan Nórdico de Seguro Marítimo, Capítulo 12: Daños y Comentario del Plan Nórdico sobre daños en casco.
Indague quién aprueba la especificación de reparación, cómo se obtienen ofertas, si pueden surgir deducciones por mejoramiento y qué sucede si el propietario elige un astillero más costoso por razones comerciales. Acordar estos puntos previamente ayuda a un superintendente a decidir bajo presión.
Relacionar el estado técnico con la suscripción
Los suscriptores necesitan estado actual de la clase, recomendaciones pendientes, fechas de inspección, evidencia de mantenimiento y historial de siniestros. La clasificación implica reglas técnicas y revisiones periódicas; el estado de clase debe comprobarse en los registros de la sociedad pertinente y no inferirse de un certificado histórico. Véase IACS: preguntas y respuestas de clasificación.
Prepare una breve explicación sobre maquinaria principal, redundancia y controles de mantenimiento. Para un buque con un solo motor, incluya el estado de componentes críticos de propulsión y disponibilidad de soporte adecuado para reparaciones. Para equipos inusuales, explique soporte del fabricante, plazos de repuestos y quién realiza mantenimiento especializado.
Una presentación útil explica el trasfondo de los defectos. Si un rodamiento falló el año pasado, aporte el resultado de la investigación, la reparación realizada y los cambios en los procedimientos de inspección o lubricación. Solo decir “reparado” no aclara si se abordó la causa original.
Comparar franquicias y retenciones financieras
Identifique la franquicia ordinaria y cualquier franquicia adicional que se aplique a maquinaria, hielo, condiciones meteorológicas adversas u otras. Establezca si múltiples deducciones pueden afectar al mismo siniestro. Una prima más baja puede ser conveniente si la empresa puede asumir una retención mayor, pero debe ser una elección deliberada.
Utilice la experiencia real de la flota para modelar costos retenidos. Considere incidentes que estuvieron por debajo del deducible así como reclamaciones pagadas. Un buque con reparaciones moderadas repetidas puede generar demandas de efectivo significativas sin un gran pago del asegurador. Discuta el costo total del riesgo con finanzas y no trate el gasto en seguros de forma aislada.
Hipótesis de siniestro en maquinaria
Imagine una falla en un generador que daña equipos eléctricos adyacentes y obliga al buque a una visita no programada a astillero. El informe inicial del ingeniero señala un componente fallido, pero su causa es incierta. El propietario debe preservar el componente, registros operativos, mantenimiento y fotografías, y notificar oportunamente a los aseguradores pertinentes.
El análisis de la reclamación separa la pieza dañada, daño físico resultante, costos de dique y tiempo operativo perdido. Algunos costos pueden vincularse a trabajos rutinarios ya planificados por el propietario. El casco y cualquier asegurador de pérdida de uso pueden necesitar cronología común pero aplican reglas distintas.
Si el propietario utiliza la paralización para mejorar equipos no afectados, las facturas deben separar esos trabajos de reparaciones por siniestro. Esto no prejuzga cobertura. Facilita comprender la evidencia de reparación y evita presentar mejoras comerciales como consecuencia del siniestro.
Coordinar pólizas y contratos adyacentes
Confirme la distribución de la responsabilidad por colisión entre casco y P&I, el tratamiento del salvamento y cualquier interés de prestamistas. Si se adquiere pérdida de explotación, verifique que su disparador de daño sea compatible con los términos reales de casco. Un nombre aparente similar no es suficiente.
Revise contratos de fletamento y reparación en astilleros para indemnizaciones, renuncias y obligaciones de seguro. Informe al asesor de seguros sobre términos inusuales antes de firmar. Los compromisos comerciales del propietario no deben basarse en suposiciones sobre recuperación de pólizas.
Antes del inicio, obtenga la redacción completa acordada y una lista de requerimientos pendientes. Después del inicio, mantenga un registro de cambios que incluya clase, gestión, propiedad, valores y operaciones. Un archivo bien mantenido de casco facilita futuras renovaciones y brinda al equipo de reclamaciones un punto de partida confiable tras un incidente.
Preguntas frecuentes
¿El seguro de casco cubre maquinaria desgastada?
El deterioro ordinario y los daños accidentales resultantes pueden tratarse de forma diferente. Se deben revisar las cláusulas relevantes de maquinaria y mantenimiento según la evidencia.
¿Debe el valor del casco igualar el préstamo?
No automáticamente. Acorde una valoración asegurada válida y verifique por separado los requisitos contractuales e intereses del prestamista.
¿Un certificado de clasificación garantiza la aceptación del seguro?
No. La clasificación es evidencia técnica importante, pero los aseguradores también evalúan condición, operaciones, gestión, reclamaciones, valores y su propia capacidad.
Lecturas relacionadas y próximo paso
¿Qué factores afectan las primas del seguro de Casco y Máquina?; Cómo afecta la clasificación del buque al seguro marítimo; Seguros Marítimos para Buques Comerciales Antiguos.
Prepare una consulta de seguro marítimo con los detalles relevantes del buque, carga y viaje. La disponibilidad requiere suscripción, revisión de cumplimiento y capacidad confirmada. Una consulta, estimación o pago no establece por sí solo la cobertura.
Fuentes y revisión editorial
- Plan Nórdico de Seguro Marítimo, Capítulo 12: Daños
- Comentario del Plan Nórdico sobre daños en casco
- IACS: preguntas y respuestas de clasificación
Preparado por el equipo editorial de MarineEnergyCover. Ningún revisor experto individual ha aprobado aún este borrador. Las referencias fuente describen sus propios regímenes legales o formularios de póliza y no establecen el estatus regulatorio, autoridad ni términos disponibles de MarineEnergyCover.
Preguntas frecuentes
¿El seguro de casco cubre maquinaria desgastada?
El deterioro ordinario y los daños accidentales resultantes pueden tratarse de forma diferente. Se deben revisar las cláusulas relevantes de maquinaria y mantenimiento según la evidencia.
¿Debe el valor del casco igualar el préstamo?
No automáticamente. Acorde una valoración asegurada válida y verifique por separado los requisitos contractuales e intereses del prestamista.
¿Un certificado de clasificación garantiza la aceptación del seguro?
No. La clasificación es evidencia técnica importante, pero los aseguradores también evalúan condición, operaciones, gestión, reclamaciones, valores y su propia capacidad.
Fuentes y lecturas adicionales
- Plan Nórdico de Seguro Marítimo, Capítulo 12: Daños
- Comentario del Plan Nórdico sobre daños en casco
- IACS: preguntas y respuestas de clasificación
Información general, no una determinación u oferta de cobertura. La cobertura real está sujeta a la redacción de la póliza, términos del asegurador, suscripción y ley aplicable.
Lecturas relacionadas
- Seguro de Riesgo para Constructores Navales: desde la quilla a la entrega
- Seguro para Remolcadores: Contratos de remolque y límites operativos.
- Seguro de barcazas: planes de remolque, amarre e interfaces de carga
- ¿Qué factores afectan las primas del seguro de Casco y Máquina?
- Cómo afecta la clasificación del buque al seguro marítimo
- Seguros Marítimos para Buques Comerciales Antiguos
- Explore productos de seguro marítimo