
Consideraciones de seguro para transportadores de GNL y GLP
Revisión práctica de seguro para portacontenedores de gas que cubre contención, maquinaria especializada, medición de carga, evaporación y exposición a ingresos relacionados con reparaciones.
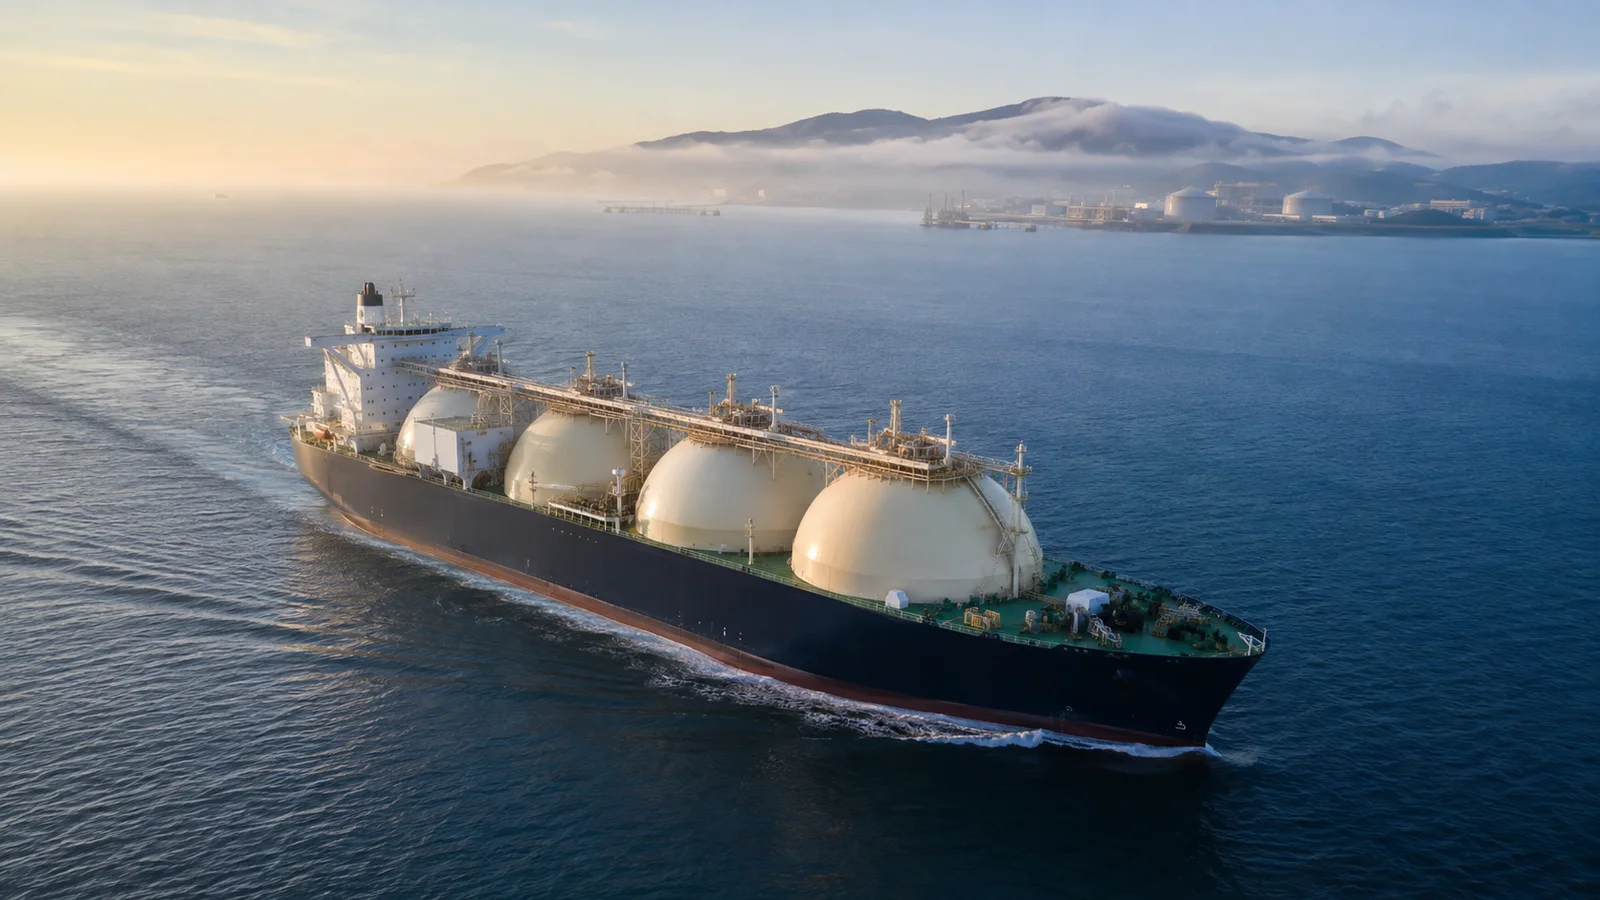
Ilustración editorial generada por IA.
> Borrador editorial — pendiente de revisión por especialistas en seguros y, cuando corresponda, revisión legal/compliance. Actualizado el 7 de septiembre de 2026. Los ejemplos son hipotéticos; la póliza emitida y la ley aplicable determinan la cobertura real.
Los transportadores de GNL y GLP requieren una discusión de seguro que reconozca el contenedor especializado, maquinaria y manipulación de carga. Las iniciales describen distintos mercados de gases licuados, y los buques involucrados pueden usar diferentes sistemas de almacenamiento y propulsión. Una presentación debe describir el buque real en lugar de asumir un riesgo estándar de gasero.
El principal desafío del propietario es conectar activos físicos, desempeño contractual y responsabilidades de la carga. Una falla técnica puede afectar simultáneamente el buque, la manipulación de la carga y los ingresos, mientras cada póliza aplica su propio desencadenante.
Explique el contenedor y la maquinaria
Proporcione las particularidades del buque, clase, sistema de contención de carga, disposición de propulsión y equipo relevante para la carga. Identifique los principales compresores, bombas, sistemas de reliquefacción u otras instalaciones especializadas cuando estén instaladas. Indique el soporte del fabricante y los arreglos de mantenimiento para equipos cuya reparación pueda ser difícil o lenta.
El Código IGC de la OMI establece un marco internacional para la construcción y equipamiento de buques que transportan gases licuados a granel. Su enfoque reconoce los peligros del producto y los riesgos asociados al transporte refrigerado o presurizado. La aplicabilidad y enmiendas deben verificarse para el buque en particular. Véase Código Internacional de Buques Gaseros IMO.
Los aseguradores deben recibir un resumen técnico conciso respaldado por registros. Detalles excesivos sin explicación de sistemas críticos pueden oscurecer puntos importantes, como redundancia, disponibilidad de repuestos y consecuencias de la falla de un solo equipo.
Diferenciar la cobertura de buque de las obligaciones de carga
El seguro de casco cubre daños asegurados al buque y equipo. El seguro de carga cubre las mercancías. P&I o responsabilidad de fletadores puede cubrir responsabilidades especificadas, mientras la cobertura de ingresos requiere acuerdo separado. El programa de seguros debe identificar el interés de cada parte en el comercio.
Los contratos pueden asignar responsabilidades por cantidad y calidad de carga, consumo de combustible, desempeño y manipulación. Una deducción de flete o alquiler no es automáticamente una pérdida cubierta de carga. Tanto la base legal de la deducción como la redacción del seguro necesitan revisión.
Mantenga separadas las promesas de rendimiento de carga de la solicitud de cobertura de daños físicos. Un asegurador que evalúa daños accidentales puede no aceptar todas las garantías contractuales en un contrato de fletamento.
Evalúe específicamente la evaporación de líquido
El gas de evaporación surge de las características físicas y manejo de la carga de gas licuado. Su tratamiento puede involucrar contabilidad de carga, propulsión, reliquefacción y términos contractuales. El consumo operativo normal y una alegación de pérdida accidental no son necesariamente equivalentes para efectos de seguro.
La discusión de Gard sobre evaporación y reliquefacción de GNL explica cómo ciertos mecanismos de fletamento pueden crear deducciones no recuperables bajo arreglos ordinarios de P&I. Es un ejemplo útil de por qué los contratos requieren revisión individual, no una afirmación universal sobre todas las pólizas de GNL. Véase Gard: problemas de seguro por evaporación y reliquefacción de GNL..
Presente las cláusulas de fletamento relevantes y los arreglos de medición al asesor. Aclare cómo se registran las cantidades en carga y descarga, cómo se contabiliza el consumo de combustible y cómo se documentan las disputas. Evite afirmar que todo exceso de boil-off está cubierto solo porque existe una póliza de responsabilidad.
Analizar exposición a tiempo de inactividad
Las reparaciones especializadas pueden tomar tiempo debido a la idoneidad del astillero, repuestos, asistencia técnica y pruebas. La cobertura por pérdida de ganancias, si se adquirió, debe ajustarse a la exposición de ingresos del armador y los términos básicos del casco. Confirme montos diarios, deducibles expresados en tiempo, períodos máximos y manejo de perdida parcial de actividad productiva.
Una descripción publicada del asegurador ilustra la conexión entre daño al casco y cobertura de pérdida de uso. La póliza real puede diferir y debe leerse en su totalidad. Vea Gard: cobertura de pérdida de alquiler.
Consulte cómo la póliza trata la espera por repuesto, traslado a punto de reparación y trabajos realizados simultáneamente con mantenimiento programado. Parte del tiempo perdido puede estar relacionado con trabajos del propietario y no con el siniestro asegurado. Una cronología confiable de la reparación es esencial.
Prepare evidencia operativa
Incluya historial de mantenimiento, registros de clase, informes de inspección relevantes y resumen de siniestros. Explique experiencia y entrenamiento de la tripulación en operación de equipos especializados de carga. Demuestre cómo especialistas en tierra apoyan alarmas, defectos y operaciones no rutinarias.
Describa la interfaz terminal y cualquier limitación comercial. Si el empleo previsto del buque cambia, identifique las consecuencias técnicas y contractuales antes de consultar si la cobertura existente sigue siendo adecuada. Un comercio diferente puede afectar uso de equipo y asignación de responsabilidades.
Para grandes retrofit, proporcione el alcance, evidencias de finalización y valores actualizados. El archivo de seguro debe coincidir con la configuración del buque en el inicio, no con un conjunto de características antiguas copiado de una renovación previa.
Una avería hipotética de compresor
Un gasero sufre daños accidentales en un compresor relacionado con la carga. El buque permanece a flote y operativo, pero el equipo técnico debe evaluar si la operación de carga puede continuar con seguridad. Las reparaciones requieren asistencia especializada y una pieza de repuesto.
El armador notifica a los aseguradores correspondientes y conserva registros, alarmas, historial de mantenimiento y componentes dañados. El análisis de reclamaciones separa reparaciones de equipo, cualquier alegación de pérdida de carga, deducciones contractuales y pérdida de ganancias. Cada ítem requiere evidencia y una disposición de póliza relevante.
Si el armador también realiza mejoras planificadas durante la parada, esos costos y días deben identificarse por separado. La hipótesis no asume la causa ni el resultado del seguro; muestra cómo una falla técnica puede producir varias cuestiones financieras distintas.
Acordar claramente el programa final
Revise los valores de casco, responsabilidades por carga, extensiones contractuales, requisitos bélicos y términos de pérdida de uso conjuntamente. Verifique las partes aseguradas y el papel del fletador, especialmente donde se cruzan responsabilidades de carga y combustible.
Proporcione a los equipos técnicos y comerciales un resumen claro de condiciones y requisitos para notificación de cambios. El seguro para gaseros es más útil cuando su redacción refleja la maquinaria, modelo operativo y contratos que realmente utilizará el buque.
Preguntas frecuentes
¿Se aseguran los buques de GNL y GLP con términos idénticos?
No. Contención, equipo, características de carga, operaciones y contratos pueden variar. El suscriptor debe evaluar la embarcación y comercio particulares.
¿La ebullición ordinaria está asegurada automáticamente?
No. La pérdida operativa normal, consumo de combustible, deducciones contractuales y daños accidentales requieren análisis separado bajo las condiciones pertinentes.
¿Puede la pérdida de bonificación cubrir una larga espera por piezas especializadas?
Potencialmente, cuando la demora sigue a un desencadenante asegurado y los términos de la póliza lo permiten. Periodos de espera, límites, opciones de reparación y evidencias son importantes.
Lecturas relacionadas y próximo paso
Seguro para tanqueros: Cobertura para petroleros, de productos y químicos.; Cómo el seguro de carga energética protege envíos de alto valor; Seguro de Pérdida de Fletamento para Buques Comerciales.
Prepare una consulta de seguro marítimo con los detalles relevantes del buque, carga y viaje. La disponibilidad requiere suscripción, revisión de cumplimiento y capacidad confirmada. Una consulta, estimación o pago no establece por sí solo la cobertura.
Fuentes y revisión editorial
- Código Internacional de Buques Gaseros IMO
- Gard: problemas de seguro por evaporación y reliquefacción de GNL.
- Gard: cobertura de pérdida de alquiler
Preparado por el equipo editorial de MarineEnergyCover. Ningún revisor experto individual ha aprobado aún este borrador. Las referencias fuente describen sus propios regímenes legales o formularios de póliza y no establecen el estatus regulatorio, autoridad ni términos disponibles de MarineEnergyCover.
Preguntas frecuentes
¿Se aseguran los buques de GNL y GLP con términos idénticos?
No. Contención, equipo, características de carga, operaciones y contratos pueden variar. El suscriptor debe evaluar la embarcación y comercio particulares.
¿La ebullición ordinaria está asegurada automáticamente?
No. La pérdida operativa normal, consumo de combustible, deducciones contractuales y daños accidentales requieren análisis separado bajo las condiciones pertinentes.
¿Puede la pérdida de bonificación cubrir una larga espera por piezas especializadas?
Potencialmente, cuando la demora sigue a un desencadenante asegurado y los términos de la póliza lo permiten. Periodos de espera, límites, opciones de reparación y evidencias son importantes.
Fuentes y lecturas adicionales
- Código Internacional de Buques Gaseros IMO
- Gard: problemas de seguro por evaporación y reliquefacción de GNL.
- Gard: cobertura de pérdida de alquiler
Información general, no una determinación u oferta de cobertura. La cobertura real está sujeta a la redacción de la póliza, términos del asegurador, suscripción y ley aplicable.