
Assurance marine flotte : quand un programme couvre plusieurs navires.
Comment structurer un programme multi-navires avec des calendriers précis, des intérêts assurés clairs, des franchises comprises et un contrôle des changements de flotte.
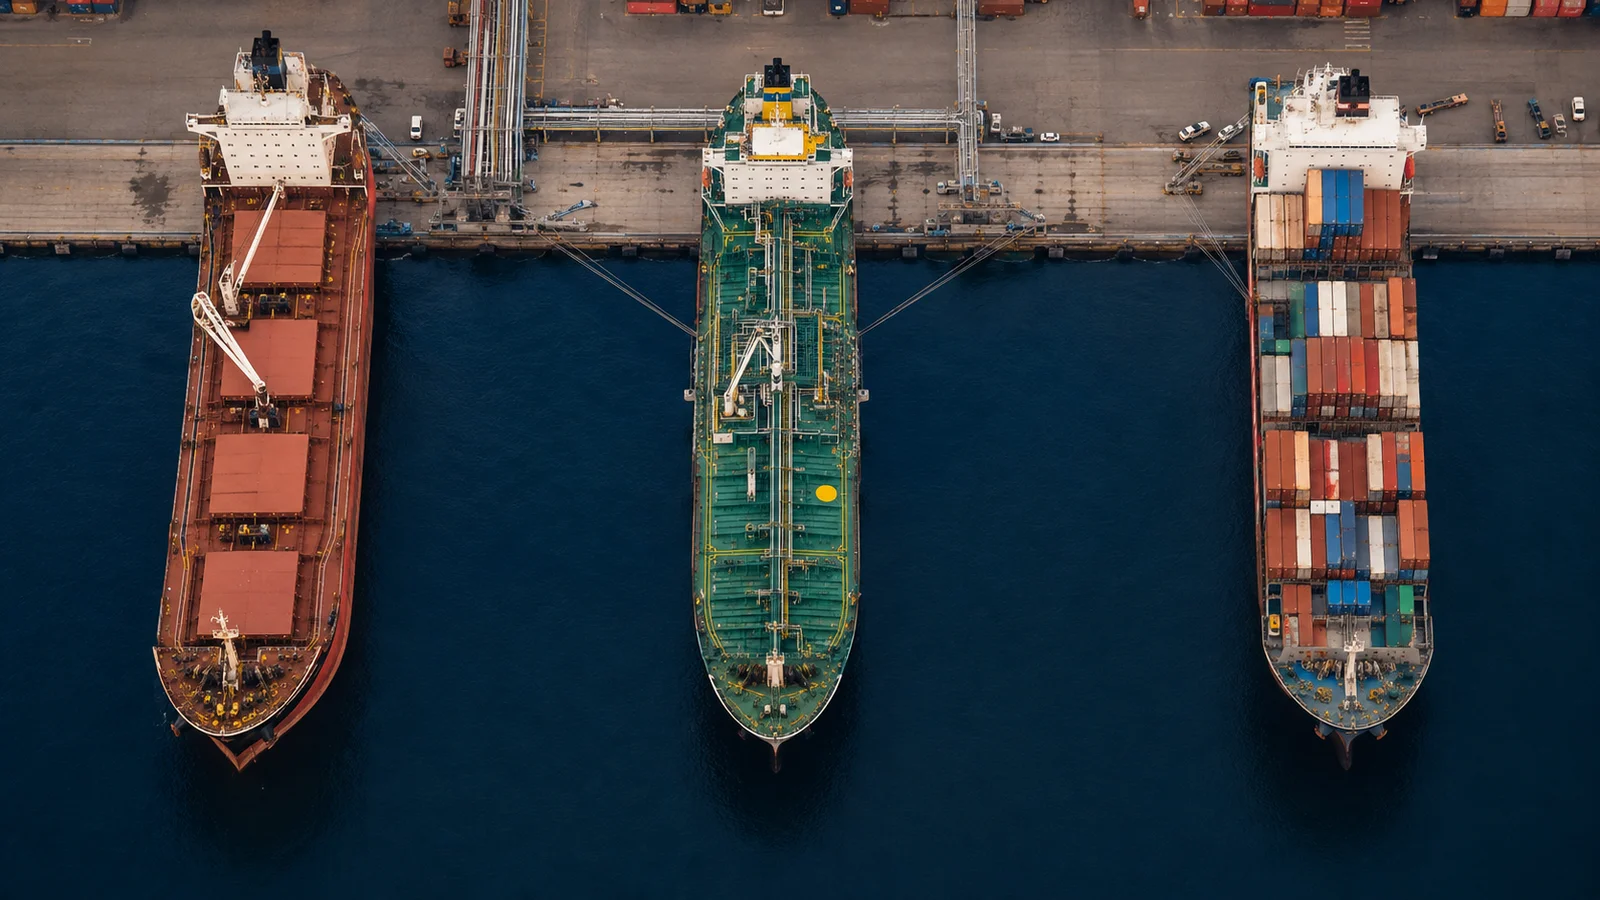
Illustration éditoriale générée par IA.
> Brouillon éditorial — en attente d’un examen spécialisé du secteur de l’assurance et, le cas échéant, d’un contrôle juridique/conformité. Mise à jour le 7 septembre 2026. Les exemples sont hypothétiques ; la police émise et la loi applicable déterminent la couverture réelle.
L'assurance marine flotte regroupe plusieurs navires dans un programme coordonné. Elle peut simplifier l'administration et soutenir une approche cohérente des conditions, réclamations et renouvellements, mais ne signifie pas que chaque navire bénéficie automatiquement d'une couverture identique. La valeur, l'exploitation et les parties assurées de chaque navire doivent toujours être identifiées.
Le programme doit faciliter la gestion de flotte sans masquer les différences importantes pour la souscription. Le document central est un planning fiable des navires soutenu par des règles claires pour les ajouts, cessions et modifications d’activité.
Déterminer ce qui doit figurer dans le programme
Cartographiez la flotte par propriété, gestion, type de navire et exploitation. Un groupe peut posséder certains navires, en gérer d'autres et affréter davantage de tonnage. Ces rôles génèrent différents intérêts assurés. Le programme doit indiquer quelle entité et capacité est couverte pour chaque navire.
Considérez si la coque, la responsabilité, la guerre et les couvertures de revenu doivent être coordonnées sous des arrangements liés ou rester des placements séparés. Des dates de renouvellement alignées peuvent faciliter l’administration, mais l’alignement doit répondre aux besoins de l’entreprise et non devenir une fin en soi.
Une flotte diversifiée peut nécessiter des franchises, conditions ou assureurs spécifiques à chaque navire. Ce n’est pas nécessairement un défaut. L’essentiel est que les différences soient intentionnelles, documentées et visibles par les opérateurs des navires.
Élaborez un planning fiable
Incluez le numéro IMO si applicable, nom actuel, pavillon, type, année de construction, classe, propriétaire enregistré, gestionnaires, valeur assurée et devise. Ajoutez les limites pertinentes, franchises, zones de navigation et périodes de police. Utilisez des identifiants stables pour qu’un changement de nom n’engendre pas un doublon de navire.
Réconciliez la liste avec les dossiers financiers, techniques et commerciaux. Un navire sorti de flotte ne doit pas rester assuré par inadvertance, et un navire récemment livré ne doit pas dépendre d’un e-mail informel pour son inclusion. Datez la liste et conservez la version acceptée.
Pour la couverture de perte d’exploitation, enregistrez le montant journalier et la période convenus pour chaque navire. Pour la responsabilité, identifiez les entrées ou certificats pertinents. Un seul tableau de flotte peut indexer le programme tout en reliant les documents de police officiels.
Comprendre la tarification et l’agrégation des sinistres
Un assureur peut considérer l’historique global des pertes et la gestion de la flotte en plus des navires individuels. Un système de gestion commun solide peut constituer une preuve utile mais n’efface pas les défauts spécifiques ou opérations particulières d’un navire.
Présentez les réclamations en fournissant le contexte d’exposition : taille de la flotte, périodes de police, type de navire et évolutions de la gestion. Distinguez les événements exceptionnels majeurs des pertes modérées répétées. Expliquez la manière dont les actions correctives ont été appliquées sur les navires jumeaux lorsque cela est pertinent.
Vérifiez si une franchise agrégée, une limite annuelle, un bonus ou un mécanisme d’ajustement s’applique. Un agrégat peut affecter toute la flotte après plusieurs sinistres. La fonction finance doit comprendre comment la réclamation d’un navire modifie la protection restante ou le coût retenu pour les autres.
Contrôlez ajouts et cessions
Certains programmes prévoient des procédures convenues pour l'ajout de navires, souvent avec des limites et des obligations de déclaration. D'autres exigent une acceptation préalable individuelle. Lisez la clause et définissez qui est autorisé à demander un changement. N'interprétez pas une étiquette d'inclusion automatique comme une couverture illimitée pour tout navire acquis par le groupe.
Pour un navire neuf, fournissez les informations techniques et de propriété requises et confirmez la date d’attachement. Pour une vente, alignez la radiation avec le transfert des risques et tout intérêt assuré continu. Intégrez les exigences documentaires des prêteurs et affréteurs dans le plan de transfert.
Les changements de gestionnaire, de pavillon, de classification ou de commerce peuvent aussi nécessiter une notification. Le système opérationnel doit déclencher la revue d’assurance plutôt que de compter sur la mémoire d’une seule personne pour transférer un email.
Examiner les conditions générales et exceptions usuelles
Créer un registre concis des conditions indiquant les règles applicables à la flotte entière et celles spécifiques à un navire. Inclure limites de navigation, exigences de classification, obligations d’inspection, franchises et consignes de déclaration d’accident. Maintenir un libellé autoritaire et utiliser le registre comme outil opérationnel.
Les formulaires et règles publiés par les assureurs soulignent l’importance des informations spécifiques au produit et des détails contractuels. Ils servent de références comparatives utiles, mais ne constituent pas une norme universelle de flotte. Voir Formulaires de demande d’assurance marine Gard et Règles, statuts et directives Gard.
Pour les contrats relevant de son champ d’application, le cadre de bonne présentation de la UK Insurance Act concerne la divulgation hors consommation. La loi applicable et les conditions contractuelles doivent être vérifiées pour la flotte concernée. Voir Loi britannique sur l’assurance 2015. Un programme centralisé ne supprime pas l’obligation de divulguer les faits spécifiques au navire considérés comme essentiels.
Une acquisition hypothétique de flotte mixte
Une entreprise assure six vraquiers et acquiert deux tankers produits. L’équipe commerciale suppose que la police flotte les comprend automatiquement. L’équipe assurance vérifie la clause d’ajout et constate que l’opération acceptée et les catégories de navires doivent être revues.
Il soumet des informations spécifiques aux pétroliers, valeurs, plans de gestion et exigences de responsabilité. L’assureur décide ensuite d’étendre le programme et à quelles conditions. Les nouveaux navires ne sont inscrits au planning qu’avec un enregistrement précis d’acceptation et une heure d’effet.
L’hypothèse illustre pourquoi la croissance d’une flotte doit être un événement d’assurance aussi bien qu’un événement comptable. Un propriétaire commun ne rend pas les nouveaux systèmes de cargaison ou modes d’exploitation identiques au risque existant.
Faire de la reconduction une décision coordonnée
Rassemblez les informations techniques, opérationnelles, financières et sinistres avant le renouvellement. Identifiez les cessions, acquisitions, entrées en cale sèche et modifications contractuelles prévues pour la période suivante. Utilisez le même ensemble de données lors de la comparaison des offres.
Évaluez la prime en regard des pertes retenues, de l’administration, du support sinistres et de la clarté des conditions propres à chaque navire. Un programme est réussi lorsque chaque navire est rattaché à une couverture acceptée et que l’équipe flotte peut gérer les évolutions sans incertitude.
Questions fréquemment posées
Une police flotte signifie-t-elle que chaque navire a la même franchise ?
Non. Les franchises et conditions peuvent varier selon le navire ou le risque. Le calendrier et les avenants doivent expliciter ces différences.
Les navires nouvellement achetés sont-ils automatiquement couverts ?
Seulement si une clause convenue s’applique et que ses conditions sont remplies. Sinon, une acceptation préalable et confirmation contraignante sont requises.
Les navires affrétés peuvent-ils rejoindre un programme de flotte propriétaire ?
Possiblement, mais l’intérêt et la responsabilité de l’affréteur diffèrent de la propriété. L’assureur doit accepter le rôle, le navire et les termes pertinents.
Lectures associées et étape suivante
Quels facteurs influencent les primes d'assurance Corps Mort et Machines ?; Assurance maritime pour navires commerciaux anciens; Assurance marine au voyage vs Assurance marine annuelle.
Préparez une demande d’assurance maritime avec les détails pertinents du navire, de la cargaison et du voyage. La disponibilité nécessite souscription, revue conformité et capacité confirmée. Une demande, estimation ou paiement ne constituent pas en soi une couverture.
Sources et revue éditoriale
- Formulaires de demande d’assurance marine Gard
- Loi britannique sur l’assurance 2015
- Règles, statuts et directives Gard
Préparé par la rédaction de MarineEnergyCover. Aucun expert individuel n’a encore validé ce brouillon. Les références sources décrivent leurs propres régimes juridiques ou formulaires d’assurance et ne confèrent pas à MarineEnergyCover un statut réglementaire, une autorité ou des conditions disponibles.
Questions fréquemment posées
Une police flotte signifie-t-elle que chaque navire a la même franchise ?
Non. Les franchises et conditions peuvent varier selon le navire ou le risque. Le calendrier et les avenants doivent expliciter ces différences.
Les navires nouvellement achetés sont-ils automatiquement couverts ?
Seulement si une clause convenue s’applique et que ses conditions sont remplies. Sinon, une acceptation préalable et confirmation contraignante sont requises.
Les navires affrétés peuvent-ils rejoindre un programme de flotte propriétaire ?
Possiblement, mais l’intérêt et la responsabilité de l’affréteur diffèrent de la propriété. L’assureur doit accepter le rôle, le navire et les termes pertinents.
Sources et lectures complémentaires
- Formulaires de demande d’assurance marine Gard
- Loi britannique sur l’assurance 2015
- Règles, statuts et directives Gard
Informations générales, non décision de couverture ou offre. La protection effective dépend du texte de la police, des conditions assureur, de la souscription et du droit applicable.