
Assurance Coque & Machines : guide complet pour propriétaires de navires
Comment évaluer la valeur assurée du navire, les expositions machines, conditions de réparation, et la relation entre couverture coque, P&I et perte de jouissance.
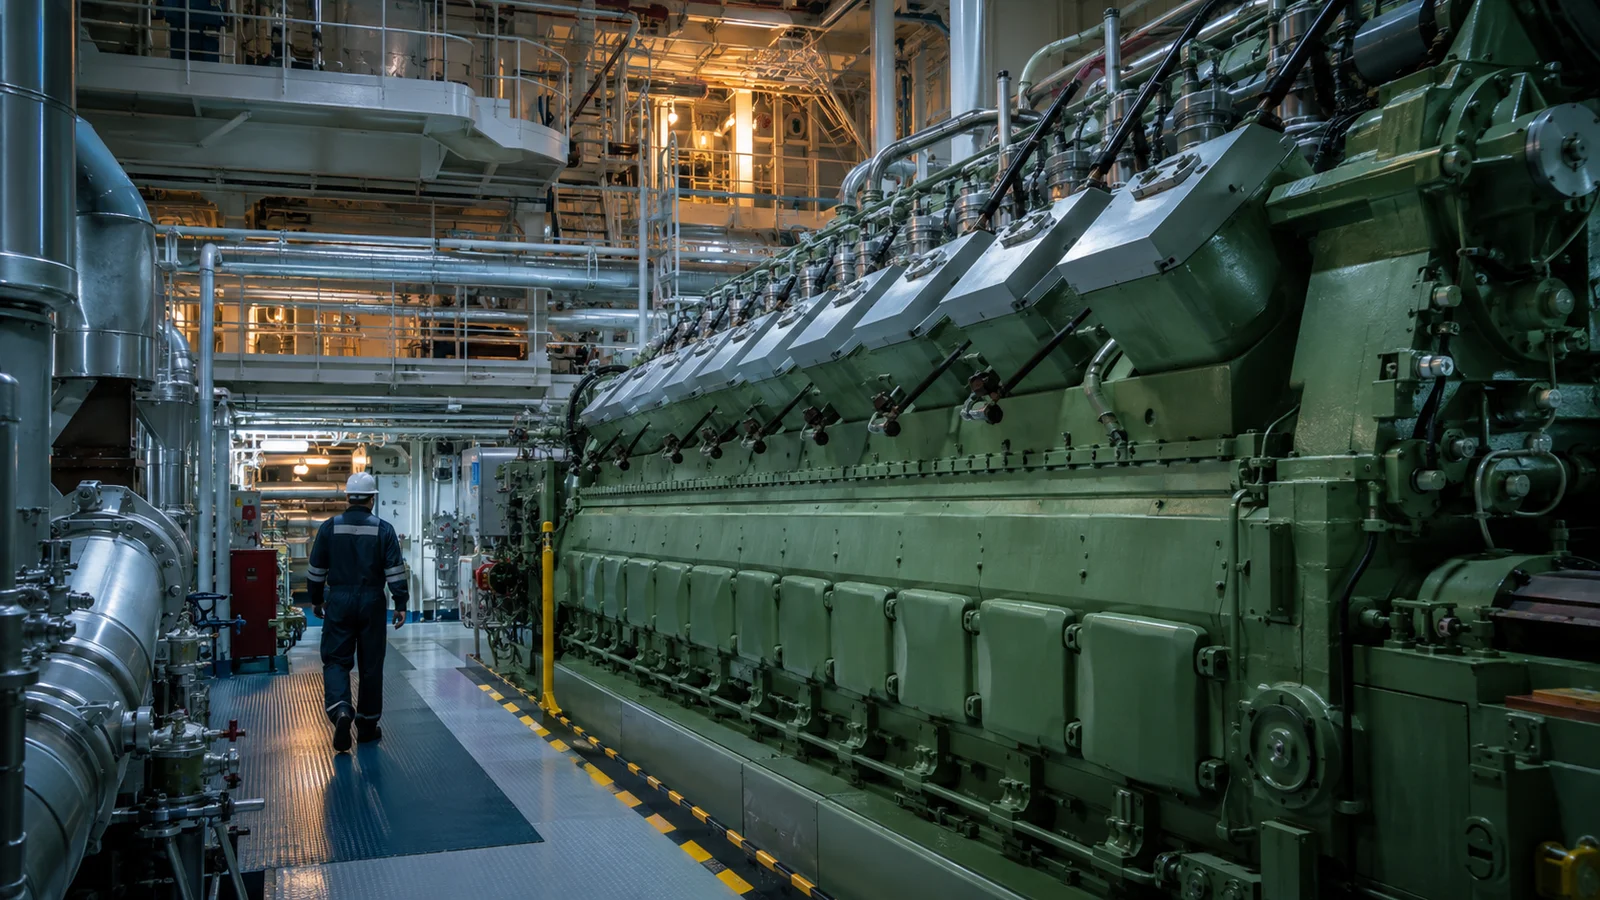
Illustration éditoriale générée par IA.
> Brouillon éditorial — en attente d’un examen spécialisé du secteur de l’assurance et, le cas échéant, d’un contrôle juridique/conformité. Mise à jour le 7 septembre 2026. Les exemples sont hypothétiques ; la police émise et la loi applicable déterminent la couverture réelle.
L’assurance coque et machinery protège l’intérêt financier du propriétaire dans le navire assuré contre les pertes décrites dans le contrat. Sa valeur dépasse la somme indiquée à côté de « somme assurée ». La définition du bien assuré, les dispositions de réparation, les franchises et les conditions opérationnelles déterminent le fonctionnement de la police en cas de dommage au navire.
Pour un nouvel achat, un refinancement ou un renouvellement, le propriétaire doit constituer un tableau technique du navire et un tableau commercial des expositions. L’objectif est de convenir des conditions que l’équipe technique pourra suivre et que l’équipe financière pourra supporter.
Définir le bien et la valeur assurée
Confirmez si la police couvre les machines fixes du navire, les systèmes de navigation, les pièces détachées et équipements temporairement à terre. Déclarez les ajouts coûteux et les équipements appartenant à un tiers. Une description exacte avant une remise à niveau peut ne plus refléter la valeur ou la configuration du navire.
La valeur assurée convenue doit reposer sur une base d’évaluation claire. Prix d'achat, valeur marchande actuelle, prêt en cours et coût de remplacement sont des notions différentes. Un prêteur peut imposer ses exigences d’assurance, mais le montant dû n'est pas automatiquement la valeur assurée correcte de la coque. Noter la date d’évaluation et revoir en cas de changements significatifs du marché ou de l’actif.
Le traitement de la sous-assurance, de la valeur majorée et des intérêts séparés dépend du libellé choisi. Demandez l'effet souhaité après une perte partielle importante et après une perte totale. Cette comparaison apporte plus d'informations que la simple considération de la prime en pourcentage de la valeur.
Comprendre la couverture réparations
Comparez la portée des dommages accidentels, la gestion des pièces défectueuses et la distinction entre réparations et améliorations. Les clauses machines peuvent traiter différemment la pièce défaillante et les dommages résultants. Une police peut aussi préciser le traitement des réparations temporaires, différées, des coûts d’expertise et du déplacement vers un chantier.
Le chapitre dommages du Nordic Plan est un exemple de référence principale utile sur l’organisation détaillée des règles de réparation. Son commentaire aborde la détérioration et la maintenance inadéquate. Ce sont des exemples d’un cadre contractuel, non des termes applicables à chaque polissage. Voir Plan d’Assurance Maritime Nordique, Chapitre 12 : Dommages et Commentaire Nordic Plan sur les dommages à la coque.
Demandez qui approuve le cahier des charges de réparation, comment les appels d’offres sont obtenus, si des déductions pour amélioration peuvent survenir et ce qui se passe si le propriétaire choisit un chantier plus cher pour des raisons commerciales. Convenir de ces points à l'avance aide un superviseur à prendre des décisions sous pression.
Relier l’état technique à la souscription
Les souscripteurs ont besoin du statut actuel de classification, des recommandations en cours, des dates d’inspection, des preuves d’entretien et de l’historique des sinistres. La classification implique des règles techniques et des inspections périodiques ; vérifiez le statut auprès des registres de la société concernée plutôt que d’inférer à partir d’un certificat historique. Voir IACS : questions et réponses classification.
Préparez une brève description des machines principales, redondances et contrôles d’entretien. Pour un navire à moteur unique, incluez l’état des composants critiques de propulsion et la disponibilité d’un support de réparation adapté. Pour un équipement inhabituel, expliquez le soutien du constructeur, les délais de pièces détachées et l’identité des spécialistes d’entretien.
Une soumission utile raconte le contexte des défauts. Si un palier a failli l’an passé, fournissez le résultat de l’enquête, la réparation effectuée et les modifications apportées aux procédures d’inspection ou de lubrification. « Réparé » seul n’explique pas si la cause initiale a été traitée.
Comparer franchises et retenues financières
Identifiez la franchise ordinaire ainsi que toute franchise supplémentaire applicable à la machinerie, la glace, les intempéries ou autre. Déterminez si plusieurs franchises peuvent s'appliquer au même sinistre. Une prime plus basse peut être judicieuse si l'entreprise peut assumer une retenue plus élevée, mais cela doit être un choix délibéré.
Utilisez l'expérience réelle de la flotte pour modéliser les coûts retenus. Comptez les incidents n'ayant pas dépassé la franchise ainsi que les sinistres payés. Un navire avec des réparations modérées répétées peut générer des demandes de trésorerie importantes sans verser beaucoup à l’assureur. Discutez du coût total du risque avec la finance plutôt que de considérer la dépense assurantielle isolément.
Sinistre hypothétique sur machine
Imaginez la défaillance d’un alternateur endommageant l’équipement électrique adjacent et contraignant le navire à un arrêt imprévu en chantier. Le rapport initial de l’ingénieur note une pièce défectueuse mais sa cause est incertaine. Le propriétaire doit conserver la pièce, journaux d’exploitation, registres de maintenance et photos, et notifier rapidement les assureurs concernés.
L’analyse du sinistre distingue la pièce défaillante, les dommages matériels consécutifs, les coûts de chantier et le temps d’exploitation perdu. Certains coûts peuvent concerner des travaux courants déjà prévus par l’armateur. L’assureur coque et l’assureur perte d’exploitation peuvent nécessiter une chronologie commune des réparations mais appliquer des règles d’ajustement distinctes.
Si l’armateur utilise l’arrêt pour améliorer l’équipement non affecté, les factures doivent distinguer ces travaux des réparations liées au sinistre. Cela ne préjuge pas la couverture. Cela rend les preuves de réparation compréhensibles et évite de présenter des améliorations commerciales comme si elles résultaient du sinistre.
Coordonner polices et contrats adjacents
Confirmez la répartition de la responsabilité en cas de collision entre coque et P&I, le traitement du sauvetage et les intérêts des prêteurs. Si la perte de jouissance est souscrite, vérifiez que son déclencheur de dommage est compatible avec les clauses réelles de coque. Une correspondance apparente des noms de produits est insuffisante.
Examinez contrats d’affrètement et de chantier pour indemnités, renonciations et obligations d’assurance. Informez le conseiller en assurance des clauses inhabituelles avant signature. Les engagements commerciaux du propriétaire ne doivent pas reposer sur des hypothèses de récupération par police.
Avant la prise d'effet, obtenez le libellé complet convenu et une liste des exigences en suspens. Après prise d'effet, tenez un registre des modifications concernant la classification, la gestion, la propriété, les valeurs et le trafic. Un dossier coque bien tenu facilite les renouvellements futurs et fournit une base fiable pour le service sinistres en cas d'incident.
Questions fréquemment posées
L’assurance coque indemnise-t-elle l’usure des machines ?
La détérioration ordinaire et les dommages accidentels consécutifs peuvent être traités différemment. Les clauses relatives aux machines et à la maintenance doivent être examinées au regard des preuves.
La valeur coque doit-elle correspondre au prêt ?
Pas automatiquement. Convenez d’une valorisation d’assurance appuyée et vérifiez séparément les exigences et intérêts contractuels du prêteur.
Un certificat de classification garantit-il l'acceptation par l'assureur ?
Non. La classification est une preuve technique importante, mais les assureurs évaluent aussi l’état, les opérations, la gestion, les sinistres, les valeurs et leur propre capacité.
Lectures associées et étape suivante
Quels facteurs influencent les primes d'assurance Corps Mort et Machines ?; Comment la classification du navire affecte l'assurance marine; Assurance maritime pour navires commerciaux anciens.
Préparez une demande d’assurance maritime avec les détails pertinents du navire, de la cargaison et du voyage. La disponibilité nécessite souscription, revue conformité et capacité confirmée. Une demande, estimation ou paiement ne constituent pas en soi une couverture.
Sources et revue éditoriale
- Plan d’Assurance Maritime Nordique, Chapitre 12 : Dommages
- Commentaire Nordic Plan sur les dommages à la coque
- IACS : questions et réponses classification
Préparé par la rédaction de MarineEnergyCover. Aucun expert individuel n’a encore validé ce brouillon. Les références sources décrivent leurs propres régimes juridiques ou formulaires d’assurance et ne confèrent pas à MarineEnergyCover un statut réglementaire, une autorité ou des conditions disponibles.
Questions fréquemment posées
L’assurance coque indemnise-t-elle l’usure des machines ?
La détérioration ordinaire et les dommages accidentels consécutifs peuvent être traités différemment. Les clauses relatives aux machines et à la maintenance doivent être examinées au regard des preuves.
La valeur coque doit-elle correspondre au prêt ?
Pas automatiquement. Convenez d’une valorisation d’assurance appuyée et vérifiez séparément les exigences et intérêts contractuels du prêteur.
Un certificat de classification garantit-il l'acceptation par l'assureur ?
Non. La classification est une preuve technique importante, mais les assureurs évaluent aussi l’état, les opérations, la gestion, les sinistres, les valeurs et leur propre capacité.
Sources et lectures complémentaires
- Plan d’Assurance Maritime Nordique, Chapitre 12 : Dommages
- Commentaire Nordic Plan sur les dommages à la coque
- IACS : questions et réponses classification
Informations générales, non décision de couverture ou offre. La protection effective dépend du texte de la police, des conditions assureur, de la souscription et du droit applicable.
Lectures associées
- Assurance risques chantier naval : De la pose de quille à la livraison.
- Assurance remorqueur : contrats de remorquage et limites opérationnelles.
- Assurance barge : plans de remorquage, amarrages et interfaces avec la cargaison
- Quels facteurs influencent les primes d'assurance Corps Mort et Machines ?
- Comment la classification du navire affecte l'assurance marine
- Assurance maritime pour navires commerciaux anciens
- Explorer les produits d’assurance maritime