
Seguro Marítimo de Flota: Cuando un programa cubre varios buques
Cómo estructurar un programa multibuque con cronogramas precisos, intereses asegurados claros, deducibles comprendidos y cambios controlados en la flota.
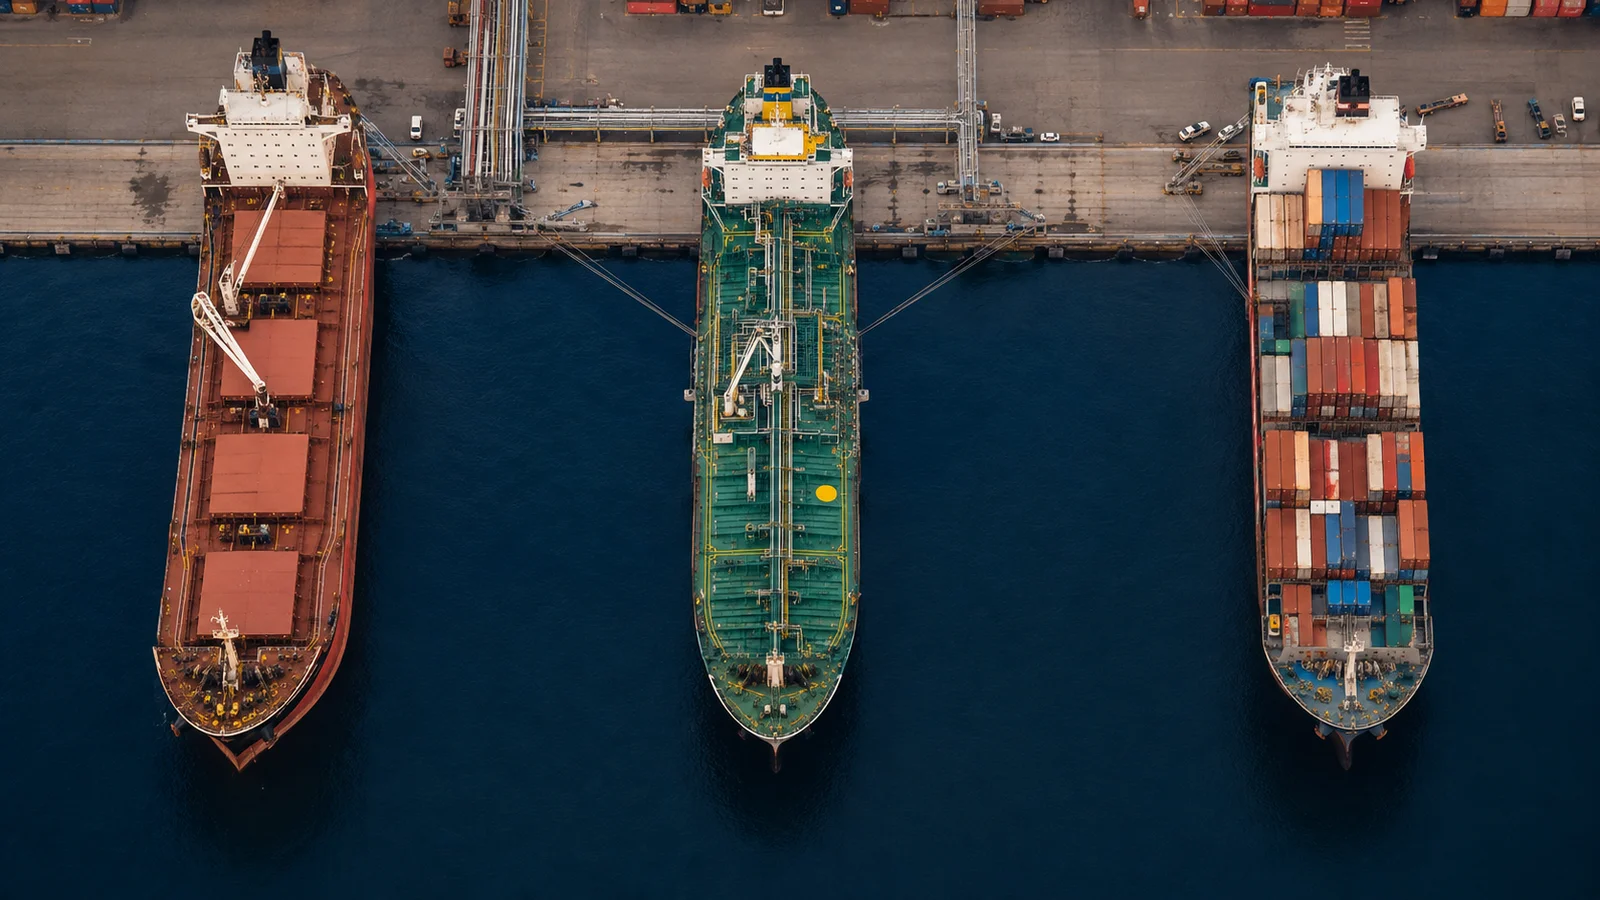
Ilustración editorial generada por IA.
> Borrador editorial — pendiente de revisión por especialistas en seguros y, cuando corresponda, revisión legal/compliance. Actualizado el 7 de septiembre de 2026. Los ejemplos son hipotéticos; la póliza emitida y la ley aplicable determinan la cobertura real.
El seguro marítimo de flota integra varios buques en un programa coordinado. Puede simplificar la administración y apoyar un enfoque coherente en términos, reclamaciones y renovaciones, pero no implica que cada buque tenga automáticamente la misma cobertura. Aún es necesario identificar el valor, operación y partes aseguradas de cada embarcación.
El programa debe facilitar la gestión de la flota sin ocultar las diferencias importantes para la suscripción. El documento central es un cronograma fiable de buques respaldado por reglas claras para adiciones, descartes y cambios de navegación.
Decida qué incluir en el programa
Mapee la flota por propiedad, gestión, tipo de buque y operación. Un grupo puede poseer algunos barcos, gestionar otros y fletar tonaje adicional. Estos roles crean diferentes intereses asegurados. El programa debe indicar qué entidad y capacidad están cubiertas para cada buque.
Considere si casco, responsabilidad, guerra y coberturas de ingreso deben coordinarse bajo arreglos relacionados o permanecer como colocaciones separadas. Fechas de renovación compartidas pueden facilitar administración, pero la alineación debe servir a necesidades del negocio, no ser un fin en sí misma.
Una flota diversa puede requerir deducibles, condiciones o aseguradores específicos para cada buque. Esto no es necesariamente un defecto. Lo importante es que las diferencias sean intencionales, documentadas y visibles para quienes operan los barcos.
Construya un programa confiable
Incluya número IMO cuando corresponda, nombre actual, bandera, tipo, año de construcción, clase, propietario registrado, gestores, valor asegurado y moneda. Añada límites, deducibles, periodos de navegación y póliza pertinentes. Use identificadores estables para evitar duplicados tras cambios de nombre.
Concile el cronograma con registros financieros, técnicos y comerciales. Un buque dado de baja no debe permanecer asegurado por error, y uno recién entregado no debe depender de un correo informal para su inclusión. Feche el cronograma y mantenga la versión aceptada.
Para cobertura de ingresos, registre el monto diario acordado y el período de cada buque. Para responsabilidad, identifique entradas o certificados relevantes. Una hoja de cálculo de flota puede indexar el programa mientras vincula con los documentos de póliza autorizados.
Comprender la agregación de precios y siniestros
Un asegurador puede considerar el historial global de pérdidas y la gestión de la flota junto con cada barco individual. Un sistema común de gestión sólido es evidencia útil, pero no elimina los defectos o operaciones inusuales específicas de un buque.
Presente las reclamaciones con el contexto de exposición: tamaño de la flota, períodos de póliza, tipo de embarcación y cambios en la gestión. Diferencie los eventos excepcionales de gran magnitud de las pérdidas moderadas repetidas. Explique cómo se aplicaron medidas correctivas en los buques gemelos cuando corresponda.
Verifique si se aplica algún deducible agregado, límite anual, bonificación o mecanismo de ajuste. Un agregado puede afectar a toda la flota tras varias pérdidas. Finanzas debe entender cómo la reclamación de un buque cambia la protección restante o costo retenido para otros.
Controle adiciones y bajas
Algunos programas establecen procedimientos acordados para agregar buques, a menudo con límites y requisitos de reporte. Otros requieren aceptación individual previa. Lea la cláusula y defina quién está autorizado para solicitar cambios. No interprete una etiqueta de inclusión automática como cobertura ilimitada para cualquier buque adquirido por el grupo.
Para un buque nuevo, proporcione la información técnica y de propiedad requerida y confirme el tiempo de vinculación. Para una venta, alinee la baja con la transferencia del riesgo y cualquier interés asegurado continuo. Mantenga en el plan de entrega los requisitos documentales de prestamistas y fletadores.
Los cambios de gerente, bandera, clase o comercio también pueden requerir notificación. El sistema de operaciones debe disparar la revisión del seguro en lugar de depender de que una persona recuerde reenviar un correo electrónico.
Revisar condiciones comunes y excepciones
Cree un registro conciso de condiciones que muestre qué normas aplican a toda la flota y cuáles a un único buque. Incluya límites de navegación, requisitos de clase, obligaciones de inspección, deducibles e instrucciones para reporte de siniestros. Mantenga la redacción autorizada y use el registro como herramienta operativa.
Los formularios y reglas publicados por aseguradoras muestran la importancia de la información específica del producto y los detalles contractuales. Son referencias útiles para comparar, no un estándar universal para flotas. Véase Formularios de solicitud de seguro marítimo Gard y Reglas, estatutos y directrices de Gard.
Para contratos dentro de su alcance, el marco de presentación justa de la Ley de Seguros del Reino Unido es relevante para la divulgación entre no consumidores. Se deben verificar la legislación aplicable y los términos contractuales para la colocación real de la flota. Véase Ley de Seguros del Reino Unido 2015. Un programa centralizado no elimina la obligación de revelar hechos materiales específicos de cada buque.
Adquisición hipotética de flota mixta
Una compañía asegura seis graneleros y adquiere dos petroleros de productos. El equipo comercial asume que la póliza de flota los incluye automáticamente. El equipo de seguros verifica la cláusula de adición y descubre que se deben revisar las operaciones aceptadas y categorías de buques.
Presenta información específica de petroleros, valores, planes de gestión y requisitos de responsabilidad. El asegurador decide entonces si extiende el programa y en qué términos. Las nuevas naves se ingresan en el cronograma solo con un registro preciso de aceptación y hora efectiva.
El ejemplo hipotético ilustra por qué el crecimiento de la flota debe considerarse un evento suscribible además de un evento contable. Mismo propietario no implica que sistemas de carga o patrones de comercio sean idénticos al riesgo existente.
Haga de la renovación una decisión coordinada
Reúna información técnica, operativa, financiera y de siniestros antes de la renovación. Identifique descartes, adquisiciones, varadas y cambios contractuales previstos para el próximo periodo. Use el mismo conjunto de datos al comparar ofertas.
Evalúe la prima junto con las pérdidas retenidas, administración, soporte de reclamaciones y claridad de términos específicos por buque. Un programa es exitoso cuando cada buque se vincula a una cobertura aceptada y el equipo de la flota puede gestionar cambios sin incertidumbre.
Preguntas frecuentes
¿Una póliza de flota implica que cada buque tiene la misma franquicia?
No. Los deducibles y condiciones pueden variar según el buque o riesgo. El cronograma y las endosos deben dejar claras esas diferencias.
¿Los buques recién adquiridos están cubiertos automáticamente?
Solo si se aplica una cláusula acordada y se cumplen sus condiciones. De lo contrario, se requieren aceptación previa y confirmación vinculante.
¿Pueden buques fletados integrarse en un programa de flota propia?
Posiblemente, pero el interés y la responsabilidad del fletador difieren de la propiedad. El asegurador debe aceptar el rol, buque y términos relevantes.
Lecturas relacionadas y próximo paso
¿Qué factores afectan las primas del seguro de Casco y Máquina?; Seguros Marítimos para Buques Comerciales Antiguos; Seguro marítimo por viaje vs Seguro marítimo anual.
Prepare una consulta de seguro marítimo con los detalles relevantes del buque, carga y viaje. La disponibilidad requiere suscripción, revisión de cumplimiento y capacidad confirmada. Una consulta, estimación o pago no establece por sí solo la cobertura.
Fuentes y revisión editorial
- Formularios de solicitud de seguro marítimo Gard
- Ley de Seguros del Reino Unido 2015
- Reglas, estatutos y directrices de Gard
Preparado por el equipo editorial de MarineEnergyCover. Ningún revisor experto individual ha aprobado aún este borrador. Las referencias fuente describen sus propios regímenes legales o formularios de póliza y no establecen el estatus regulatorio, autoridad ni términos disponibles de MarineEnergyCover.
Preguntas frecuentes
¿Una póliza de flota implica que cada buque tiene la misma franquicia?
No. Los deducibles y condiciones pueden variar según el buque o riesgo. El cronograma y las endosos deben dejar claras esas diferencias.
¿Los buques recién adquiridos están cubiertos automáticamente?
Solo si se aplica una cláusula acordada y se cumplen sus condiciones. De lo contrario, se requieren aceptación previa y confirmación vinculante.
¿Pueden buques fletados integrarse en un programa de flota propia?
Posiblemente, pero el interés y la responsabilidad del fletador difieren de la propiedad. El asegurador debe aceptar el rol, buque y términos relevantes.
Fuentes y lecturas adicionales
- Formularios de solicitud de seguro marítimo Gard
- Ley de Seguros del Reino Unido 2015
- Reglas, estatutos y directrices de Gard
Información general, no una determinación u oferta de cobertura. La cobertura real está sujeta a la redacción de la póliza, términos del asegurador, suscripción y ley aplicable.