
Qué hacer después de una pérdida o incidente marítimo
Organice notificaciones, evidencias fácticas y registros de reclamos tras un incidente marítimo, manteniendo separadas las decisiones de respuesta a emergencias y de seguros.
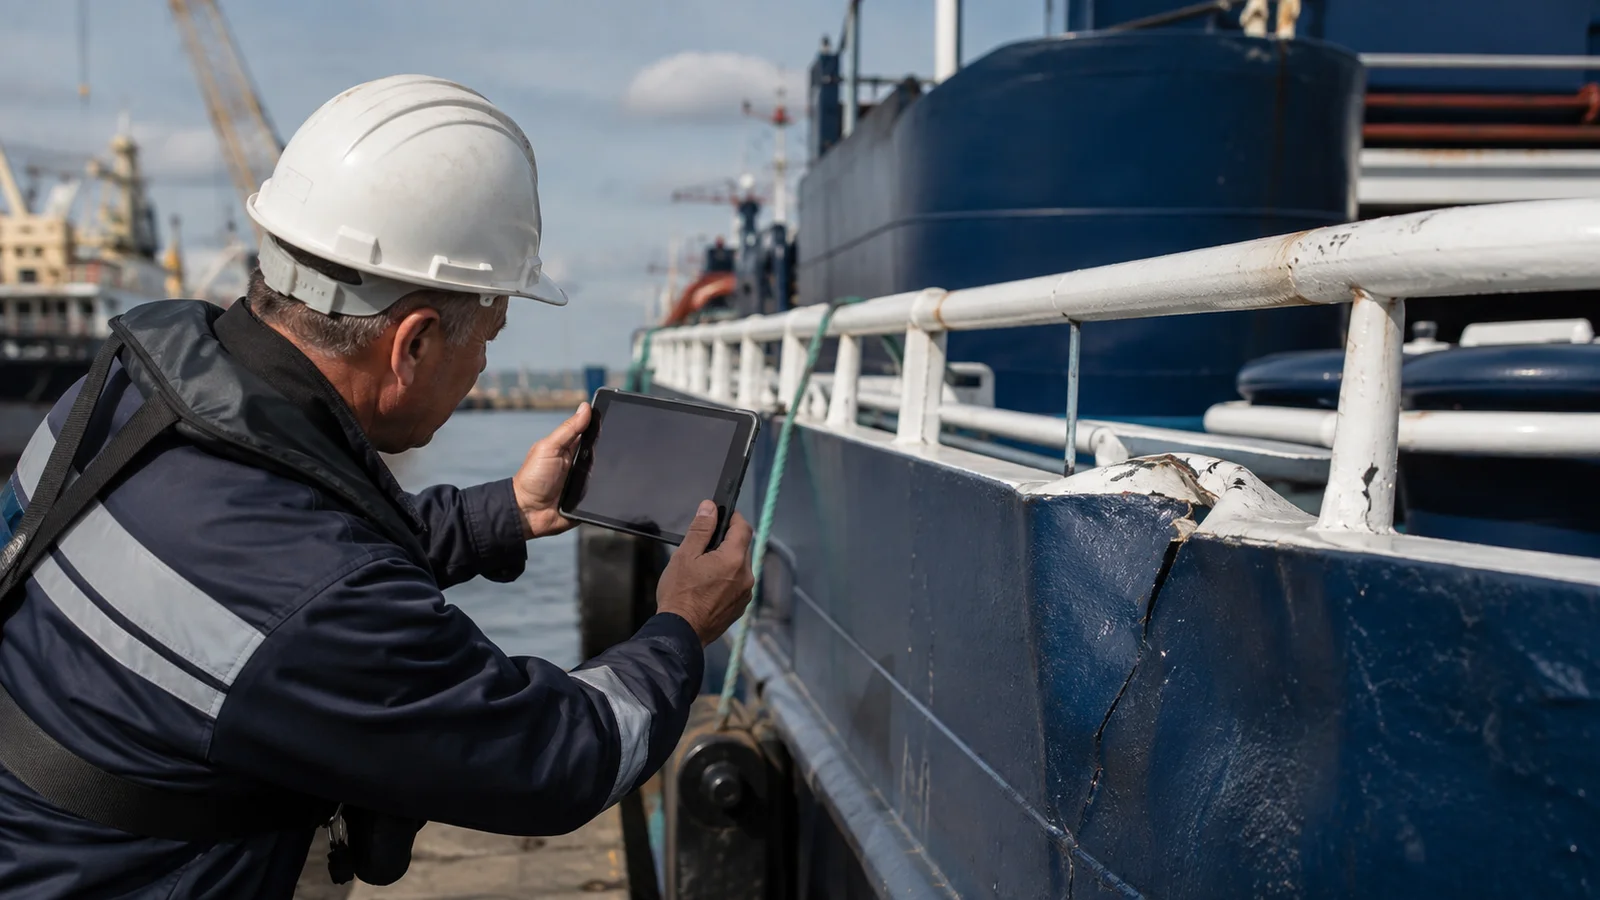
Ilustración editorial generada por IA.
Un incidente marítimo puede requerir atención inmediata de varios equipos: el capitán y operador, respondientes de emergencia, aseguradores, ajustadores, interesados en la carga y autoridades. El primer objetivo del seguro es comunicar hechos confiables y preservar la capacidad de investigación, mientras que la seguridad de vida y la respuesta profesional de emergencia tienen prioridad.
Esta guía es una herramienta de preparación administrativa. No reemplaza los procedimientos de emergencia del buque, las decisiones del capitán, instrucciones de autoridades competentes ni asesoría de especialistas en reclamaciones designados. No espere a un formulario web para responder antes de tomar acciones de emergencia necesarias.
Notifique rápidamente a los contactos correspondientes
Use los contactos de emergencia y reclamaciones en los documentos reales de la póliza o aquellos verificados independientemente con el proveedor. Diferentes intereses pueden tener distintos aseguradores. Un siniestro puede involucrar daños de casco, carga, responsabilidades y pérdida de ingresos simultáneamente.
Proporcione la referencia de la póliza si está disponible, nombre del buque e IMO, ubicación, hora y una descripción concisa de lo que se conoce. Identifique preocupaciones de seguridad inmediatas y a la persona que coordina las comunicaciones. Si se desconoce la causa o el monto de la pérdida, indíquelo y proporcione actualizaciones conforme la información sea fiable.
UK P&I Club: Reclamaciones describe el enfoque multidisciplinario usado por un proveedor de P&I en siniestros marítimos. Es un ejemplo de gestión especializada de siniestros, no una promesa sobre los recursos de respuesta de MarineEnergyCover o el resultado de una reclamación individual.
Cree una única cronología fáctica
Registre los eventos con fechas, horas y zonas horarias. Distinga observaciones directas de información reportada por terceros. Anote quién proporcionó cada actualización y conserve el mensaje o documento original cuando corresponda.
Evite conclusiones prematuras sobre culpa, causa o cobertura. Una breve descripción factual es más útil que especulación que luego debe corregirse. Si un informe previo es inexacto, añada una aclaración fechada en lugar de reemplazar silenciosamente el relato original.
Designe a una persona para mantener la cronología para que aseguradores, inspectores y equipos internos no trabajen con versiones conflictivas. Mantenga la información sensible en canales aprobados y limite su distribución solo a quienes la necesiten.
Preservar documentos y evidencias relevantes de forma segura
Dependiendo del incidente, pueden ser útiles fotografías, informes, diarios, documentos de envío, facturas, registros de inspección y correspondencia. Siga las instrucciones de los especialistas designados sobre preservación y recolección. No ponga en riesgo a personas para obtener una foto ni acceda a áreas inseguras por un documento.
Conserve los archivos originales cuando sea posible e identifique cuándo y por quién fueron creados. Para carga dañada, los registros relevantes pueden referirse al estado en despacho, manipulación, entrega y cadena de transporte. Para daños en maquinaria, los registros técnicos y de mantenimiento pueden ser importantes.
No disponga de propiedad dañada ni altere evidencia innecesariamente antes de obtener asesoría adecuada, salvo cuando sea necesario por seguridad o prevención de pérdidas según el contexto. Registre acciones urgentes y sus motivos para que revisores posteriores comprendan la decisión.
Mantenga organizados los gastos y compromisos
Consulte al asegurador real o contacto de siniestros sobre requisitos de aprobación para trabajos no urgentes, inspecciones u otros costos. Pueden surgir acciones urgentes antes de una evaluación completa del seguro, pero la urgencia no garantiza el reembolso de toda factura.
Mantenga un registro de gastos con proveedor, propósito, fecha, monto, moneda y documentación de soporte. Separe estimados de costos comprometidos y pagados. Registre quién instruyó el trabajo y cualquier autorización escrita relevante.
Obtenga asesoría especializada antes de admitir responsabilidad, realizar acuerdos o compromisos contractuales que puedan afectar la reclamación. La cooperación y el reporte factual rápido no requieren adivinar el resultado legal de un incidente.
Ejemplo ficticio de carga dañada
Un consignatario detecta cajas dañadas durante la entrega. El equipo receptor registra el estado visible, conserva embalajes y documentos disponibles y notifica a las partes apropiadas mediante el proceso requerido. Separa los daños observados de una teoría no verificada sobre cuándo ocurrieron.
El expediente de reclamo reúne factura, información de embalaje, documentos de transporte, fotografías, registros de entrega y cualquier instrucción de inspección. El asegurador puede evaluar la evidencia contra la póliza e investigar posibilidades de recuperación cuando sea relevante.
Este ejemplo no determina si el daño está asegurado. Muestra cómo un registro disciplinado ayuda a avanzar en el reclamo sin exagerar hechos.
Usar el portal como registro de caso
El formulario de reclamaciones especificado por MarineEnergyCover registra la póliza, certificado, buque, fecha y lugar del incidente, tipo, descripción, pérdida estimada y estado de emergencia. Los anexos relevantes pueden incluir fotos, informes, peritajes, facturas, conocimientos de embarque, informes de autoridades y correspondencia.
Enviar el formulario genera un reporte para revisión. No decide cobertura ni reemplaza ninguna notificación requerida por la póliza o la ley aplicable. Monitoree mensajes y responda preguntas de seguimiento con la evidencia solicitada.
Mantenga lista de acciones pendientes, responsables y plazos confirmados por especialistas designados. Si cambian las circunstancias materialmente, proporcione una actualización fechada. Use el página de reclamaciones para la ruta de reporte, mientras que la asistencia de emergencia y las decisiones formales de reclamos permanecen con los profesionales responsables.
Preguntas frecuentes
¿Debo esperar a conocer el monto total de la pérdida?
No asuma regla general de espera. Cumpla con los requisitos de notificación de la póliza y reporte hechos iniciales confiables, identificando estimaciones y desconocidos. Actualice la reclamación conforme se clarifique la situación.
¿Significa una referencia de siniestro que la pérdida ha sido aceptada?
No. Confirma que se ha registrado un informe. La cobertura, responsabilidad, valoración y pago requieren evaluación conforme al contrato y hechos reales.
¿Puede el asistente web decidir si un incidente está cubierto?
No. Puede explicar la ruta de notificación y facilitar el contacto humano. El asegurador real y los profesionales autorizados para reclamaciones deben evaluar la póliza y las pruebas.
Lecturas relacionadas
- Cómo responde el seguro marítimo a riesgos de varada
- Riesgo de colisión de buques y seguro marítimo
- Riesgos de avería de maquinaria en el transporte marítimo comercial
Fuentes y revisión editorial
Elaborado por el equipo editorial de MarineEnergyCover. Actualizado el 7 de septiembre de 2026. Revisión experta y, cuando corresponda, de cumplimiento pendiente; no se ha designado revisor. Los ejemplos son ficticios y explican cuestiones a investigar, no decisiones de cobertura. Las fuentes proporcionan contexto general y no describen capacidad, autoridad ni términos de la póliza de MarineEnergyCover. La disponibilidad de seguro está sujeta a suscripción, ley aplicable y contrato acordado.
Preguntas frecuentes
¿Debo esperar a conocer el monto total de la pérdida?
No asuma regla general de espera. Cumpla con los requisitos de notificación de la póliza y reporte hechos iniciales confiables, identificando estimaciones y desconocidos. Actualice la reclamación conforme se clarifique la situación.
¿Significa una referencia de siniestro que la pérdida ha sido aceptada?
No. Confirma que se ha registrado un informe. La cobertura, responsabilidad, valoración y pago requieren evaluación conforme al contrato y hechos reales.
¿Puede el asistente web decidir si un incidente está cubierto?
No. Puede explicar la ruta de notificación y facilitar el contacto humano. El asegurador real y los profesionales autorizados para reclamaciones deben evaluar la póliza y las pruebas.
Fuentes y lecturas adicionales
Información general, no una determinación u oferta de cobertura. La cobertura real está sujeta a la redacción de la póliza, términos del asegurador, suscripción y ley aplicable.
Lecturas relacionadas
- Plazos para reclamaciones de carga: Mantenga separados los avisos, demandas y fechas límite de póliza.
- Avería gruesa y seguro marítimo: Lista para liberación de carga.
- Cómo responde el seguro marítimo a riesgos de varada
- Riesgo de colisión de buques y seguro marítimo
- Riesgos de avería de maquinaria en el transporte marítimo comercial
- Explore productos de seguro marítimo