
Assurance transporteurs en vrac : sécurité de la cargaison et assurance coque et responsabilité.
Évaluez la coque et machinerie, la responsabilité P&I, la zone d’exploitation, le profil de cargaison ainsi que les couvertures de revenus ou de risques de guerre demandées.
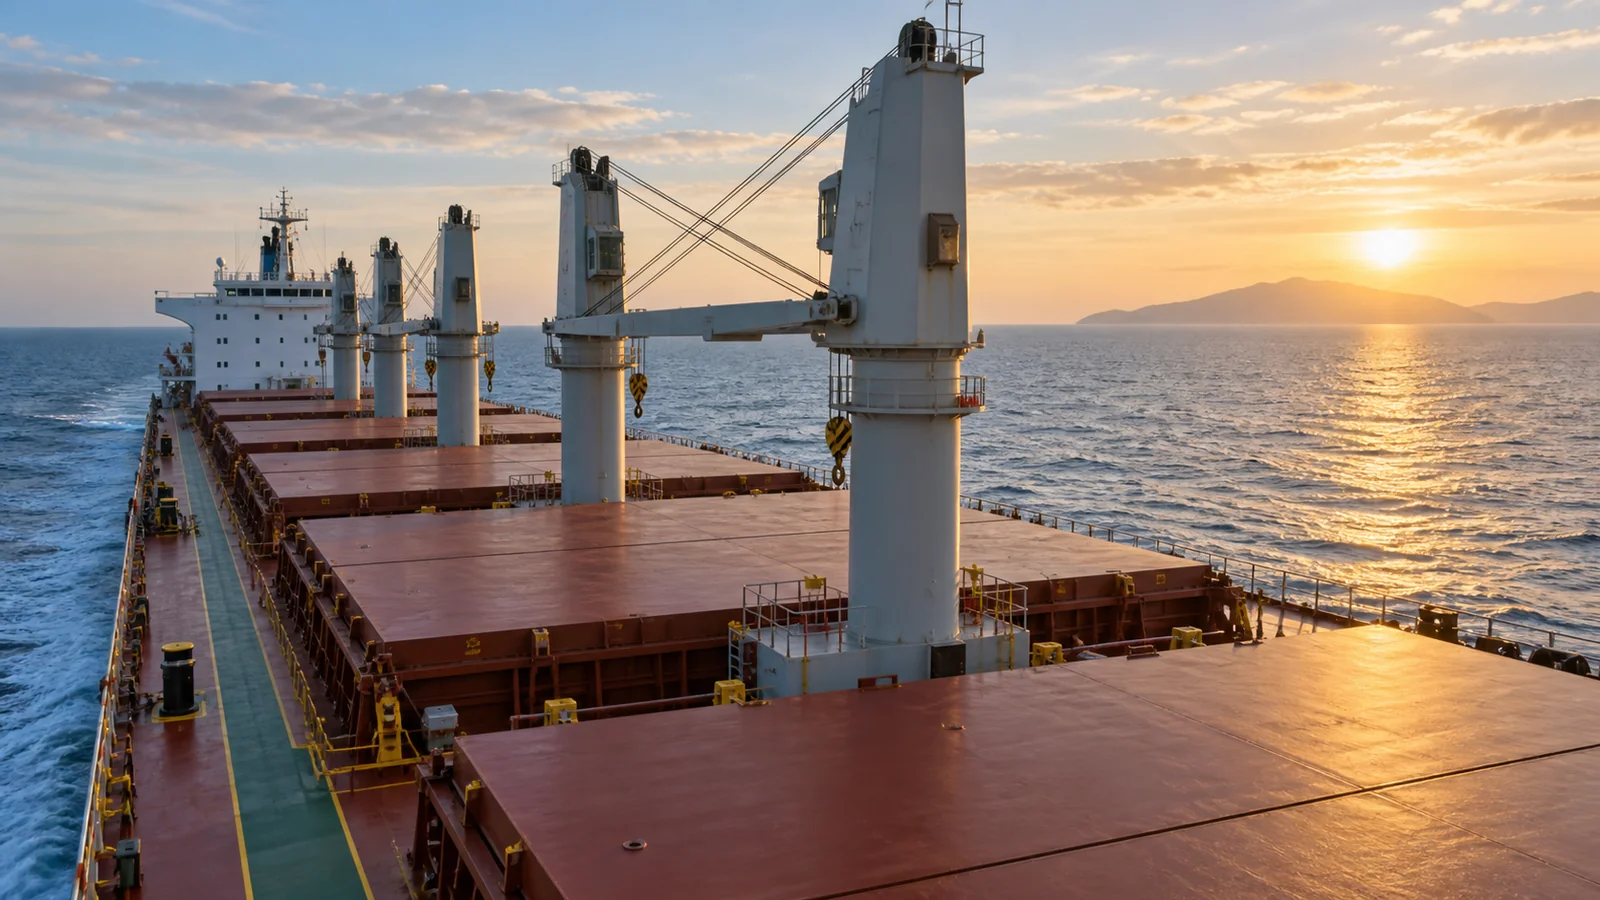
Illustration éditoriale générée par IA.
L’assurance des vraquiers combine des intérêts navires connus avec des questions opérationnelles spécifiques au fret. L’état des panneaux, les informations sur la cargaison et les pratiques de chargement peuvent affecter plus que les biens du propriétaire du fret.
Que doit prendre en compte l’assurance des vraquiers ?
Évaluez la coque et la machinerie, les responsabilités P&I, la zone de navigation, le profil de cargaison ainsi que toute couverture sur demande pour les revenus ou risques de guerre. Les caractéristiques de la cargaison en vrac et l’état du navire aident à définir l’exposition. L’assurance du propriétaire est distincte de la police du propriétaire de la cargaison, et aucune ne remplace les obligations de transport sûr ni le respect des exigences applicables à la cargaison.
Lier le profil de cargaison à l'état du navire
| Zone | Preuves utiles aux souscripteurs |
|---|---|
| Couvercles d'écoutille | Registres d'inspection, d'entretien et de tests |
| Profil de la cargaison | Marchandises, risques connus et pattern commercial |
| Chargement | Plans, équipements et procédures opérationnelles pertinents. |
| Mécanique | Entretien, défauts et état des inspections |
Guide Gard sur les panneaux de cale explique l’importance de l’état des panneaux cale dans les expertises de vraquiers. Utilisez des arrangements compétents d’expertise et d’entretien ; la soumission d’assurance ne remplace pas un test ou une réparation technique.
Un incident fictif sur cargaison humide
Un destinataire évoque un dommage causé par l’eau de mer après un voyage dans des conditions météo difficiles. L’enquête peut nécessiter les dossiers de maintenance des trappes, les conditions météorologiques, des fonds de cale et celles de la cargaison. Un historique des tests de trappes aide à établir les faits mais ne prouve pas à lui seul la cause ni la responsabilité.
Conservez les enregistrements contemporains et évitez de les remplacer par un résumé a posteriori seul. Informez rapidement le club ou l’assureur et coordonnez les expertises cargo et navire si nécessaire.
Fournissez à l’assureur le véritable profil commercial
Fournissez les détails du navire, la classe et le pavillon, la propriété et la gestion, les valeurs, la composition des cargaisons, les routes, la maintenance, les déficiences et l’historique des sinistres. Expliquez les cargaisons occasionnelles présentant des risques différents plutôt que de décrire uniquement le trafic le plus fréquent du navire.
Pour les cargaisons en vrac solide, consulter les réglementations applicables Cadre IMSBC de l'OMI et des conseillers opérationnels compétents. Les céréales relèvent d’un cadre réglementaire distinct. N'inférez pas l’acceptabilité du cargo à partir d’un devis d’assurance.
Examiner les interfaces du programme
Demandez comment les responsabilités en cas de collision, objets fixes et flottants, responsabilité cargaison, pollution et enlèvement d’épave sont réparties entre coques et P&I. Dissociez demandes perte d’usage et dommages physiques. Retards, engagements contractuels et défauts peuvent nécessiter un examen approfondi des clauses.
Vérifiez les restrictions de navigation et conditions supplémentaires pour les routes sensibles. Un planning à l’échelle de la flotte doit tout de même identifier l’activité et la valeur du navire individuel. Un nouveau management, des réparations importantes ou un changement de profil de cargaison peuvent nécessiter notification selon les conditions en vigueur.
Maintenir la lisibilité du dossier de sinistre
Après un incident, conservez déclarations de cargaison, documents de chargement et déchargement, journaux de bord, preuves de maintenance et correspondances. Séparez dommages aux biens du propriétaire, allégations liées à la cargaison et impacts sur les revenus. Obtenez un avis avant d’admettre une responsabilité ou d’accepter un règlement sur la cargaison.
Lire Fondamentaux de la coque et machines (H&M) et Assurance P&I. Explorer les demandes sur la flotte et soumettre le planning du vraquier, y compris les preuves sur la cargaison et l’état des bouches à cargaison.
Points clés
- Évaluez la coque et machinerie, la responsabilité P&I, la zone d’exploitation, le profil de cargaison ainsi que les couvertures de revenus ou de risques de guerre demandées.
- Oui. Les caractéristiques de la cargaison et les pratiques de manutention peuvent affecter l’évaluation du navire et de la responsabilité, surtout en cas de changement d'opérations.
Questions fréquemment posées
Que doit prendre en compte l’assurance des vraquiers ?
Évaluez la coque et la machinerie, les responsabilités P&I, la zone de navigation, le profil de cargaison ainsi que toute couverture sur demande pour les revenus ou risques de guerre. Les caractéristiques de la cargaison en vrac et l’état du navire aident à définir l’exposition. L’assurance du propriétaire est distincte de la police du propriétaire de la cargaison, et aucune ne remplace les obligations de transport sûr ni le respect des exigences applicables à la cargaison.
Le profil de cargaison d’un vraquier doit-il être communiqué au renouvellement ?
Oui. Les caractéristiques de la cargaison et les pratiques de manutention peuvent affecter l’évaluation du navire et de la responsabilité, surtout en cas de changement d'opérations.
Sources et lectures complémentaires
Informations générales, non décision de couverture ou offre. La protection effective dépend du texte de la police, des conditions assureur, de la souscription et du droit applicable.