
Assurance chantier naval : distinguer les actifs du chantier et les navires clients.
Organisez l’assurance des chantiers navals autour des propriétés détenues, intérêts en construction, navires clients, responsabilités légales, employés et risques d’interruption.
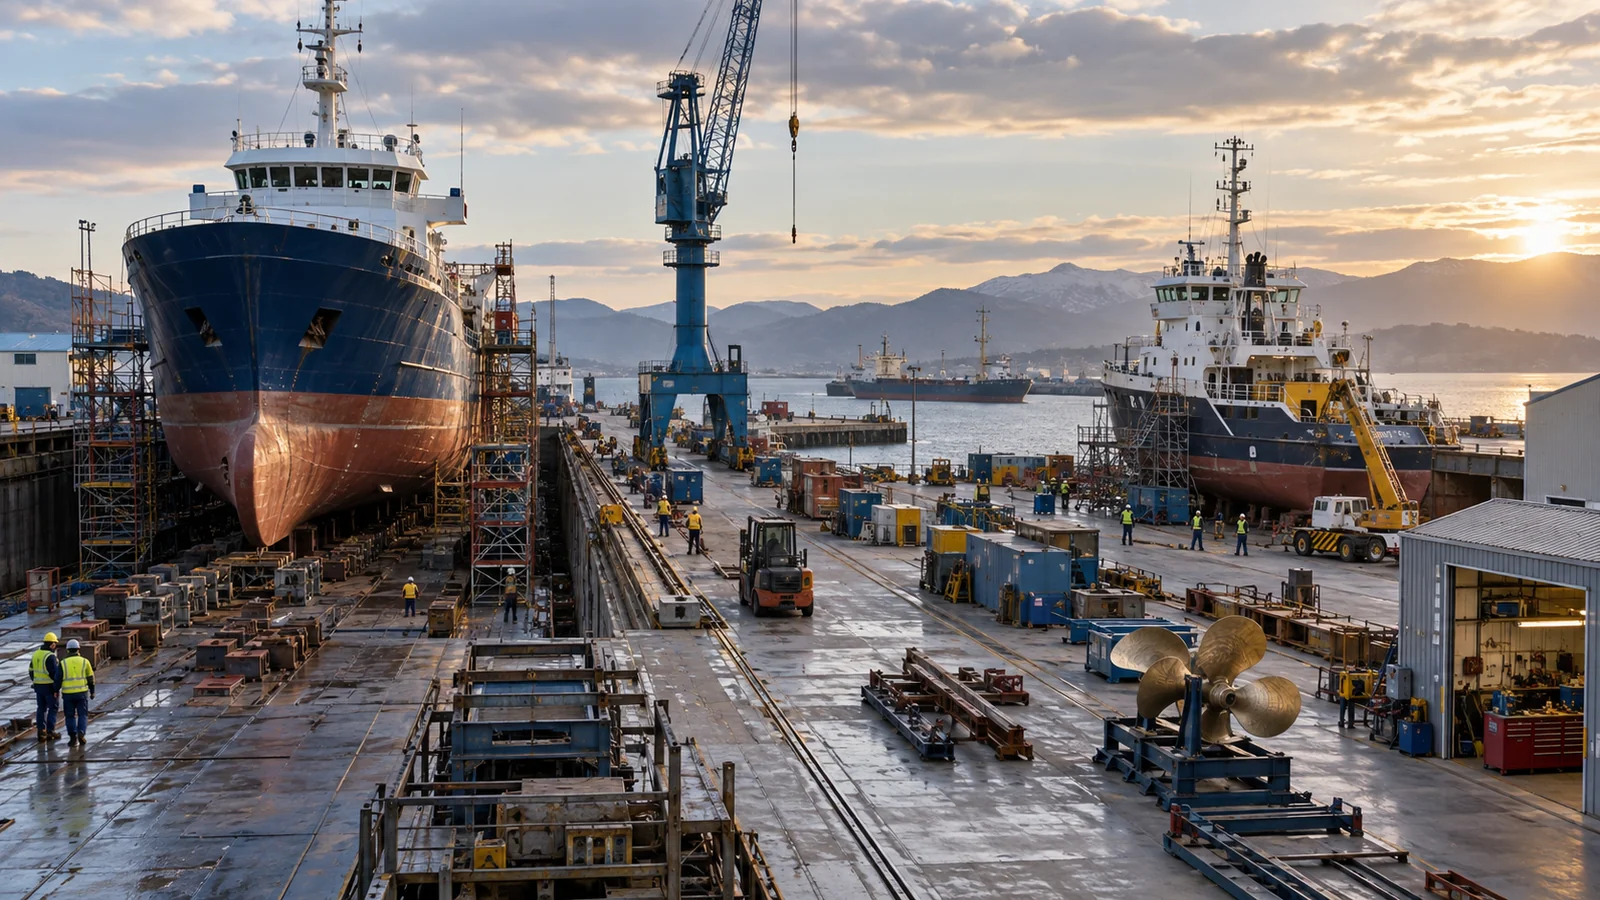
Illustration éditoriale générée par IA.
Un seul chantier naval peut comprendre bâtiments, grues, navires en construction, navires clients et équipements des sous-traitants. Assurer uniquement les biens du chantier laisse des questions sur les intérêts clients et les responsabilités.
Comment organiser l’assurance de chantier naval ?
Organisez l’assurance chantier naval autour des biens possédés, des intérêts de construction, des navires clients, des responsabilités légales, des employés et des risques d’interruption. Chacun nécessite un intérêt assuré défini et des conditions appropriées. Un package unique peut coordonner les sections, mais son nom n’établit pas que chaque actif, activité ou obligation contractuelle est couvert.
Utiliser une carte d’exposition chantier
| Zone du chantier | Intérêt à identifier | Discussion potentielle sur l’assurance |
|---|---|---|
| Ateliers et grues | Actifs appartenant au chantier | Biens et équipements |
| Quai de construction neuve | intérêts liés aux projets de construction | Assurance chantier |
| Bassins de réparation | Navires clients et responsabilités du chantier | Couverture des biens du propriétaire et responsabilité des réparateurs |
| Bureau d’études | Services professionnels | Responsabilité professionnelle si pertinente |
| Zones d'accès partagées | Employés, sous-traitants et visiteurs | Responsabilités applicables de l’employeur et tiers |
Guide de Marsh pour les chantiers navals décrit plusieurs classes distinctes pertinentes pour les chantiers. Cette carte d’exposition est un outil d’achat, non une déclaration que MarineEnergyCover offre chaque classe ou qu’un assureur acceptera l’ensemble du risque.
Incident fictif de grue partagée
Une grue de chantier endommage à la fois un composant de construction neuve et un navire client. L'incident concerne les équipements détenus, les biens du projet et les responsabilités légales. Les définitions, exclusions, franchises et modalités de recouvrement des polices doivent être examinées séparément.
Tenez une chronologie des incidents et identifiez la propriété de chaque élément affecté. Ne présumez pas que toutes les propriétés à l'intérieur de l'enceinte appartiennent au chantier ou sont couvertes par sa somme assurée.
Présenter clairement valeurs et activités
Pour la souscription, fournissez plan de site, détails de construction et de protection, équipements majeurs, valeurs maximales du navire, plannings de projet, sous-traitants, chiffre d’affaires par activité et historique des sinistres. Identifiez l’exposition aux aléas naturels, travaux à chaud, levages, cale sèche et mouvements du navire.
Montrez les accumulations maximales. Un chantier avec plusieurs navires de valeur amarrés peut présenter une concentration de sinistres différente de son activité mensuelle moyenne. Expliquez si les entreprises adjacentes partagent les services, grues ou accès d'urgence.
Examiner les interfaces problématiques
Interrogez sur les malfaçons, conception, pollution, clauses d’indemnisation contractuelles, essais, tests et déclencheurs d’interruption d’activité. Un retard de projet ou une perte d’affaires futures ne sont pas automatiquement couverts par l’assurance dommages matériels. Confirmez la gestion des dommages aux biens clients en garde.
Les contrats avec les propriétaires et sous-traitants doivent être examinés en parallèle avec l’assurance proposée. Les clauses exigeant un statut d’assuré supplémentaire, des renonciations ou indemnisations inhabituelles nécessitent une évaluation explicite, plutôt qu’un certificat délivré sans vérifier l’obligation sous-jacente.
Conservez les preuves des réclamations par intérêt
Après un sinistre, conservez les bons de travail, registres de propriété, données équipements et documents de sécurité. Informez les assureurs potentiellement concernés et coordonnez les expertises. Séparez coûts de réparation, demandes de responsabilité et calculs d’interruption pour permettre une évaluation indépendante de chacun.
Lire fondamentaux de l'assurance maritime et couverture coque. Explorez les catégories d’assurance et discuter des opérations du chantier avant de demander une proposition coordonnée de spécialiste.
Points clés
- Organisez l’assurance des chantiers navals autour des propriétés détenues, intérêts en construction, navires clients, responsabilités légales, employés et risques d’interruption.
- Non. Examinez contrats de réparation, répartition de responsabilité, renonciations et chaque police au lieu de supposer que la couverture du propriétaire protège le chantier.
Questions fréquemment posées
Comment organiser l’assurance de chantier naval ?
Organisez l’assurance chantier naval autour des biens possédés, des intérêts de construction, des navires clients, des responsabilités légales, des employés et des risques d’interruption. Chacun nécessite un intérêt assuré défini et des conditions appropriées. Un package unique peut coordonner les sections, mais son nom n’établit pas que chaque actif, activité ou obligation contractuelle est couvert.
Un chantier peut-il supposer que l’assurance du propriétaire couvre sa propre négligence ?
Non. Examinez contrats de réparation, répartition de responsabilité, renonciations et chaque police au lieu de supposer que la couverture du propriétaire protège le chantier.
Sources et lectures complémentaires
Informations générales, non décision de couverture ou offre. La protection effective dépend du texte de la police, des conditions assureur, de la souscription et du droit applicable.