
Seguro Marítimo Explicado: Guía completa para armadores
Un marco práctico para conectar daños a embarcación, responsabilidad a terceros, carga, riesgos bélicos y protección de ingresos en un programa de seguro coherente.
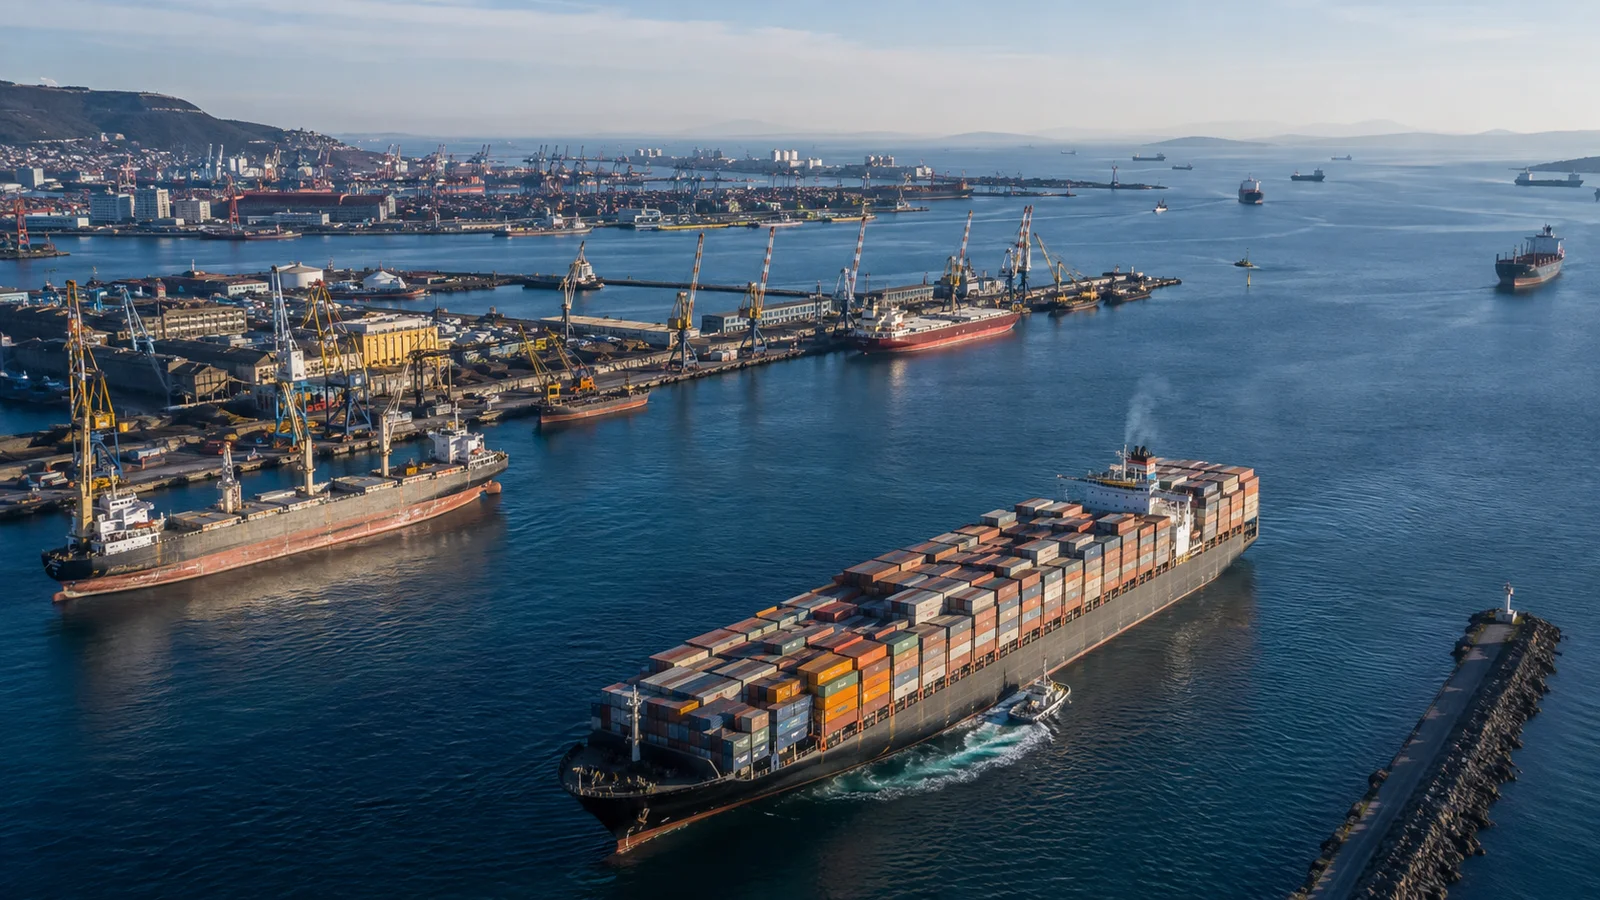
Ilustración editorial generada por IA.
> Borrador editorial — pendiente de revisión por especialistas en seguros y, cuando corresponda, revisión legal/compliance. Actualizado el 7 de septiembre de 2026. Los ejemplos son hipotéticos; la póliza emitida y la ley aplicable determinan la cobertura real.
El seguro marítimo es un conjunto de contratos que protegen diferentes intereses financieros relacionados con buques y el comercio marítimo. Para un armador, la tarea principal es identificar qué pérdidas podría sufrir el negocio y ajustar cada exposición a una póliza adecuada. La factura de reparación de un buque, una lesión en la tripulación, daño a la carga ajena y semanas sin ingreso por fletamento son problemas distintos, incluso cuando un solo accidente causa los cuatro.
Esta guía es un punto de partida para la discusión de seguros. Explica cómo se integran las partes, qué debe preparar un armador y qué preguntas requieren respuesta escrita antes de que un buque comience a operar.
Comience con el negocio, luego el buque
Elabore un mapa de propiedad y operación. Identifique al propietario registrado, gestor técnico, operador comercial, fletador, prestamistas y cualquier empresa que emplee a la tripulación. Un programa de seguros debe identificar los intereses asegurados relevantes y explicar cómo se trata a cada parte. Compartir un grupo corporativo no convierte automáticamente a una empresa en asegurada.
A continuación, describa qué hace realmente el barco. Un buque costero que hace llamadas frecuentes a terminales tiene un patrón operativo distinto de un granelero que pasa semanas en mar abierto. Incluya comercio estacional, cargas inusuales, transbordos entre buques, periodos de inactividad y reparaciones planificadas. Una narrativa breve ayuda al suscriptor a comprender los datos de la hoja de cálculo del buque.
Comprender las coberturas principales
El seguro de casco y maquinaria cubre pérdidas físicas o daños asegurados al buque y equipos asegurados. El tratamiento preciso de responsabilidad por colisión, salvamento y otros costes asociados depende de la modalidad elegida. La protección e indemnización, usualmente abreviada como P&I, cubre responsabilidades específicas derivadas de la operación del buque. Reclamos de tripulación, carga, contaminación, restos y propiedad están entre las categorías de responsabilidad descritas por el Grupo Internacional. Véase Grupo Internacional: el papel de los clubes P&I.
El seguro de carga protege el interés de la carga bajo su propio contrato. No debe confundirse con la responsabilidad del propietario frente a intereses de la carga: el primero cubre bienes asegurados; el segundo evalúa si un transportista tiene responsabilidad legal. Un asegurador de carga puede pagar un siniestro cubierto e investigar recuperación frente al responsable.
El seguro de guerra cubre riesgos definidos de guerra y afines, generalmente aparte de riesgos marítimos ordinarios. La pérdida de alquiler cubre una exposición económica acordada cuando se cumple el desencadenante aplicable. Ninguno debe suponerse automáticamente con cobertura de casco. Los fletadores también pueden necesitar protección para responsabilidades derivadas de su rol contractual y operativo.
Leer el contrato como un conjunto conectado
Un certificado es una prueba útil, pero el contrato, cláusulas, condiciones y endosos deben leerse en conjunto. Verifique las partes aseguradas, identificación de buque, período, moneda, valores asegurados, límites, deducibles y área de navegación. Registre cualquier condición especial en lenguaje que el equipo operativo pueda usar.
Un deducible es la cantidad o período retenido por el asegurado antes de que la póliza responda. Un límite capsula la obligación del asegurador según se describa en el contrato. Una exclusión elimina un tipo de pérdida o circunstancia de cobertura. Una endoso modifica los términos subyacentes. Son detalles operativos: un deducible alto afecta capital de trabajo, mientras que una restricción de ruta afecta la planificación del viaje.
Pregunte cómo interactúan las pólizas superpuestas. Si una colisión daña buque y terminal, ¿qué asegurador lidera la respuesta? Si el salvamento beneficia a buque y carga simultáneamente, ¿quién recopila la documentación? Acuerde una hoja de contacto para siniestros antes de una pérdida. La coordinación entre gestores de casco y P&I es parte reconocida de la gestión de siniestros; un ejemplo publicado es Gard: gestión coordinada de reclamaciones por siniestros marítimos.
Presentar el riesgo de forma transparente
Prepare datos del buque, registros de clasificación, detalles de gestión, historial de siniestros y descripción realista de operación. Explique defectos pendientes y trabajos correctivos en lugar de entregar carpeta extensa sin contexto. Separe hechos confirmados de estimados sujetos a cambio.
Para seguros no de consumo dentro de su alcance, la Ley de Seguros del Reino Unido 2015 establece un deber de presentación leal. Su aplicación y cualquier exclusión permitida requieren atención al contrato real. Los contratos internacionales pueden regirse por otras leyes, por lo que el armador debe identificar el estándar de divulgación aplicable con su asesor. Vea Ley de Seguros del Reino Unido 2015.
Un mapa hipotético de siniestros
Suponga que un buque sufre un incendio en la sala de máquinas mientras se aproxima al puerto. El incendio daña la maquinaria, el humo hiere a un tripulante, el agua del combate afecta la carga y las reparaciones interrumpen el fletamento. El armador debe crear un solo informe fáctico del incidente y luego separar las consecuencias financieras.
Las reparaciones de maquinaria se presentan al asegurador de propiedad correspondiente; las alegaciones de responsabilidad de tripulación y carga se dirigen al equipo de responsabilidad; la pérdida de ingresos operativos se evalúa contra cualquier póliza de ingresos. Puede haber rubros no asegurados, deducibles diferentes y desacuerdo sobre la causa. Que todos los costos provengan de un mismo incendio no implica un pago automático único.
Un programa efectivo facilita esta separación. Identifica contactos de emergencia, obligaciones de reporte, arreglos para inspección y autoridad para aprobar gastos. También explica quién puede proporcionar garantías si el buque amenaza con ser arrestado. Los armadores deben mantener fondos accesibles suficientes para respuesta inmediata, incluso cuando un reclamo parezca potencialmente asegurado.
Convierta la renovación en una revisión empresarial
En renovaciones, revise cambios en valor del buque, mezcla de carga, gestión, endeudamiento y exposición de ruta. Compare reclamaciones de varios años, incluyendo reservas abiertas y medidas para evitar repetición. Un cambio en la prima tiene poco valor sin verificar si límites, deducibles o condiciones también variaron.
Proporcione a los responsables de finanzas, operaciones, legales y técnicos el mismo resumen final de cobertura. Asigne responsabilidades para reportar nuevos viajes y cambios materiales. El seguro funciona mejor como parte de la gestión diaria de la flota: el contrato debe respaldar las actividades reales del negocio, y el negocio debe poder cumplir las condiciones del contrato.
Preguntas frecuentes
¿El seguro marítimo es una sola póliza?
Generalmente es un programa de pólizas para diferentes intereses. Algunos productos combinan coberturas, pero el cronograma y la redacción deben confirmar lo que realmente está incluido.
¿Pagar la prima significa que el buque está cubierto?
El pago es un paso. La cobertura depende de acuerdo autorizado, fechas efectivas y condiciones que deben cumplirse antes del inicio. Obtenga confirmación escrita de vinculación.
¿Cubre P&I mi propia carga?
El P&I aborda principalmente las responsabilidades. El seguro para carga propiedad del negocio debe discutirse por separado, incluyendo cualquier extensión acordada y la capacidad en que actúa la empresa.
Lecturas relacionadas y próximo paso
¿Qué cubre el seguro marítimo?; Seguro de Casco y Máquina: guía completa para propietarios de buques; Seguro de Protección e Indemnización explicado.
Prepare una consulta de seguro marítimo con los detalles relevantes del buque, carga y viaje. La disponibilidad requiere suscripción, revisión de cumplimiento y capacidad confirmada. Una consulta, estimación o pago no establece por sí solo la cobertura.
Fuentes y revisión editorial
- Grupo Internacional: el papel de los clubes P&I
- Ley de Seguros del Reino Unido 2015
- Gard: gestión coordinada de reclamaciones por siniestros marítimos
Preparado por el equipo editorial de MarineEnergyCover. Ningún revisor experto individual ha aprobado aún este borrador. Las referencias fuente describen sus propios regímenes legales o formularios de póliza y no establecen el estatus regulatorio, autoridad ni términos disponibles de MarineEnergyCover.
Preguntas frecuentes
¿El seguro marítimo es una sola póliza?
Generalmente es un programa de pólizas para diferentes intereses. Algunos productos combinan coberturas, pero el cronograma y la redacción deben confirmar lo que realmente está incluido.
¿Pagar la prima significa que el buque está cubierto?
El pago es un paso. La cobertura depende de acuerdo autorizado, fechas efectivas y condiciones que deben cumplirse antes del inicio. Obtenga confirmación escrita de vinculación.
¿Cubre P&I mi propia carga?
El P&I aborda principalmente las responsabilidades. El seguro para carga propiedad del negocio debe discutirse por separado, incluyendo cualquier extensión acordada y la capacidad en que actúa la empresa.
Fuentes y lecturas adicionales
- Grupo Internacional: el papel de los clubes P&I
- Ley de Seguros del Reino Unido 2015
- Gard: gestión coordinada de reclamaciones por siniestros marítimos
Información general, no una determinación u oferta de cobertura. La cobertura real está sujeta a la redacción de la póliza, términos del asegurador, suscripción y ley aplicable.
Lecturas relacionadas
- Seguro Marítimo Comercial: Mapa de cobertura para su negocio
- Seguro para astilleros: Separe activos del taller y buques de clientes.
- Seguro de Energía Offshore: Interfaces de construcción y operación
- ¿Qué cubre el seguro marítimo?
- Seguro de Casco y Máquina: guía completa para propietarios de buques
- Seguro de Protección e Indemnización explicado
- Explore productos de seguro marítimo